BofA Fund Manager Survey
Die aktuelle BofA Global Fund Manager Survey zeigt ein interessantes Spannungsfeld: Institutionelle Investoren bleiben konstruktiv für Wachstum und Unternehmensgewinne, gleichzeitig nehmen die Sorgen rund um Zinsen, Positionierung und hohe Investitionen zu.
Eine Rezession spielt im Basisszenario kaum noch eine Rolle. Stattdessen rückt eine andere Frage in den Vordergrund: Wie lange können hohe Bewertungen und aggressive Wachstumserwartungen einem dauerhaft höheren Zinsniveau standhalten?
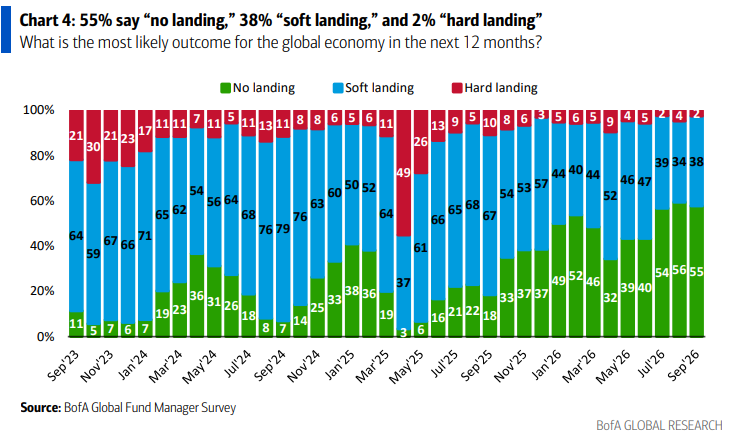
„No Landing“ wird zum Basisszenario
55 % der befragten Fondsmanager erwarten mittlerweile ein „No Landing“, weitere 38 % ein Soft Landing. Nur 2 % rechnen mit einem Hard Landing.
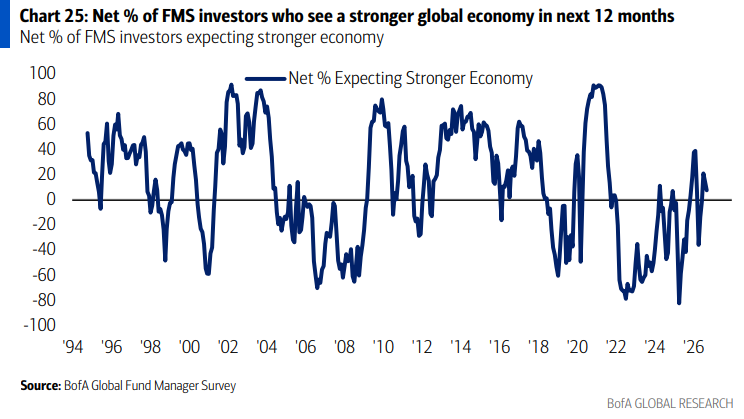
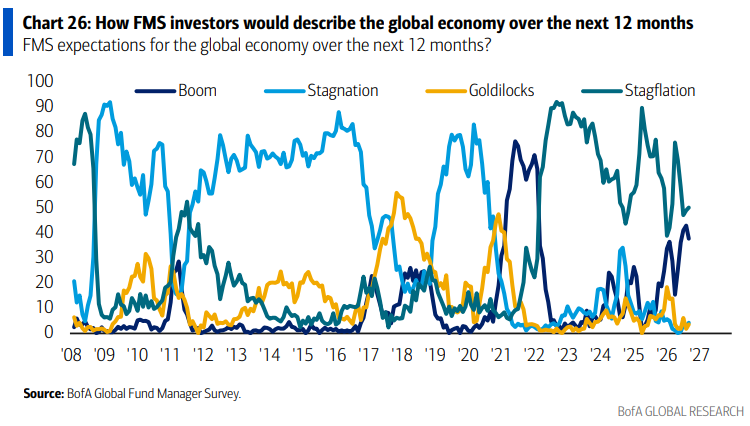
Die Makropositionierung bleibt damit klar konstruktiv. Gleichzeitig verliert der globale Wachstumsausblick zuletzt etwas an Momentum. Der Markt erwartet also weiterhin Wachstum – aber nicht mehr mit derselben Dynamik wie zuvor.
Higher for Longer ist zurück
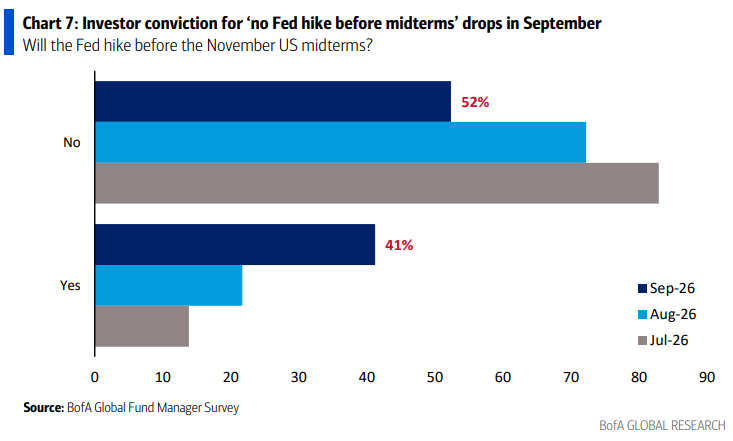
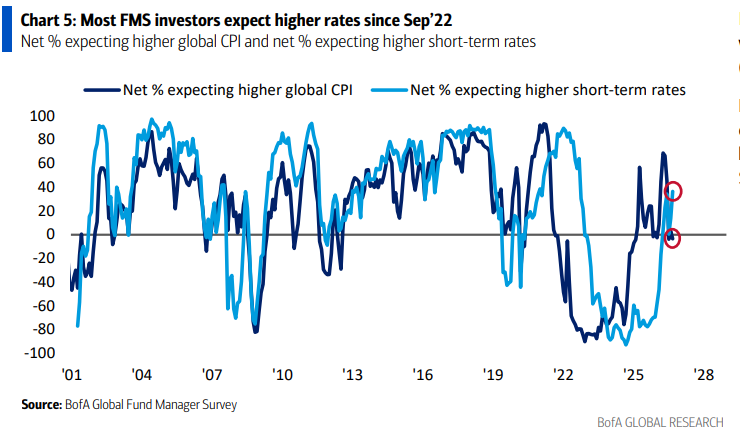
Passend zum robusten Wachstum sind auch die Zinserwartungen gestiegen. Die Erwartungen für höhere kurzfristige Zinsen liegen auf dem höchsten Niveau seit 2022, während immer mehr Investoren die Fed als „behind the curve“ betrachten.
Besonders relevant ist dabei weniger der Fed Funds Rate allein, sondern die Entwicklung von Real Yields und langfristigen Treasury-Renditen.
Bond Yields werden zum größten Tail Risk
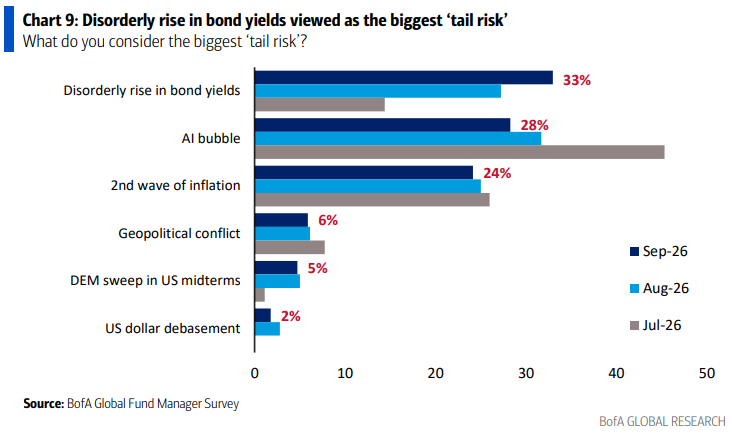
33 % der Fondsmanager sehen einen ungeordneten Anstieg der Bond Yields mittlerweile als größtes Marktrisiko – noch vor Geopolitik, Inflation oder einer möglichen AI-Bubble.
Das ist für Aktien entscheidend. Höhere langfristige Renditen erhöhen die Discount Rates, verteuern Finanzierung und machen Treasuries relativ zu Aktien attraktiver.
Nicht nur das absolute Niveau zählt: Real Yields, Term Premium und die Geschwindigkeit des Renditeanstiegs dürften entscheidend dafür sein, wie stark Aktienbewertungen unter Druck geraten.
Die Yield Curve rückt wieder in den Fokus
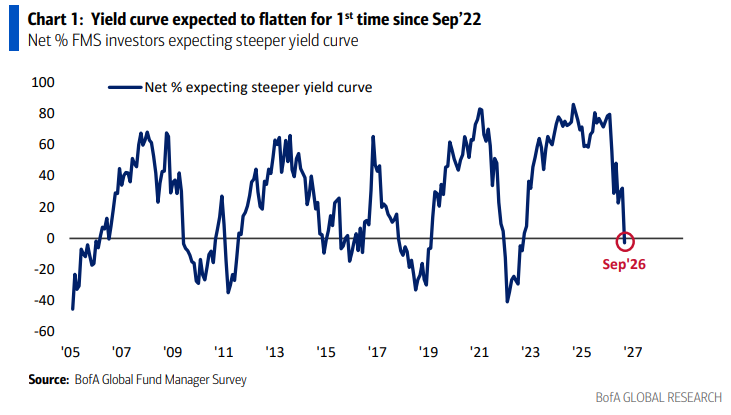
Zum ersten Mal seit September 2022 erwartet die Mehrheit der Fondsmanager eine flachere US-Zinskurve.
Entscheidend ist dabei, wodurch die Bewegung entsteht. Steigende Front-End-Renditen aufgrund höherer Leitzinserwartungen senden ein anderes Signal als steigende Long-End-Yields aufgrund höherer Inflationserwartungen, fiskalischer Risiken oder einer steigenden Term Premium.
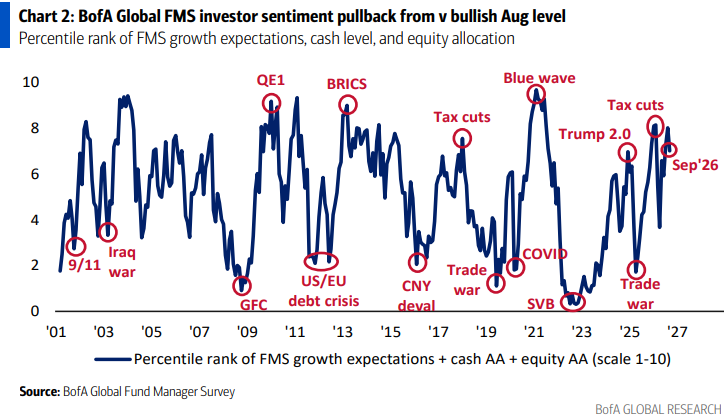
Risikoappetit beginnt abzukühlen
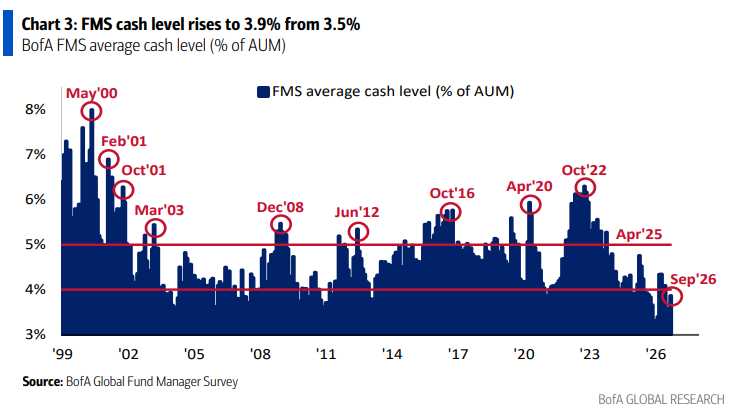
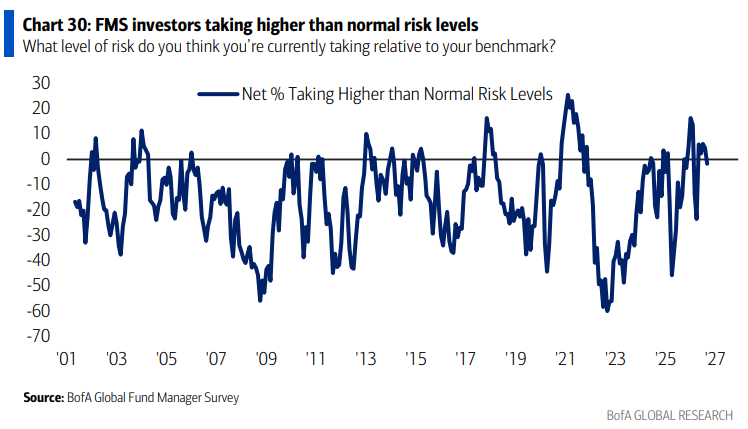
Trotz des konstruktiven Makrobildes werden Investoren etwas vorsichtiger. Die Risikobereitschaft ist erstmals seit April gefallen und die durchschnittliche Cashquote von 3,5 % auf 3,9 % gestiegen.
Das ist noch kein klassisches Risk-off-Signal. Vielmehr bleibt die Positionierung offensiv, während Investoren beginnen, etwas Risiko vom Tisch zu nehmen.
Aktien bleiben klar vor Anleihen
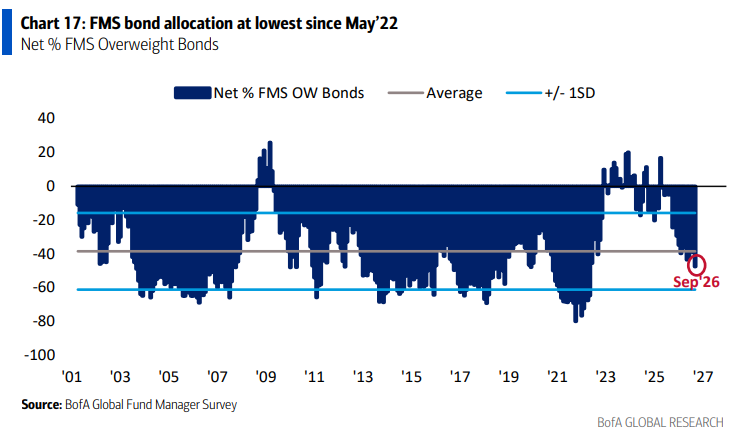
Die Asset Allocation bleibt gleichzeitig eindeutig: Aktien werden gegenüber Bonds weiterhin deutlich bevorzugt, während die Bond-Allokation auf den niedrigsten Stand seit Mai 2022 gefallen ist.
Interessant ist der Widerspruch: Investoren sehen steigende Bond Yields als größtes Tail Risk, sind gegenüber Bonds aber bereits stark untergewichtet.
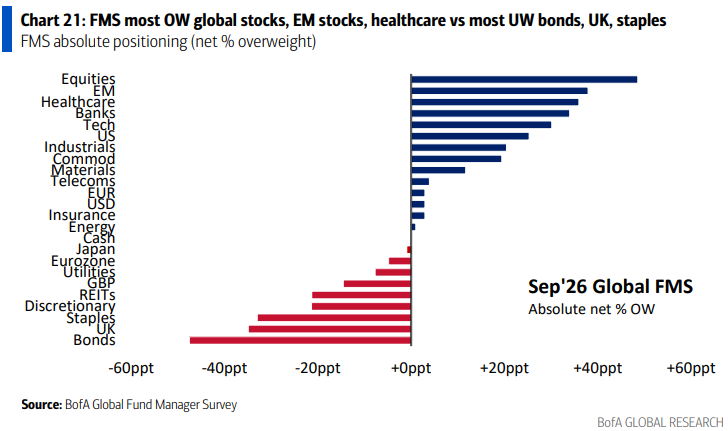
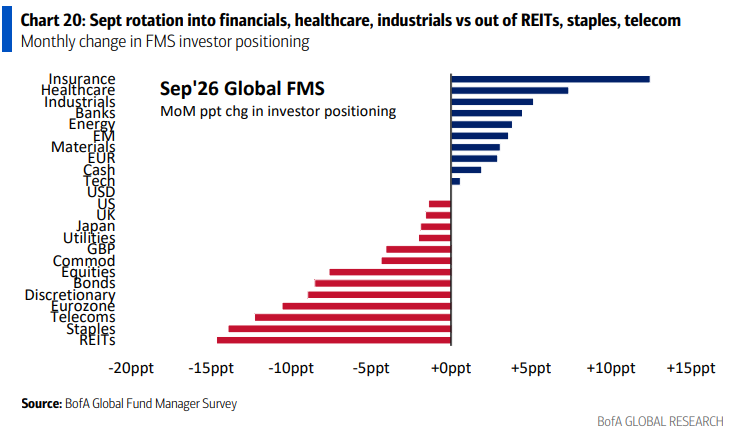
Unter der Oberfläche läuft eine deutliche Sektorrotation
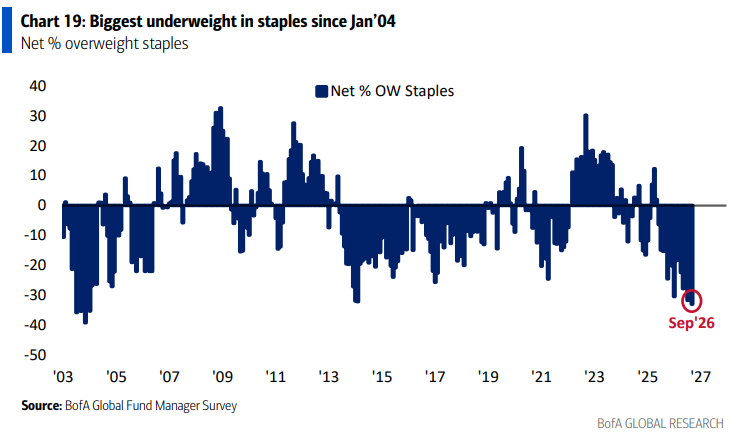
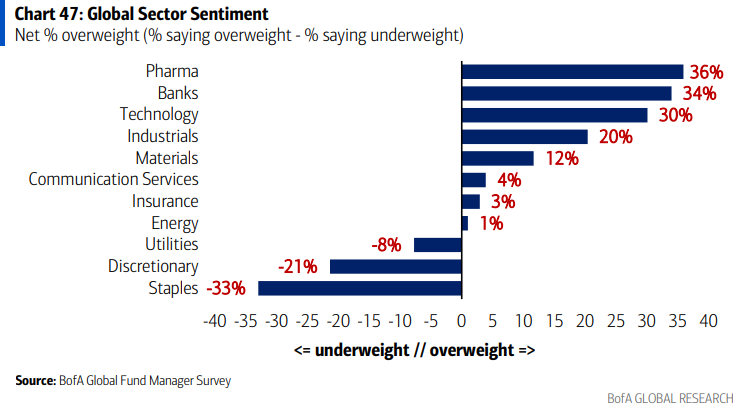
Auf Sektorebene zeigt sich eine klare Verschiebung in Richtung Healthcare, Financials und Industrials. Gleichzeitig befinden sich Consumer Staples mittlerweile auf dem größten Underweight seit 2004.
Das passt zu einem Markt, der weiterhin robustes Wachstum erwartet und klassische defensive Positionierungen meidet.
Extreme Positionierungen sind allerdings besonders interessant: Sie zeigen, wo bereits viel Konsens im Markt steckt und entsprechend wenig Raum für Überraschungen bleibt.
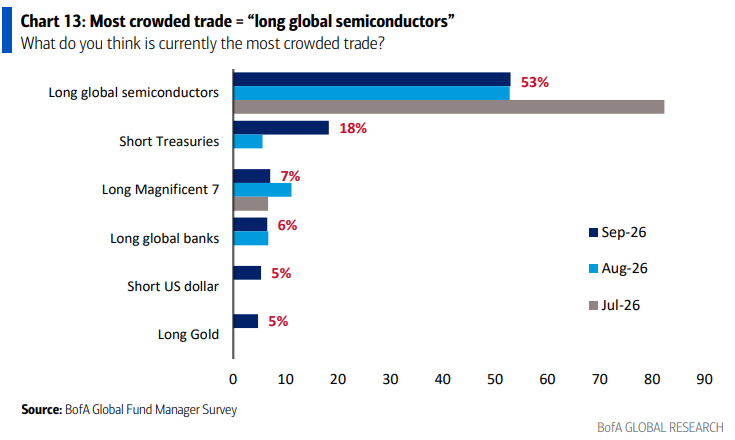
Semiconductors bleiben der crowded Trade
53 % der Fondsmanager nennen „Long Global Semiconductors“ als den weltweit crowdedsten Trade.
Crowding bedeutet nicht automatisch, dass die fundamentale These falsch ist. Es verändert jedoch das Risikoprofil: Je stärker ein Trade besetzt ist, desto größer kann die Reaktion ausfallen, wenn Erwartungen enttäuscht werden und viele Investoren gleichzeitig Positionen reduzieren.
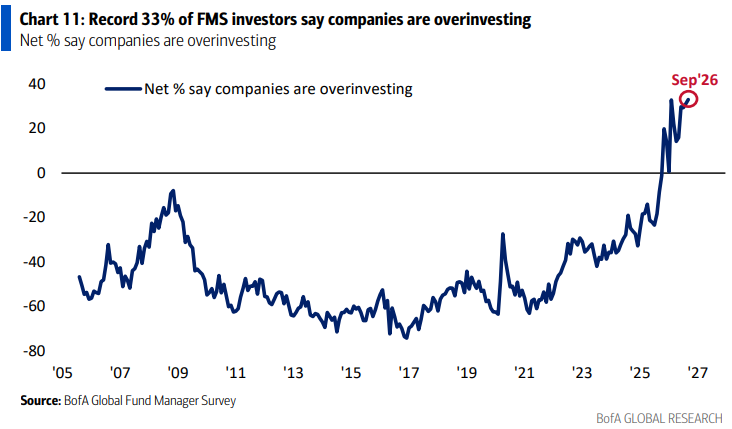
Wird aus dem AI-Capex-Boom ein Overinvestment?
Ein Rekordanteil von 33 % der Fondsmanager glaubt mittlerweile, dass Unternehmen zu viel investieren.
Damit verändert sich langsam auch die AI-Debatte. Entscheidend ist nicht mehr nur, wie viel Hyperscaler in Rechenzentren, Chips und Infrastruktur investieren, sondern welchen Return on Invested Capital diese Ausgaben langfristig generieren.
Für die nächste Phase des AI-Zyklus könnten daher FCF Conversion, Incremental ROIC und Capex-to-Revenue zunehmend wichtiger werden.
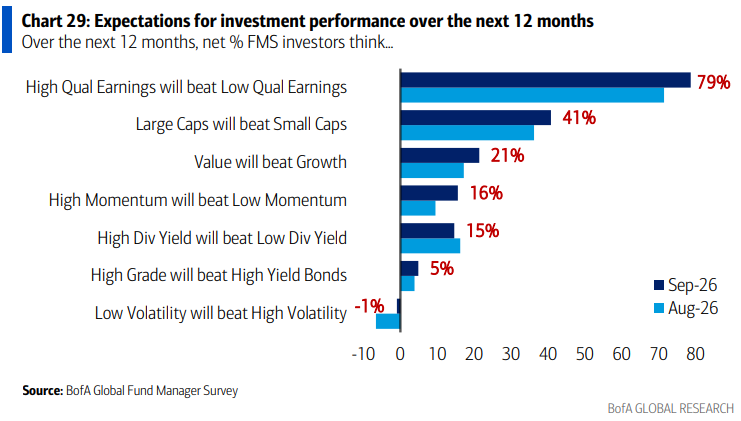
Quality bleibt gefragt
Für die kommenden zwölf Monate gehört Quality zu den bevorzugten Faktoren.
Das passt zu einem Umfeld höherer Finanzierungskosten: starke Bilanzen, hohe Margen und stabile Cashflows gewinnen relativ an Bedeutung. Allerdings bleibt auch hier die Bewertung entscheidend – selbst hochwertige Unternehmen können bei hoher Duration empfindlich auf steigende Real Yields reagieren.
Fazit
Die aktuelle Fund Manager Survey ist nicht bearish. Das institutionelle Basisszenario bleibt konstruktiv: Wachstum hält, Unternehmensgewinne steigen und Aktien werden gegenüber Anleihen bevorzugt.
Gleichzeitig verschiebt sich das Risiko.
Cash steigt, Risiko wird reduziert, AI-Positionierungen bleiben crowded und Bond Yields werden zum größten Tail Risk.
Damit könnte der nächste entscheidende Konflikt weniger zwischen Wachstum und Rezession liegen, sondern zwischen Earnings und Yields.
Solange steigende Renditen von stärkerem Wachstum und steigenden Gewinnerwartungen begleitet werden, können Aktien höhere Zinsen absorbieren. Kritischer wird es, wenn Real Yields und Term Premium weiter steigen, während EPS-Revisionen stagnieren.
Der Bondmarkt könnte damit zunehmend bestimmen, wie viel Bewertung der Aktienmarkt noch tragen kann.
Source: BofA Global Fund Manager Survey, September 2026