Die Fed hebt an – doch der Markt geht noch weiter
Stand: 17. September 2026
Die Federal Reserve hat den Leitzins am 16. September um 25 Basispunkte auf 3,75–4,00 % angehoben. Entscheidend ist dabei weniger der einzelne Zinsschritt als das Gesamtbild dahinter: Die Wirtschaft wächst weiter solide, der Arbeitsmarkt zeigt bislang keine deutlichen Stresssignale und gleichzeitig bleibt der Inflationsdruck erhöht.
Genau diese Kombination zwingt den Markt aktuell dazu, den gesamten US-Zinspfad neu zu bewerten.
Die Fed korrigiert ihren eigenen Zinspfad nach oben
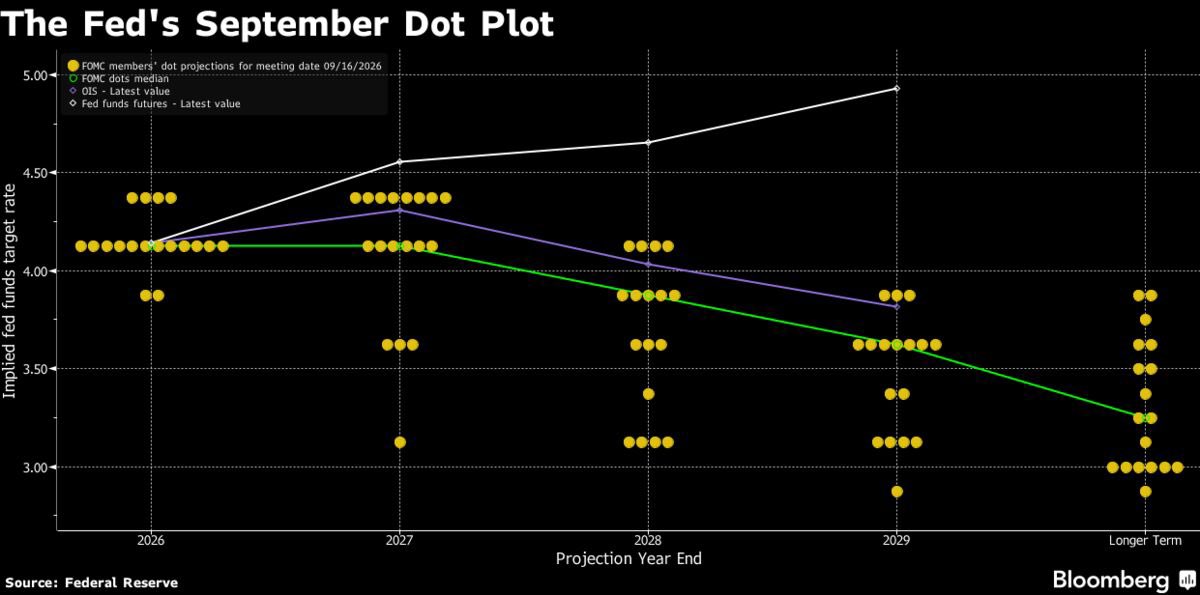
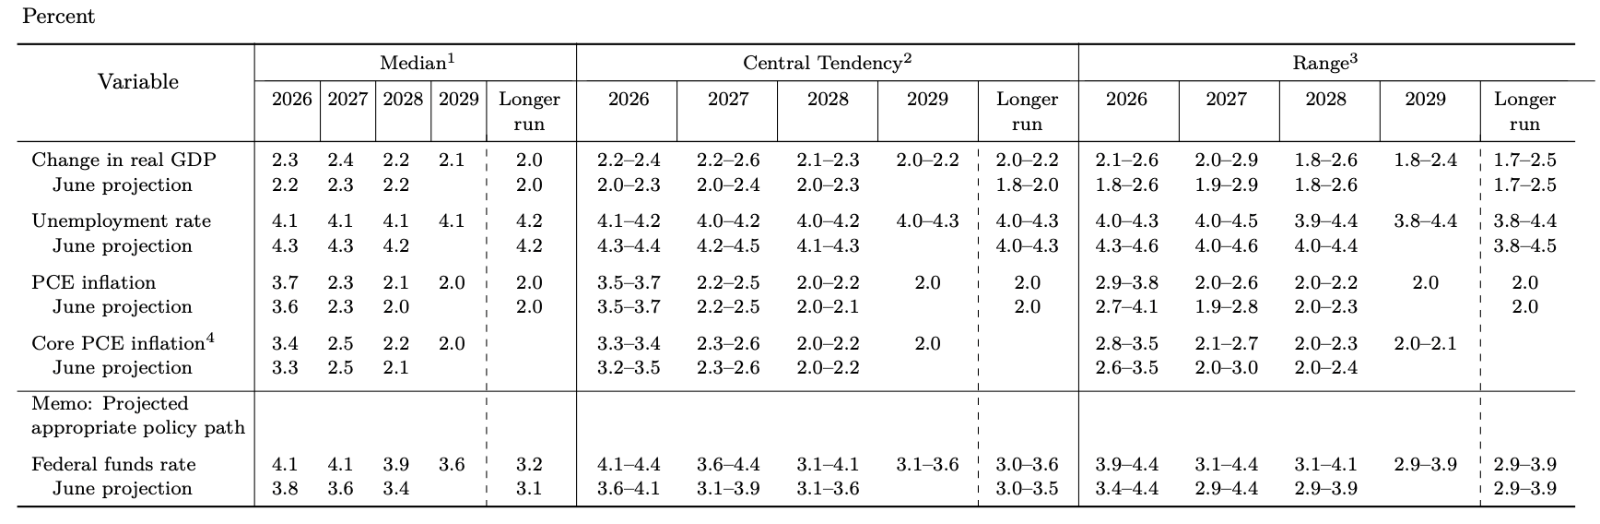
Noch im Juni lag der Median der FOMC-Mitglieder für den Fed Funds Rate Ende 2026 bei 3,8 %. Drei Monate später sind es 4,1 %. Noch deutlicher wird die Veränderung weiter draußen: Für 2027 wurde der Median von 3,6 % auf 4,1 %, für 2028 von 3,4 % auf 3,9 % angehoben. Gleichzeitig liegt der längerfristig als angemessen betrachtete Zins inzwischen bei 3,2 %.
Das ist keine kleine Anpassung. Innerhalb eines Quartals hat sich die Einschätzung des FOMC deutlich in Richtung Higher for Longer verschoben.
Interessant ist vor allem, warum die Fed ihren Pfad anhebt. Für 2026 erwartet sie inzwischen 2,3 % reales Wirtschaftswachstum, gleichzeitig wurde die erwartete Arbeitslosenquote von 4,3 % auf 4,1 % gesenkt. Die Inflationsprognosen wurden dagegen angehoben: PCE-Inflation von 3,6 % auf 3,7 %, Core PCE von 3,3 % auf 3,4 %.
Das Bild ist damit relativ eindeutig: mehr Wachstum, weniger Arbeitslosigkeit und etwas mehr Inflation als noch im Juni erwartet.
Die Makrodaten geben der Fed wenig Grund für Zurückhaltung
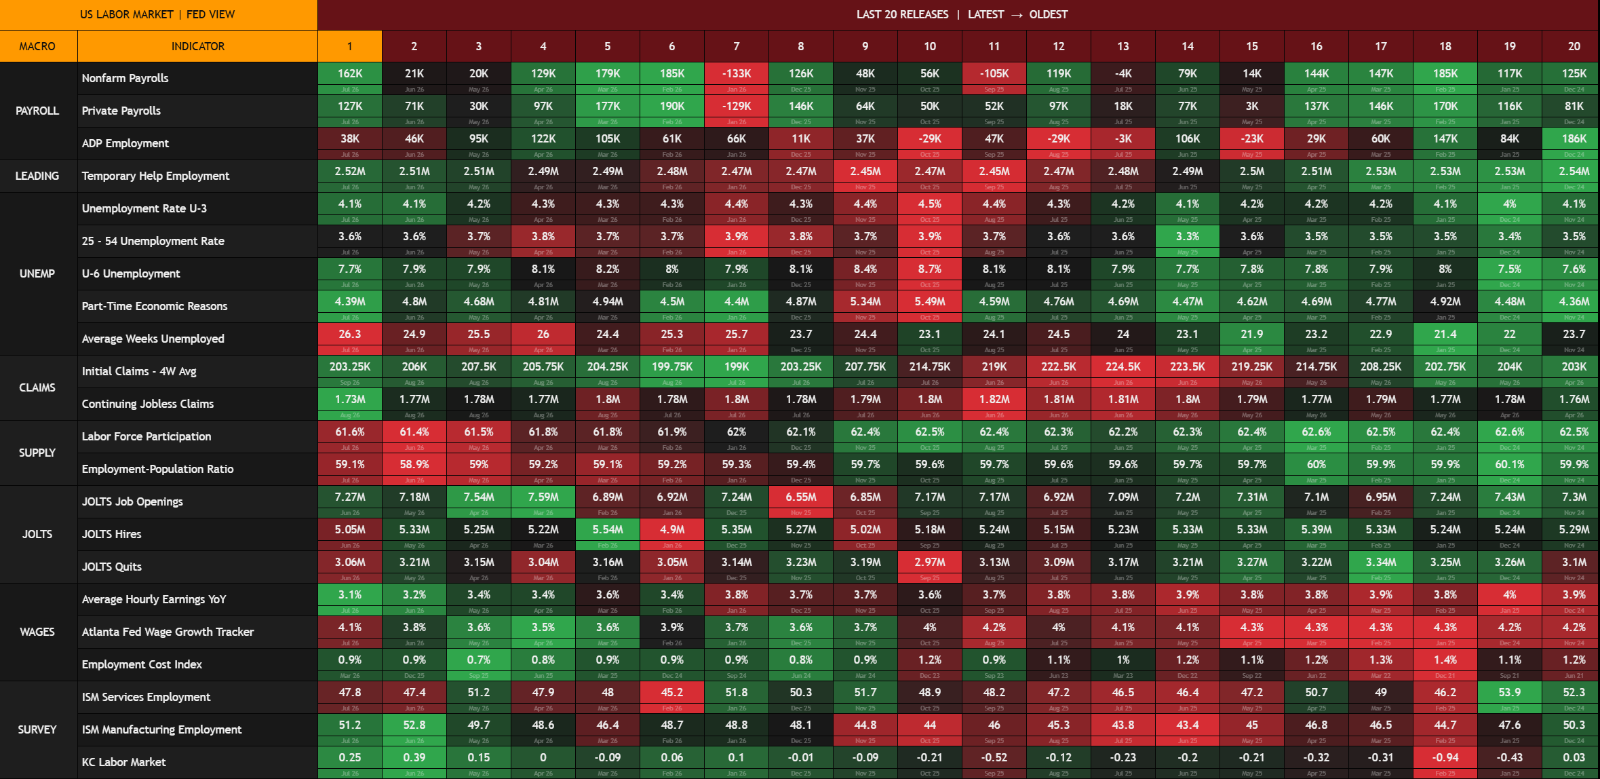
Auch unterhalb der großen Headline-Zahlen passt das Bild dazu. Der Arbeitsmarkt kühlt zwar gegenüber früheren Jahren ab, bricht aber nicht weg. Die Arbeitslosenquote liegt bei rund 4,1 %, Initial Claims bewegen sich weiterhin nur um die 200.000er-Marke und die jüngsten Nonfarm Payrolls zeigen weiterhin Beschäftigungswachstum. Gleichzeitig bleibt die Nachfrage nach Arbeitskräften mit mehr als sieben Millionen offenen Stellen relevant.
Noch stärker fällt aktuell die Inflationsseite auf. Headline PCE, Core PCE sowie Teile der Produzentenpreise und verschiedene Prices-Paid-Komponenten zeigen weiterhin erhöhten Preisdruck. Besonders die Pipeline ist relevant:
Höhere Input-, Import- und Produzentenpreise müssen nicht vollständig beim Konsumenten ankommen, erhöhen aber das Risiko, dass der Disinflationsprozess langsamer verläuft als bislang angenommen.
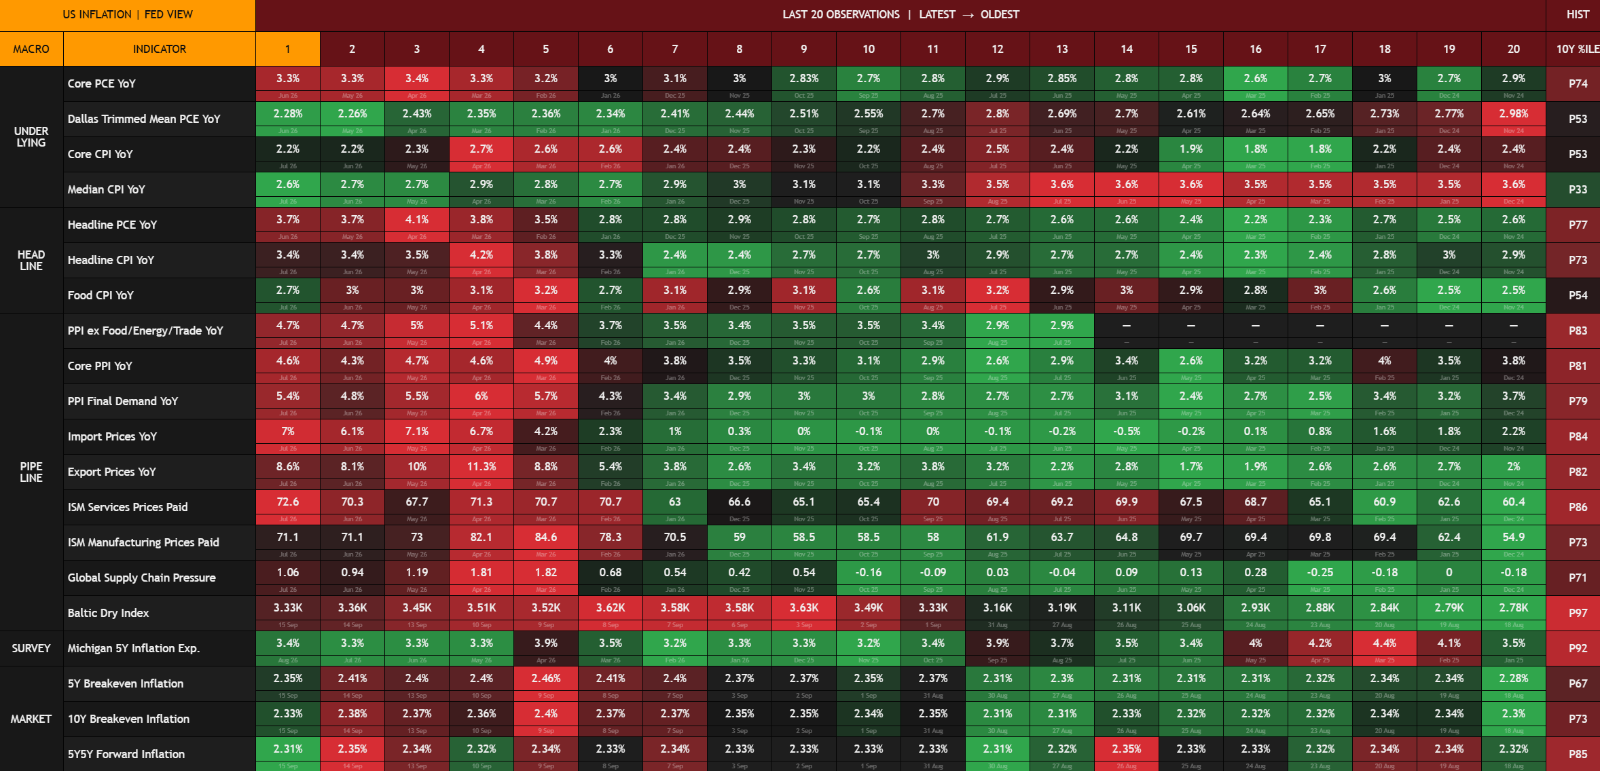
Und gleichzeitig fehlt bisher der klassische konjunkturelle Gegenspieler. ISM Manufacturing liegt wieder klar über 50, die Services-Aktivität bleibt stark und verschiedene High-Frequency-Indikatoren deuten weiterhin auf Expansion hin.
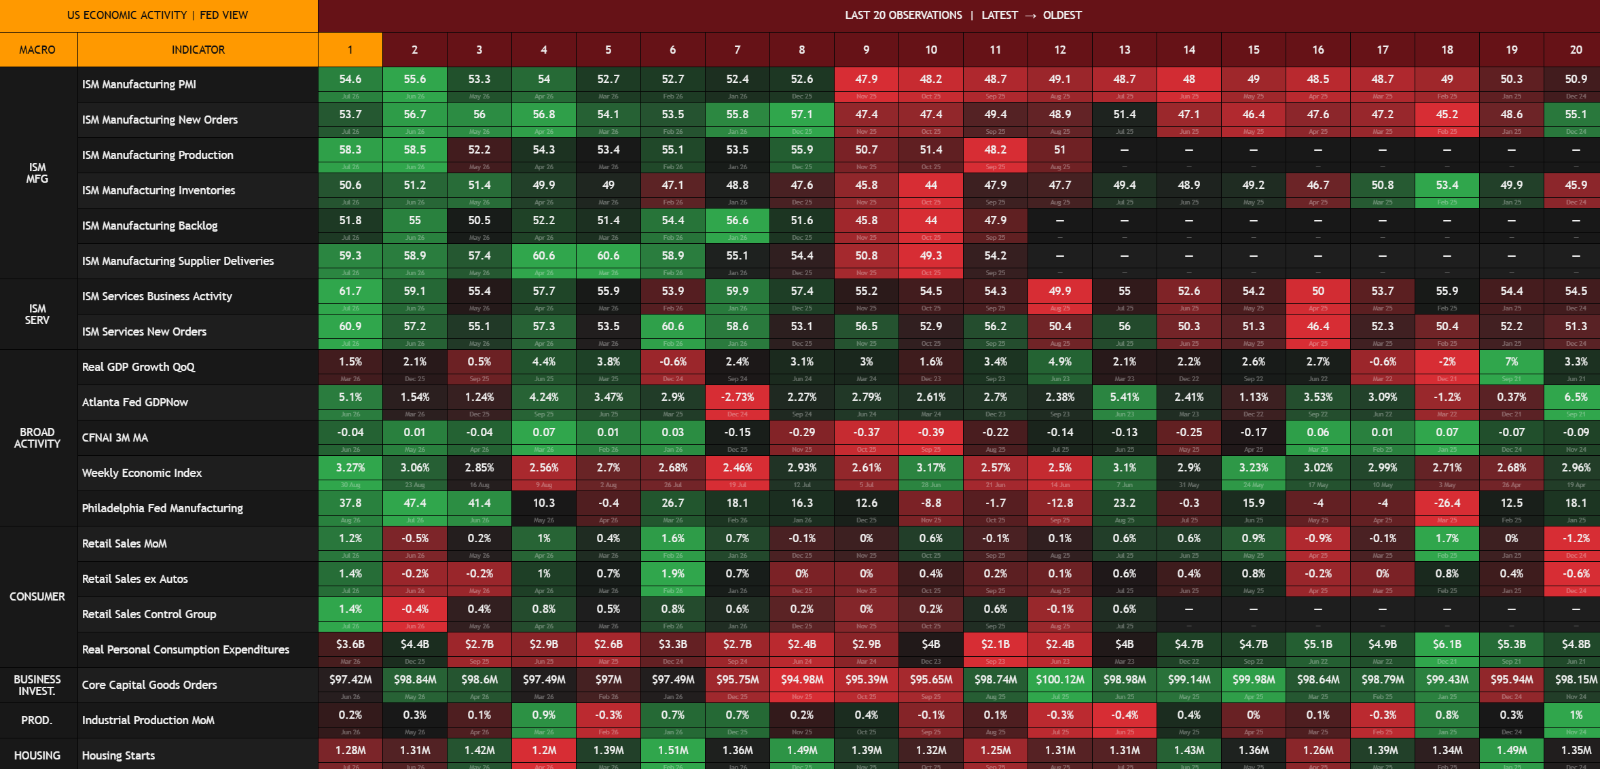
Damit entsteht für die Geldpolitik eine unangenehme Kombination: Die Wirtschaft ist aktuell nicht schwach genug, um höheren Zinsen unmittelbar entgegenzuwirken, während die Inflation gleichzeitig noch zu hoch ist, um schnelle Lockerungen zu rechtfertigen.
Der Markt geht bereits über den Dot Plot hinaus
Genau hier wird das Rates Pricing besonders interessant.
Die marktbasiert implizierte Zinskurve hat sich innerhalb eines Monats deutlich nach oben verschoben. Am vorderen Ende fällt die Veränderung noch vergleichsweise moderat aus, während sie über die späteren Laufzeiten auf rund 50 bis fast 60 Basispunkte anwächst.
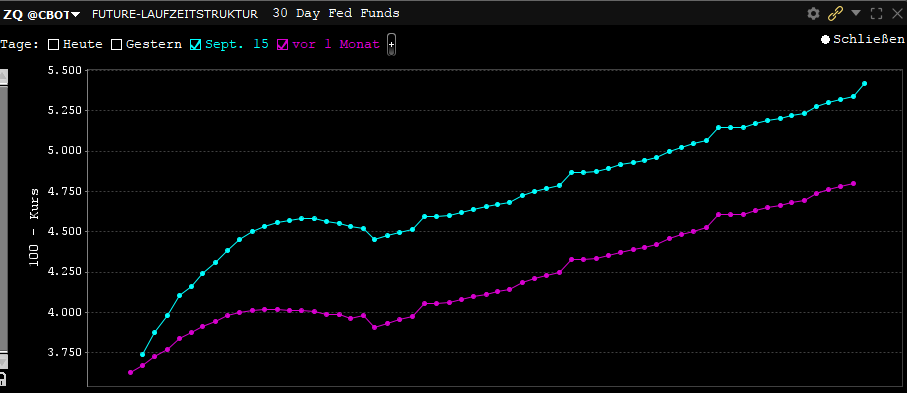
Der Markt verschiebt also nicht nur den nächsten Zinsschritt. Er hinterfragt zunehmend, wie niedrig die Fed Funds Rate in den kommenden Jahren überhaupt wieder fallen kann.
Besonders deutlich wird das beim December 2028 Fed Funds Future. Der daraus abgeleitete Zinssatz ist zuletzt bis auf ungefähr 4,72 % gestiegen. Zum Vergleich: Der neue Median des FOMC für Ende 2028 liegt bei lediglich 3,9 %.
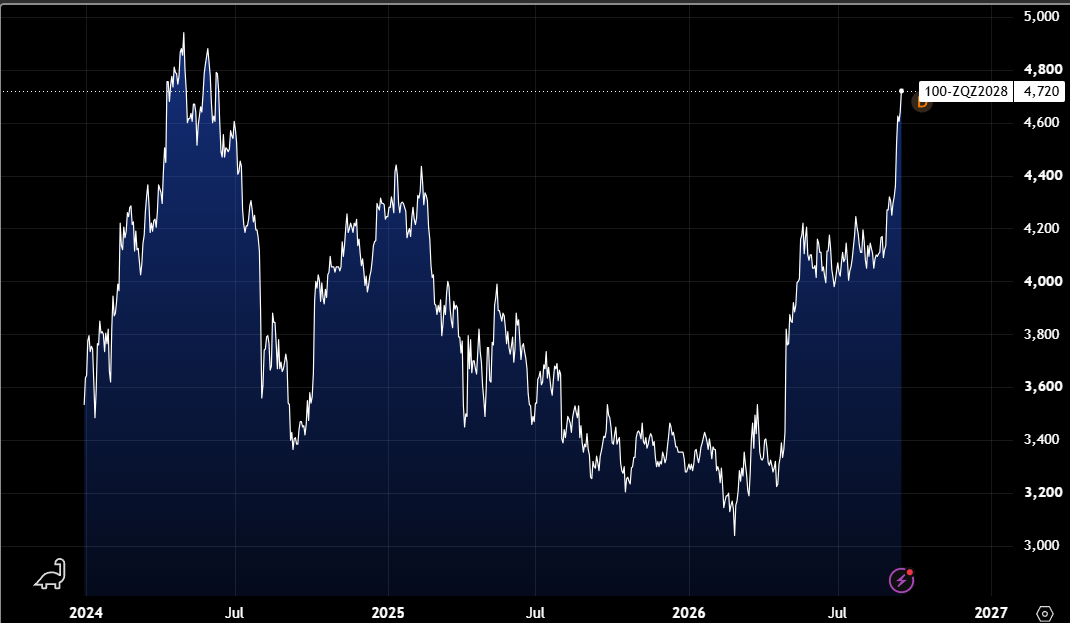
Damit liegt das Futures Pricing grob 80 Basispunkte über dem neuen Fed-Median.
Beide Größen sind methodisch nicht vollständig identisch. Der Future bildet den durchschnittlichen effektiven Fed Funds Rate des entsprechenden Monats ab, während der Dot Plot die Einschätzung der FOMC-Mitglieder zum angemessenen Jahresendniveau des Leitzinses widerspiegelt.
Die Richtung der Diskrepanz ist dennoch bemerkenswert.
Selbst nachdem die Fed ihre eigenen Erwartungen deutlich angehoben hat, preist der Markt inzwischen einen noch restriktiveren Zinspfad ein.
COT: Leveraged Funds sind massiv in Rates positioniert
Auch die Positionierung passt in dieses Bild. Bei den 3-Month SOFR Futures liegen Leveraged Funds aktuell bei rund -2,80 Millionen Kontrakten netto.
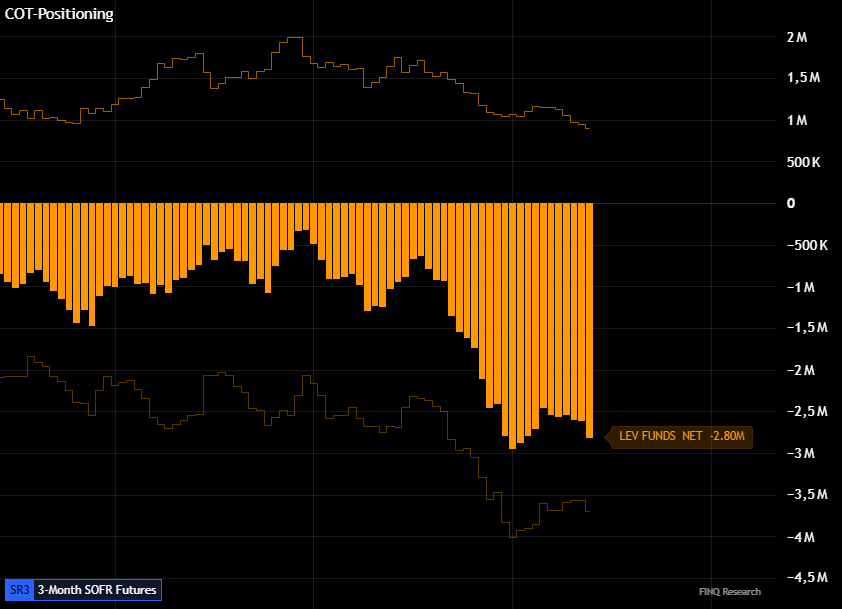
Gerade beim SOFR-Komplex ist diese Entwicklung relevant, da die Futures eng mit den Erwartungen für kurzfristige US-Zinsen verbunden sind. Die Positionierung zeigt, wie stark Leveraged Funds aktuell im Rates-Komplex exponiert sind.
Bei den Ultra U.S. Treasury Bond Futures liegt die Netto-Positionierung der Leveraged Funds ebenfalls bei rund -864.000 Kontrakten.
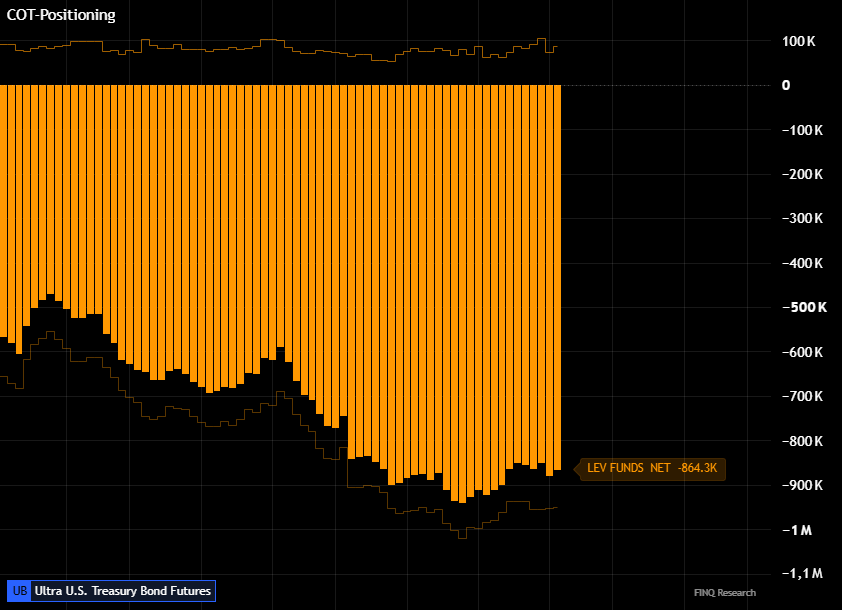
Beim Treasury-COT sollte die Interpretation allerdings vorsichtiger ausfallen. Eine große Short-Position von Leveraged Funds bedeutet nicht automatisch, dass Hedgefonds ausschließlich auf fallende Treasury-Preise und steigende Renditen setzen.
Short-Positionen in Treasury Futures werden häufig im Cash-Futures Basis Trade oder anderen Relative-Value-Strategien gegen Long-Positionen im Cash-Treasury-Markt eingesetzt. Die Positionierung sollte deshalb nicht als rein direktionales Signal interpretiert werden.
Trotzdem ist das Gesamtbild bemerkenswert: Makrodaten, Zinskurve, Futures Pricing und Positionierung spiegeln aktuell dasselbe höhere Zinsumfeld wider.
Was jetzt entscheidend wird
Der Markt hat innerhalb weniger Wochen einen erheblichen Teil des zukünftigen Zinspfads neu bewertet. Gleichzeitig hat die Fed ihre eigenen Projektionen deutlich nach oben verschoben.
Damit verlagert sich die entscheidende Frage zunehmend von „Wann beginnt die Fed wieder zu lockern?“ zu „Wie hoch müssen die Zinsen in diesem wirtschaftlichen Umfeld tatsächlich bleiben?“
Solange Wachstum und Arbeitsmarkt stabil bleiben und die Inflation nicht überzeugend Richtung 2 % zurückkehrt, dürfte es schwer werden, das aktuell eingepreiste höhere Zinsniveau vollständig aus dem Markt zu nehmen.
Umgekehrt ist inzwischen auch einiges an zusätzlicher Straffung eingepreist. Schwächere Arbeitsmarktdaten, nachlassender Preisdruck oder eine deutliche Abkühlung der wirtschaftlichen Aktivität könnten deshalb schnell für eine Gegenbewegung sorgen.
Unser Base Case für Dezember
Daher bleibt eine weitere Zinsanhebung im Dezember in unserem aktuellen Base Case. Solange der Inflationsdruck nicht sichtbar nachlässt, der Arbeitsmarkt keine deutlicheren Schwächesignale zeigt und sich die wirtschaftliche Aktivität nicht spürbar abkühlt, sehen wir auf Basis der aktuellen Daten wenig fundamentalen Grund für eine schnelle Kehrtwende der Fed.
Gegen dieses Szenario sprechen vor allem mögliche Veränderungen des wirtschaftspolitischen Umfelds sowie zunehmende fiskalische Risiken und der damit verbundene Druck am Treasury-Markt. Entscheidend bleiben jedoch die Daten bis Dezember: Kühlt insbesondere die Inflation nicht ab, bleibt das Risiko eines weiteren Zinsschritts aus unserer Sicht erhöht.
Der Markt ist bereits einen Schritt weiter...
Disclaimer
Dieser Beitrag dient ausschließlich Informations- und Researchzwecken und stellt weder eine Anlageberatung noch eine Aufforderung zum Kauf oder Verkauf von Wertpapieren oder Finanzinstrumenten dar. Vergangene Entwicklungen, Positionierungsdaten und marktbasierte Erwartungen sind keine Garantie für zukünftige Ergebnisse.