Consumer Staples unter Druck: Was unter der Oberfläche von XLP passiert
Stand: 7. Oktober 2026
Consumer Staples gelten traditionell als defensiver Teil des Aktienmarktes. Genau deshalb ist die aktuelle Entwicklung im Sektor interessant: Während sich XLP von seinem Hoch inzwischen deutlich entfernt hat, verschlechtert sich auch unter der Oberfläche die Marktbreite. Gleichzeitig entstehen jedoch erste Bereiche, die fundamental und bewertungstechnisch deutlich interessanter aussehen als noch vor einigen Monaten.
Das aktuelle Setup ist deshalb nicht einfach bullish oder bearish. Vielmehr zeigt sich ein Sektor, der technisch unter Druck steht, dessen Schwäche inzwischen relativ breit geworden ist – während die Bewertung vor allem unterhalb der größten Unternehmen deutlich zurückgekommen ist und die Gewinnschätzungen für die kommenden Quartale weiterhin Wachstum signalisieren.
Der technische Trend bekommt erste Risse
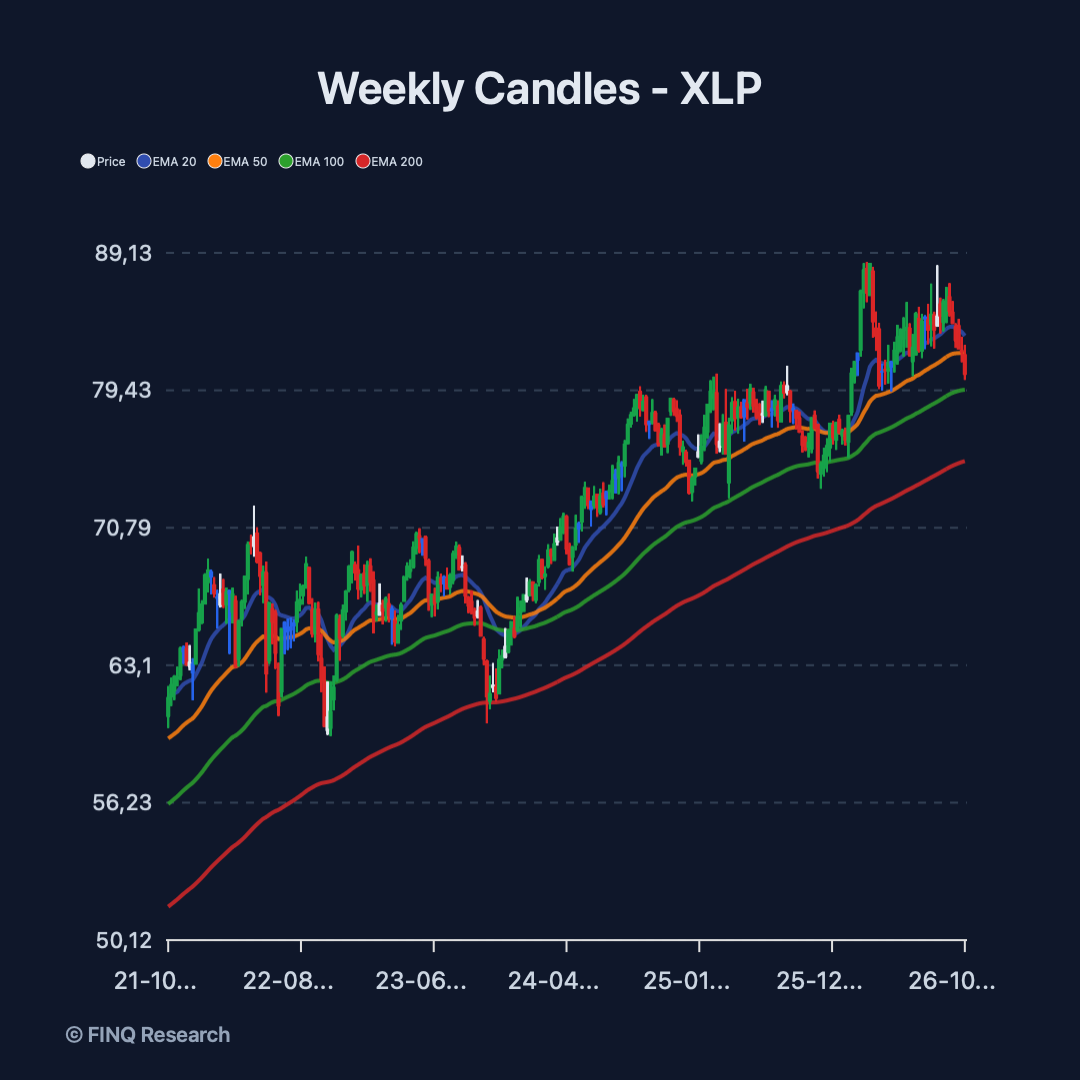
Auf Wochenbasis bleibt der langfristige Aufwärtstrend von XLP grundsätzlich intakt. Der ETF notiert weiterhin deutlich oberhalb seiner 200-Wochen-Linie. Kurzfristig hat sich das Bild jedoch verschlechtert.
Der Kurs ist zuletzt unter die schnelleren gleitenden Durchschnitte gefallen und nähert sich inzwischen dem Bereich der 100-Wochen-EMA. Damit befindet sich der Sektor an einem technisch interessanten Punkt: Der langfristige Trend ist noch nicht gebrochen, die kurzfristige Trendstruktur hat sich jedoch klar abgeschwächt.
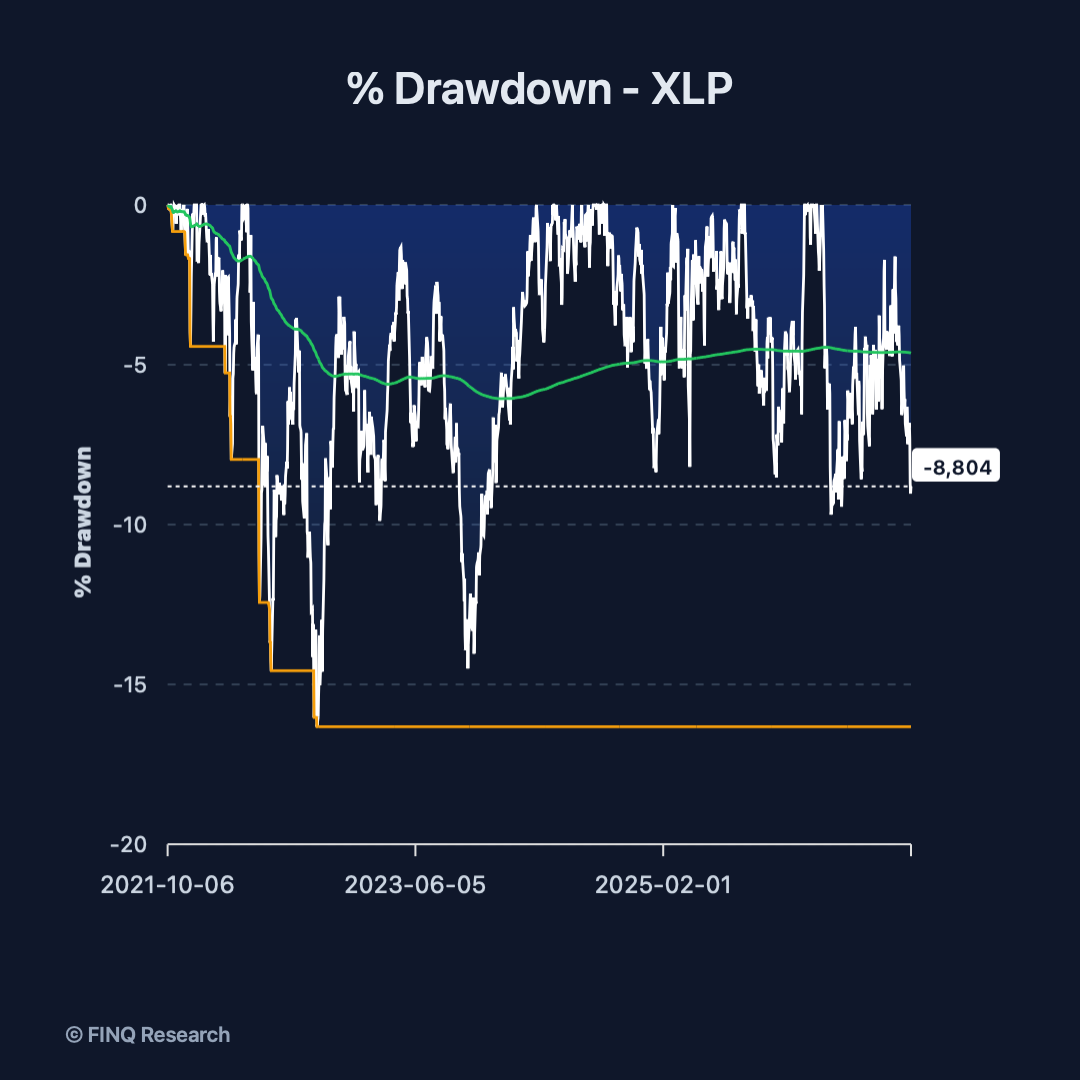
Auch der Drawdown zeigt, dass es sich inzwischen um mehr als eine kleine Konsolidierung handelt. XLP liegt aktuell rund 8,8 % unter seinem bisherigen Hoch. Damit ist der Rückgang deutlich tiefer als der durchschnittliche Drawdown der vergangenen Jahre, bleibt aber gleichzeitig noch klar unter den größeren Rücksetzern von rund 15–16 %, die wir innerhalb des betrachteten Zeitraums bereits gesehen haben.
Das macht den aktuellen Bereich interessant: Der Sektor ist bereits deutlich zurückgekommen, befindet sich aber noch nicht in einem historisch außergewöhnlichen Stresszustand.
Die Schwäche ist inzwischen breit
Besonders auffällig ist die Entwicklung innerhalb des Sektors.
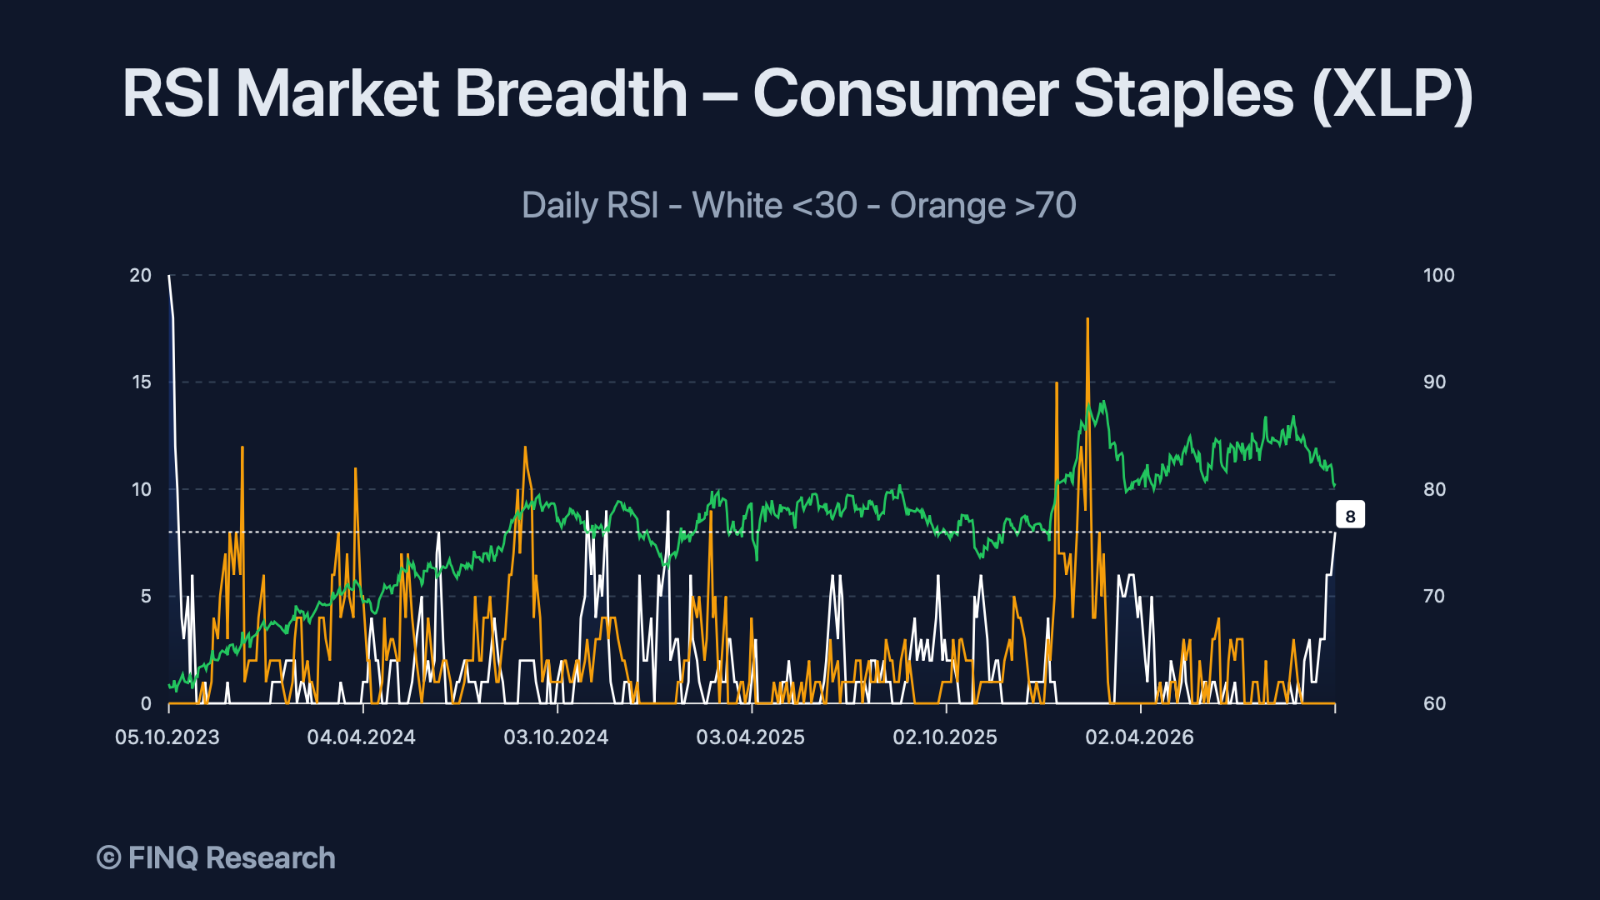
Aktuell befinden sich acht XLP-Unternehmen bei einem Daily RSI unter 30, während praktisch keine Titel mehr einen RSI über 70 aufweisen. Noch vor wenigen Monaten sah das Bild deutlich ausgeglichener aus.
Damit ist die kurzfristige Schwäche inzwischen nicht mehr auf einzelne Unternehmen begrenzt.
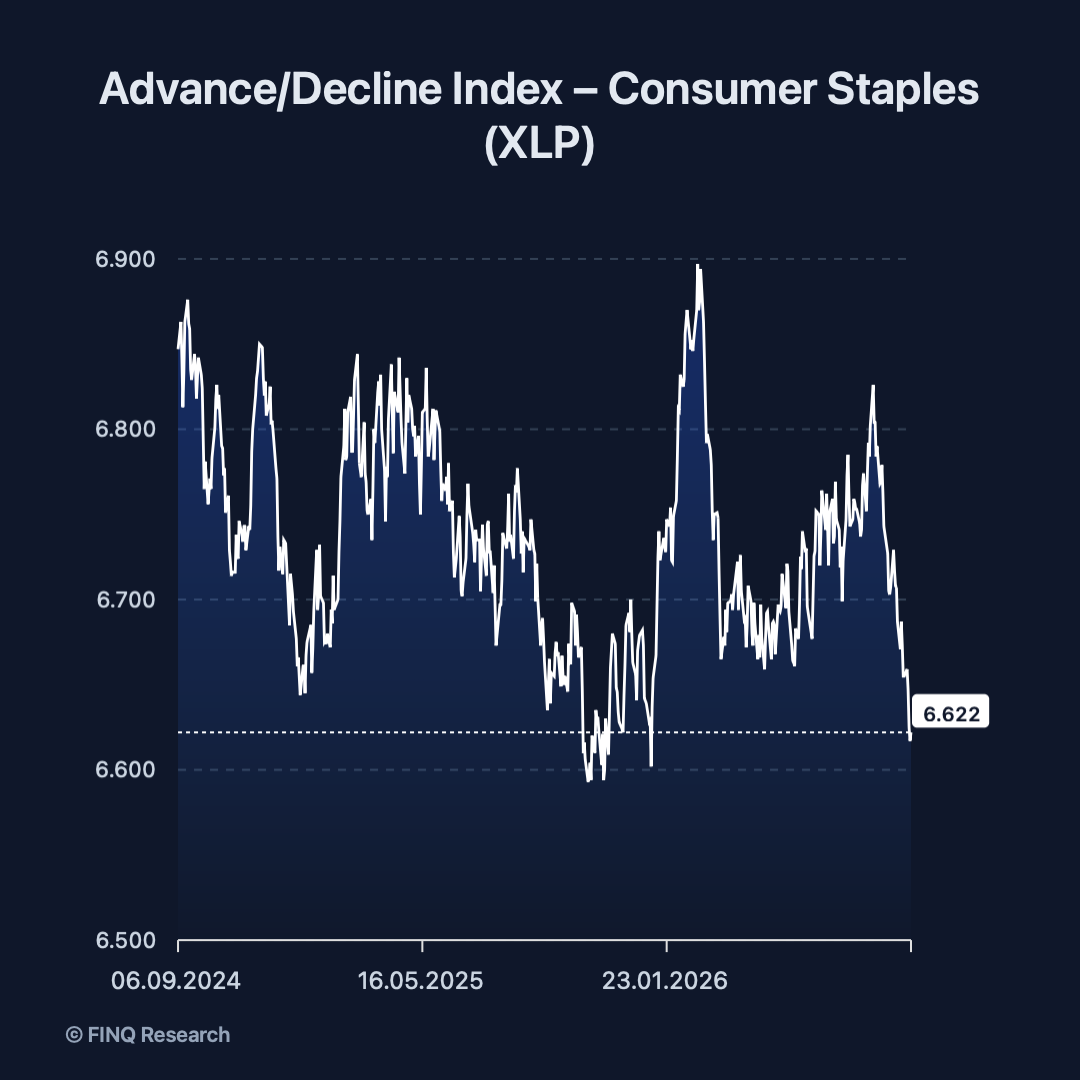
Das gleiche Signal liefert der Advance/Decline Index. Nach einer zwischenzeitlichen Erholung ist der Index zuletzt deutlich gefallen und notiert mit rund 6,62 wieder nahe dem unteren Bereich seiner jüngeren Handelsspanne.
Die Preisentwicklung des ETFs allein unterschätzt damit aktuell, wie schwach die Bewegung innerhalb des Sektors geworden ist.
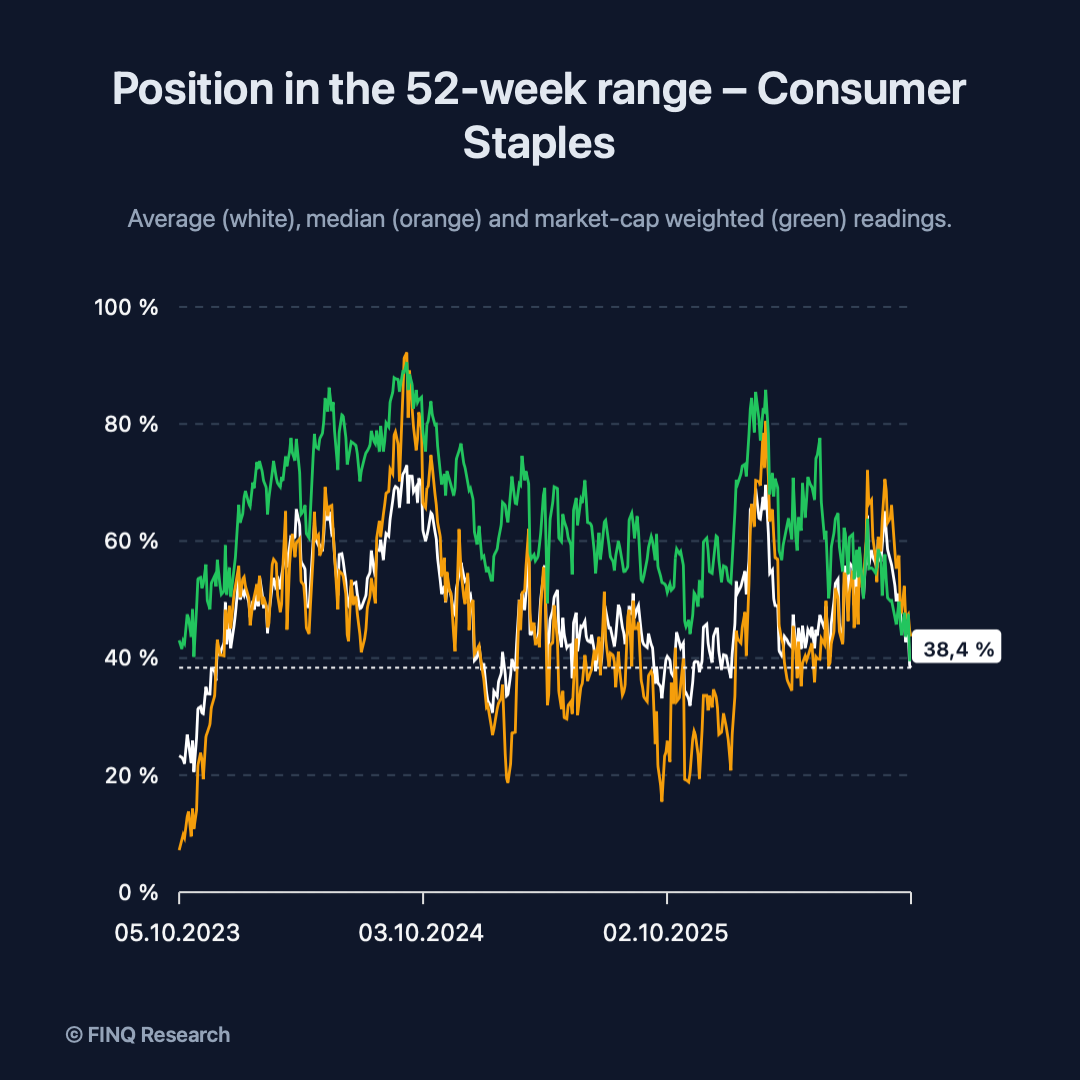
Noch klarer wird das beim Blick auf die Position der einzelnen Unternehmen innerhalb ihrer jeweiligen 52-Wochen-Spanne.
Der durchschnittliche XLP-Titel befindet sich aktuell nur noch bei rund 38,4 % seiner 52-Wochen-Range. Auch Median und market-cap-gewichtete Betrachtung haben deutlich nachgegeben und liegen nur noch im unteren bis mittleren Bereich der Spanne.
Das ist aus unserer Sicht ein wichtiges Signal: Die Schwäche konzentriert sich nicht lediglich auf einige kleine Unternehmen. Ein erheblicher Teil des Sektors hat sich von seinen Hochs entfernt.
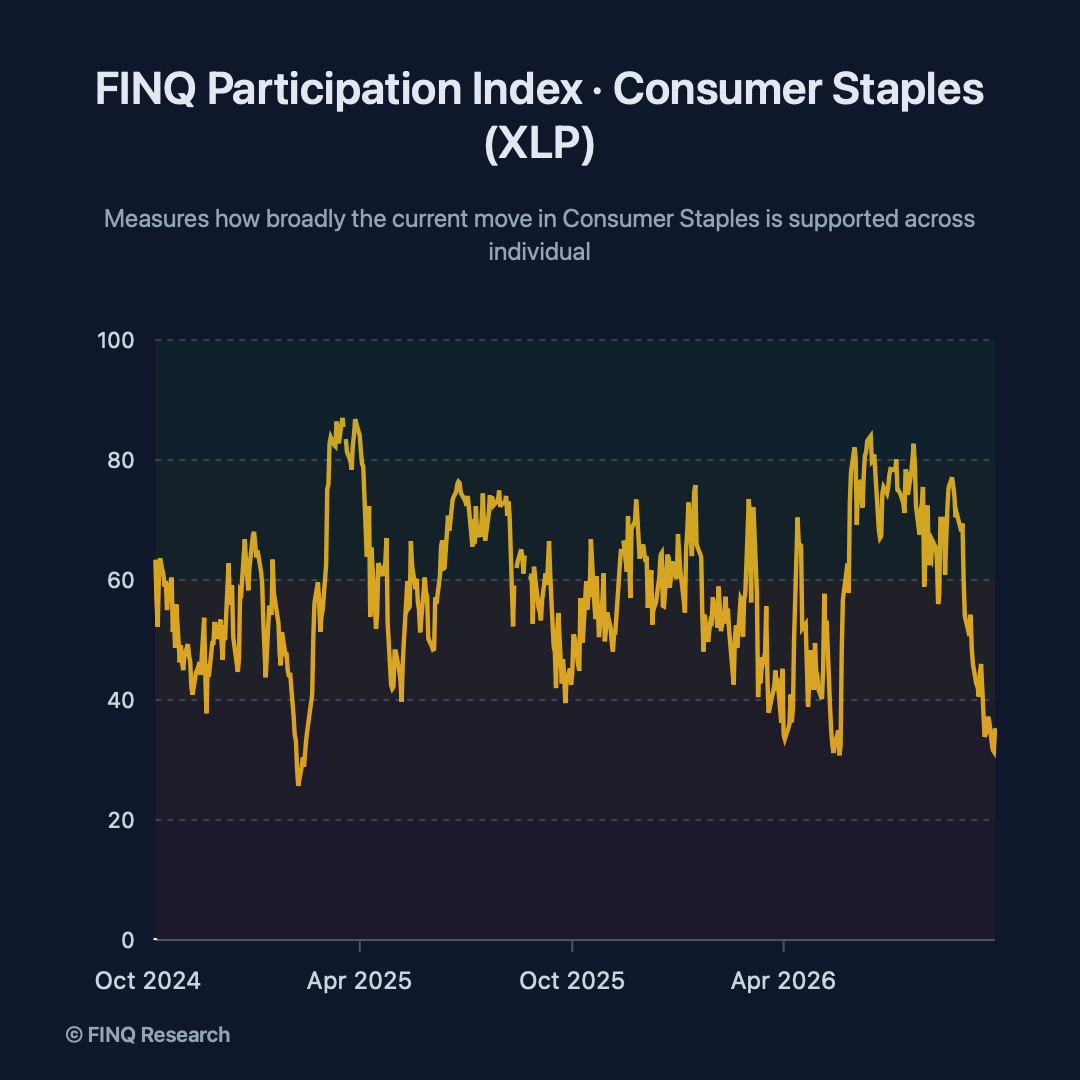
Unser eigener FINQ Participation Index bestätigt dieses Bild. Nachdem der Index im Sommer zeitweise oberhalb von 80 Punkten lag, ist er inzwischen bis in den niedrigen 30er-Bereich gefallen.
Das bedeutet: Die aktuelle Bewegung wird nur noch von einem relativ kleinen Teil des Sektors getragen. Eine nachhaltige Bodenbildung würden wir deshalb nicht allein an einer Stabilisierung von XLP festmachen. Entscheidender wäre, dass auch die Partizipation innerhalb des Sektors wieder beginnt anzuziehen.
Unter der Oberfläche entstehen große Unterschiede
Der Blick auf die YTD-Performance-Beiträge zeigt, wie unterschiedlich sich einzelne Unternehmen entwickeln.
Target liefert mit rund +1,92 Prozentpunkten aktuell den größten positiven Beitrag, gefolgt von Coca-Cola, Philip Morris, Altria und ADM. Allein diese fünf Unternehmen tragen zusammen rund 6,4 Prozentpunkte zur Performance bei.
Auf der anderen Seite belasten unter anderem Walmart, General Mills, PepsiCo und McCormick.
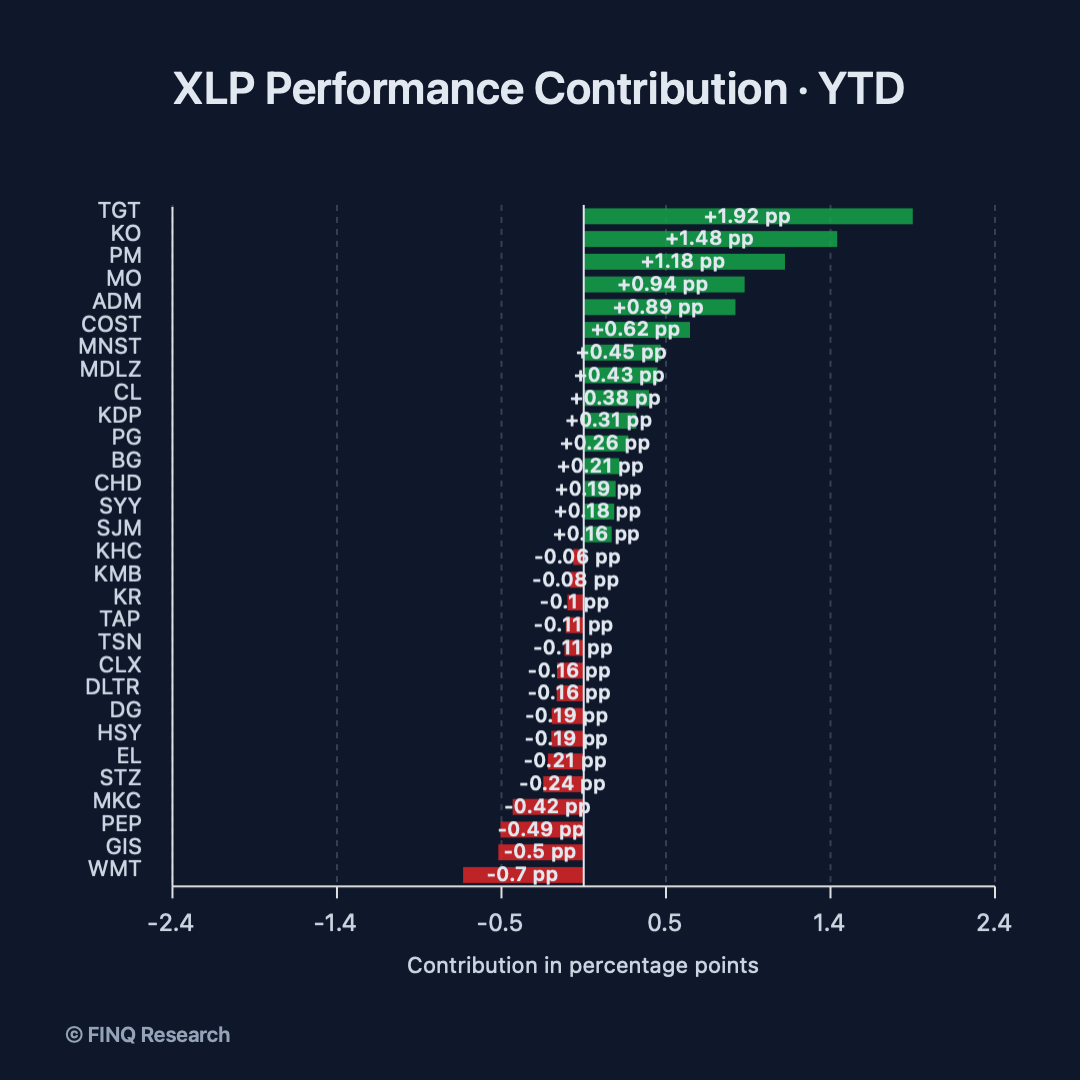
Genau diese Dispersion ist für uns aktuell einer der wichtigsten Punkte.
Consumer Staples sollte deshalb momentan nicht ausschließlich als einheitlicher defensiver Sektor betrachtet werden. Die Unterschiede zwischen den einzelnen Unternehmen sind groß – sowohl bei der Performance als auch bei Bewertung und Wachstum.
Umsatzwachstum bleibt solide – Earnings könnten stärker beschleunigen
Fundamental sieht das Bild deutlich stabiler aus als die aktuelle Kursentwicklung.
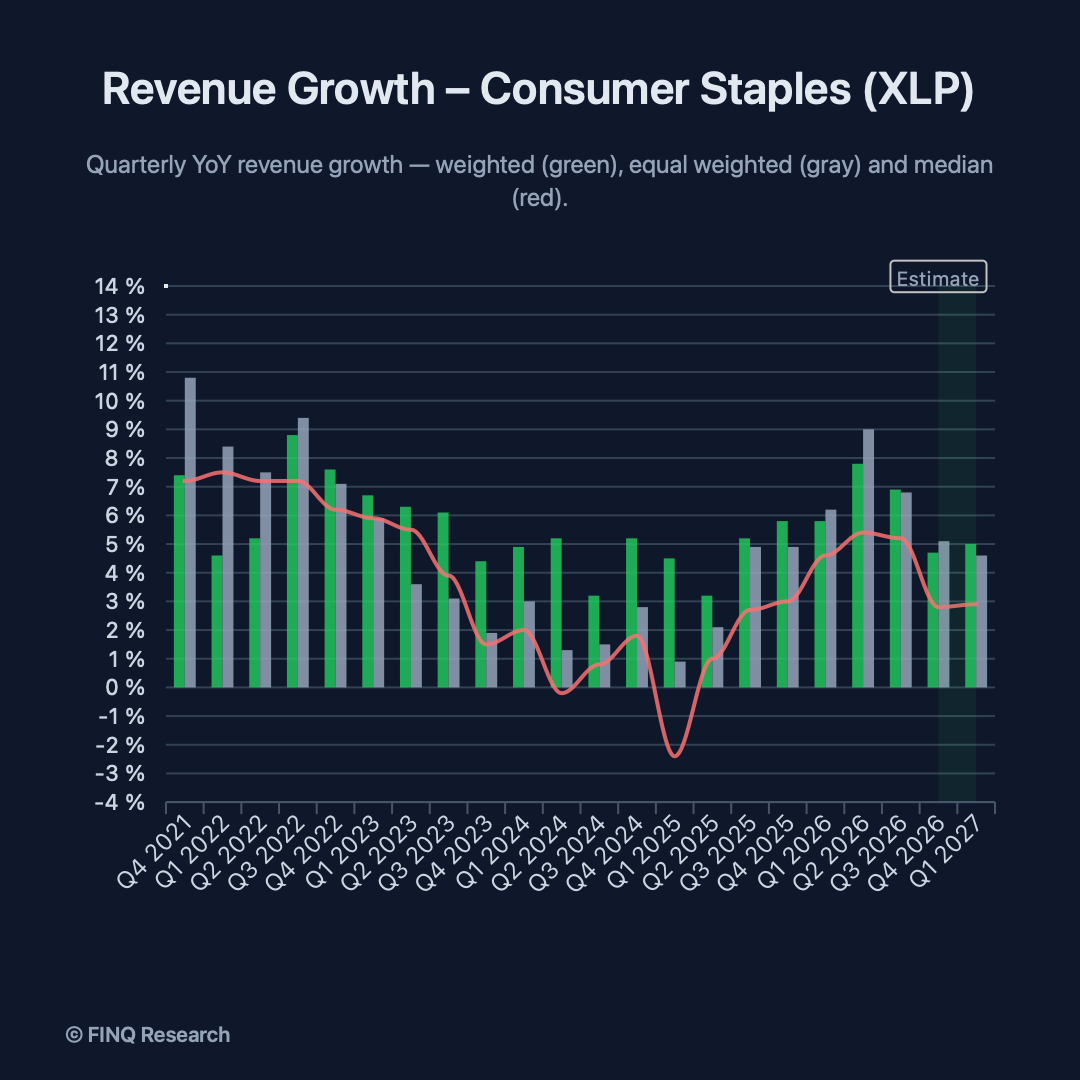
Das aggregierte Umsatzwachstum bleibt positiv. Für die kommenden Quartale liegen die market-cap-gewichteten Erwartungen weiterhin im Bereich von ungefähr 5 % YoY, während Median und Equal Weight etwas darunter liegen.
Damit sehen wir aktuell keine breite Top-Line-Kontraktion im Sektor.
Spannender wird es bei den Gewinnen.
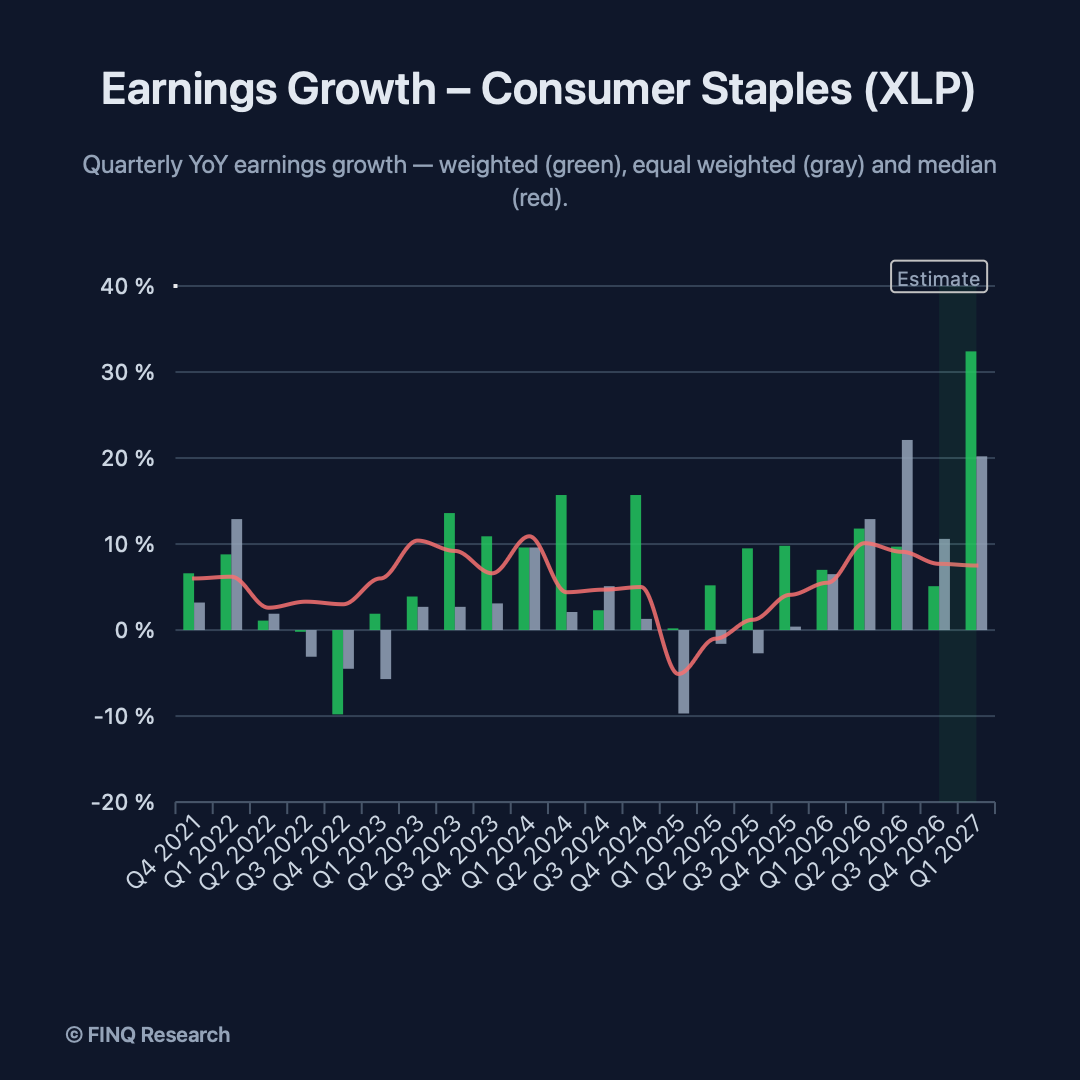
Die aktuellen Schätzungen deuten für Anfang 2027 auf eine deutlich stärkere Beschleunigung des Earnings Growth hin. In der market-cap-gewichteten Betrachtung liegt das erwartete Wachstum zeitweise bei über 30 %, während auch die gleichgewichtete Betrachtung deutlich anzieht.
Der Median bleibt mit rund 7–8 % jedoch erheblich darunter.
Das ist ein entscheidender Unterschied.
Die erwartete Gewinnbeschleunigung scheint nicht gleichmäßig über den gesamten Sektor verteilt zu sein. Größere Unternehmen und einzelne starke Wachstumsbeiträge ziehen die aggregierten Zahlen deutlich nach oben.
Gleichzeitig wächst der Umsatz wesentlich langsamer als die erwarteten Gewinne. Sollten sich diese Schätzungen bestätigen, müsste ein Teil des Earnings Growth daher aus besseren Margen, Operating Leverage, Mix-Effekten oder unternehmensspezifischen Faktoren kommen.
Für uns ist genau das einer der wichtigsten Punkte, die in den kommenden Earnings Seasons bestätigt werden müssen.
XLP ist nicht günstig – aber viele Komponenten inzwischen schon
Auch bei der Bewertung zeigt sich eine außergewöhnlich große Divergenz.
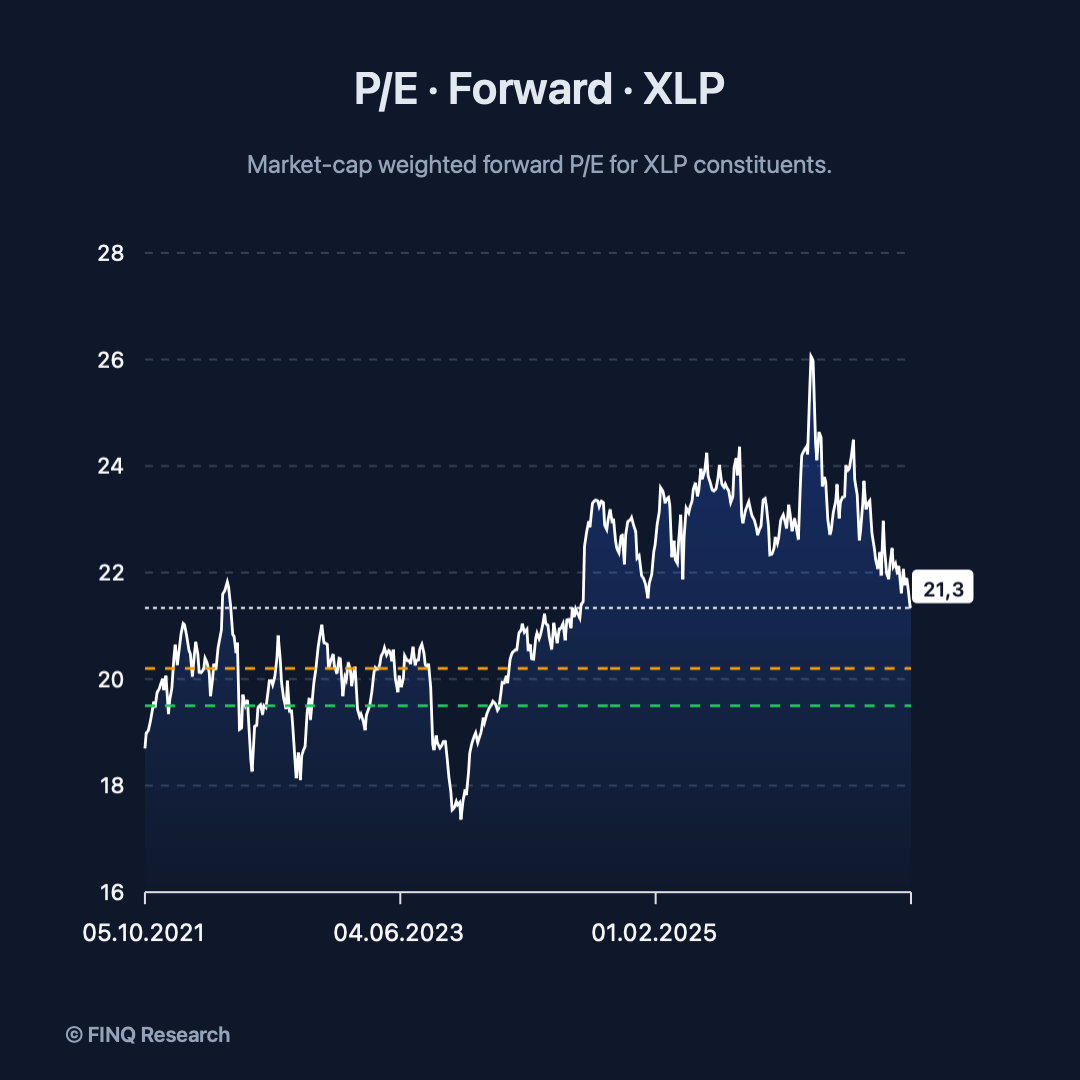
Das market-cap-gewichtete Forward P/E von XLP liegt aktuell bei rund 21,3x. Damit ist der Sektor auf Ebene der größten Unternehmen zwar deutlich von seinen Bewertungshochs zurückgekommen, handelt aber weiterhin oberhalb der langfristigeren Referenzbereiche in unserem Modell.
Ganz anders sieht das Bild bei Equal Weight aus.
Das gleichgewichtete Forward P/E liegt inzwischen nur noch bei rund 17,4x und damit nahe dem unteren Ende der vergangenen fünf Jahre.
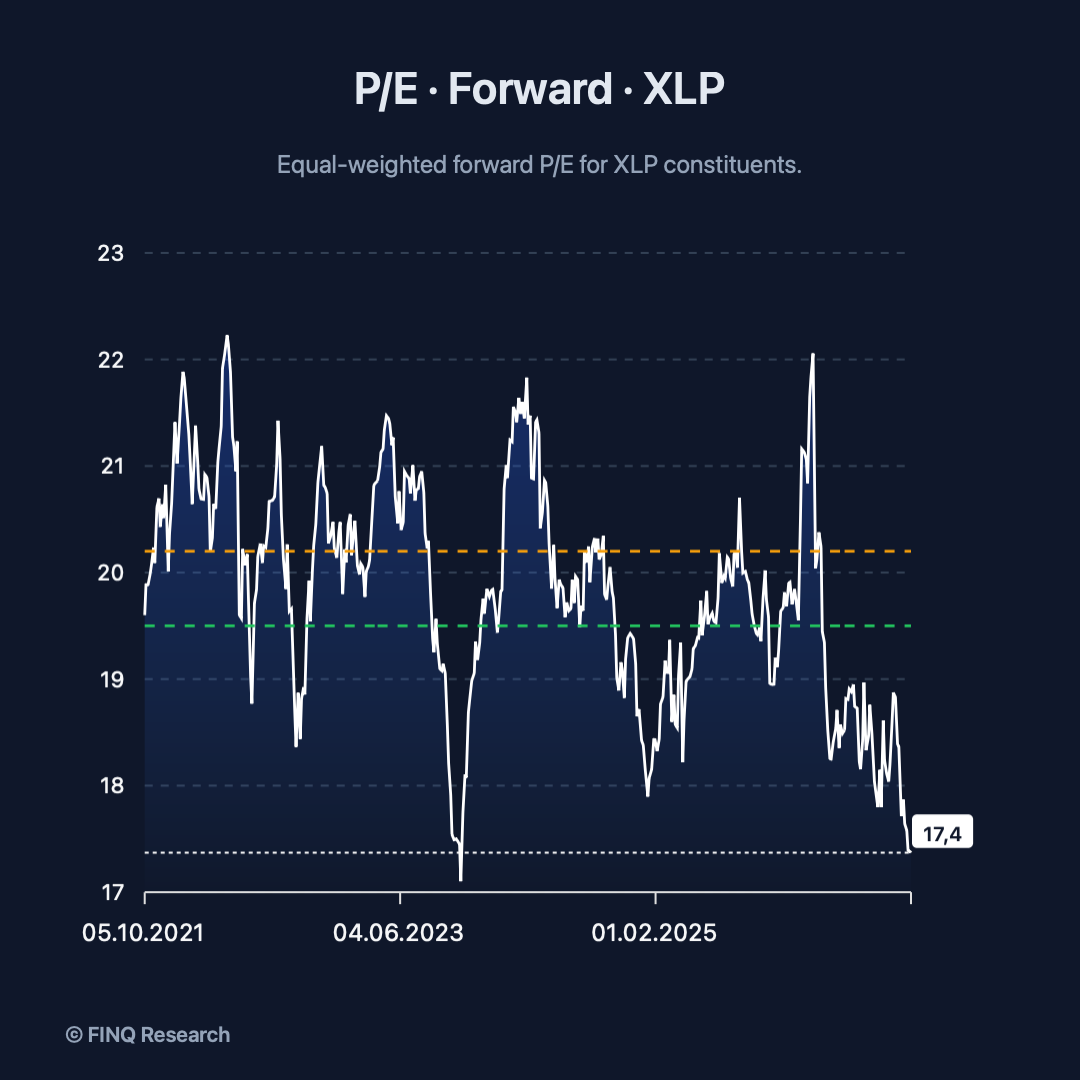
Diese Differenz zwischen 21,3x market-cap weighted und 17,4x equal weighted ist aus unserer Sicht besonders relevant.
Der headline XLP-Multiple lässt den Sektor weiterhin relativ teuer erscheinen. Unterhalb der größten Indexgewichte ist die Bewertung jedoch bereits deutlich stärker zurückgekommen.
Das bedeutet nicht automatisch, dass der Sektor günstig ist. Es zeigt vielmehr, dass sich inzwischen ein wesentlich interessanteres Stock-Picking-Umfeld entwickelt als noch vor einigen Quartalen.
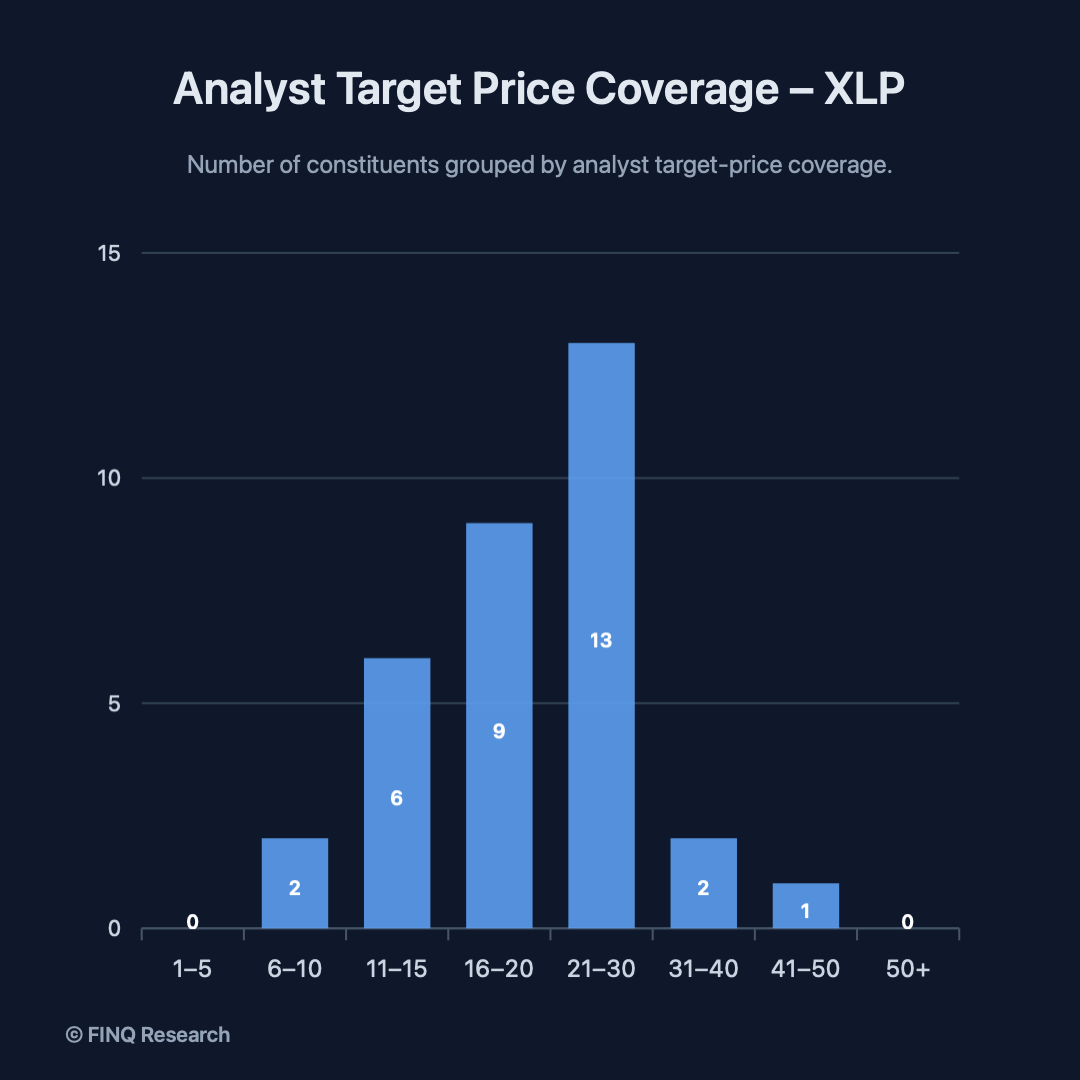
Auch die Analystenabdeckung ist bei einem großen Teil der Unternehmen relativ solide. 22 XLP-Komponenten werden von 16 bis 30 Analysten abgedeckt, während nur wenige Unternehmen sehr geringe Coverage aufweisen.
Damit basiert ein großer Teil der aggregierten Schätzungen auf vergleichsweise breiter Analystenabdeckung.
Volatilität steigt – aber noch kein Stresssignal
Auch im Optionsmarkt zeigt sich aktuell ein interessantes Bild.
Die realisierte Volatilität liegt zuletzt bei rund 24,8 % und damit oberhalb der aktuell niedrigeren impliziten Volatilität. Die Bewegung im Underlying war zuletzt also stärker als das, was zeitweise über Optionen eingepreist wurde.
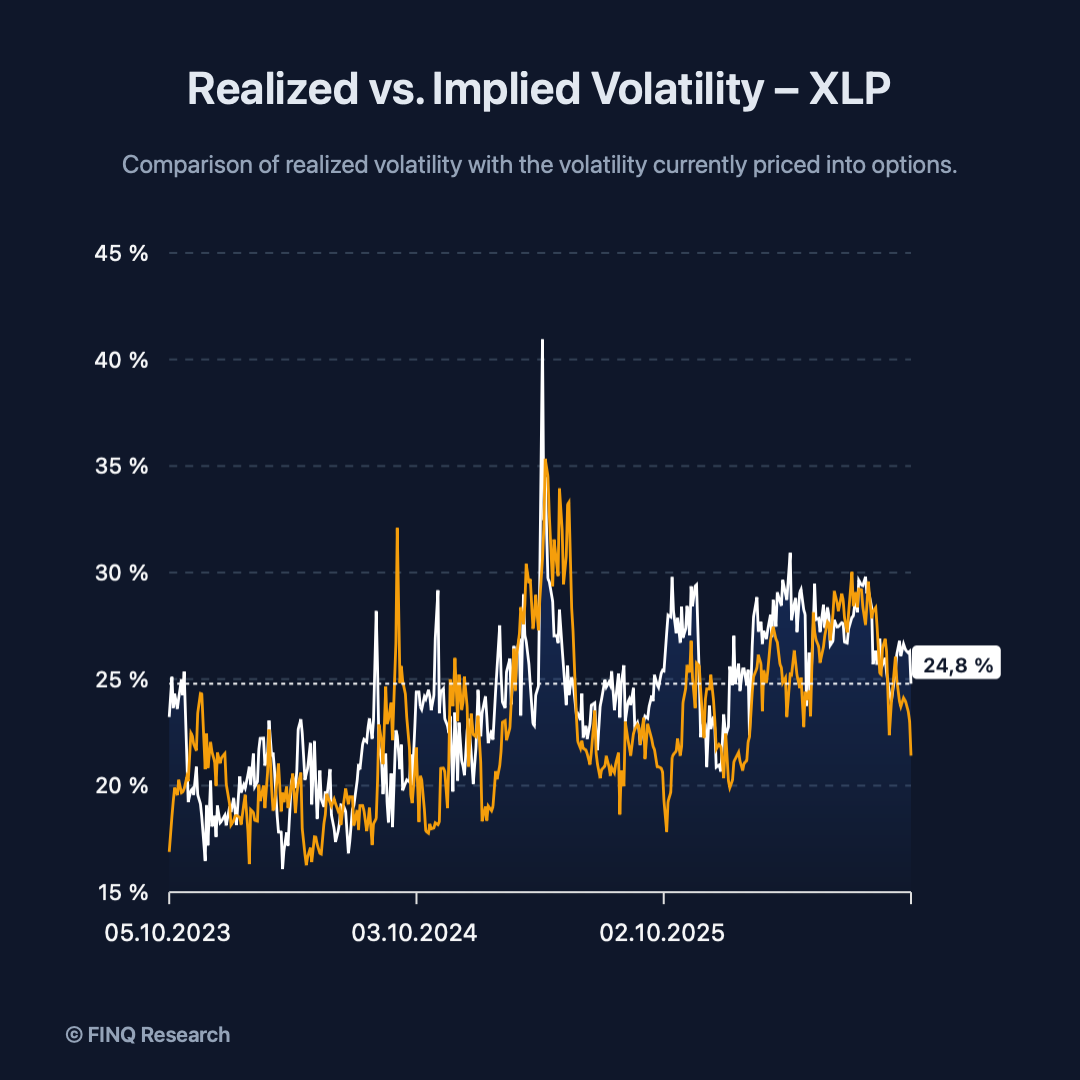
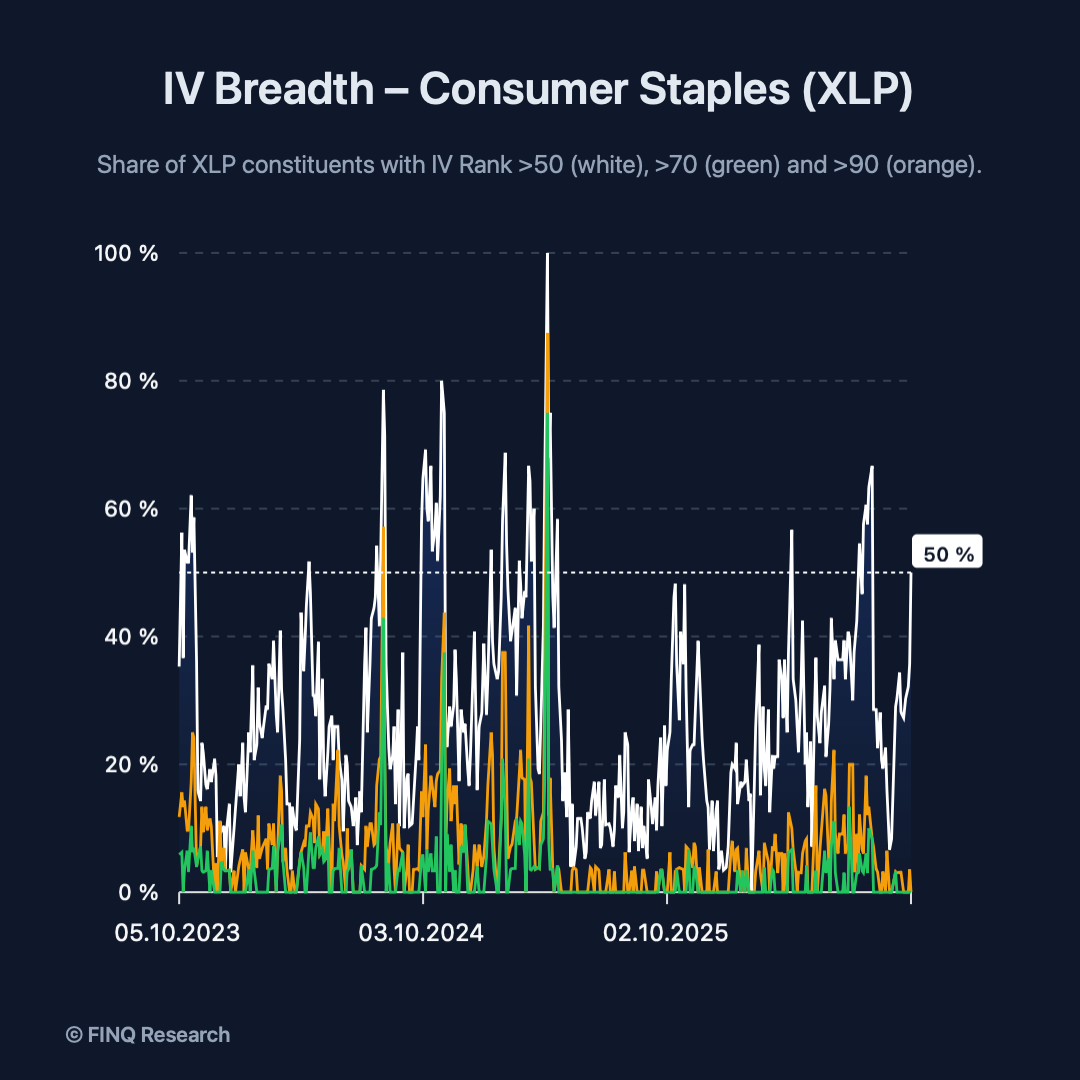
Gleichzeitig zeigt unsere IV Breadth noch keinen sektorweiten Volatilitätsstress.
Aktuell weisen rund 50 % der XLP-Komponenten einen IV Rank über 50 auf. Gleichzeitig befinden sich praktisch keine Unternehmen über einem IV Rank von 70 oder 90.
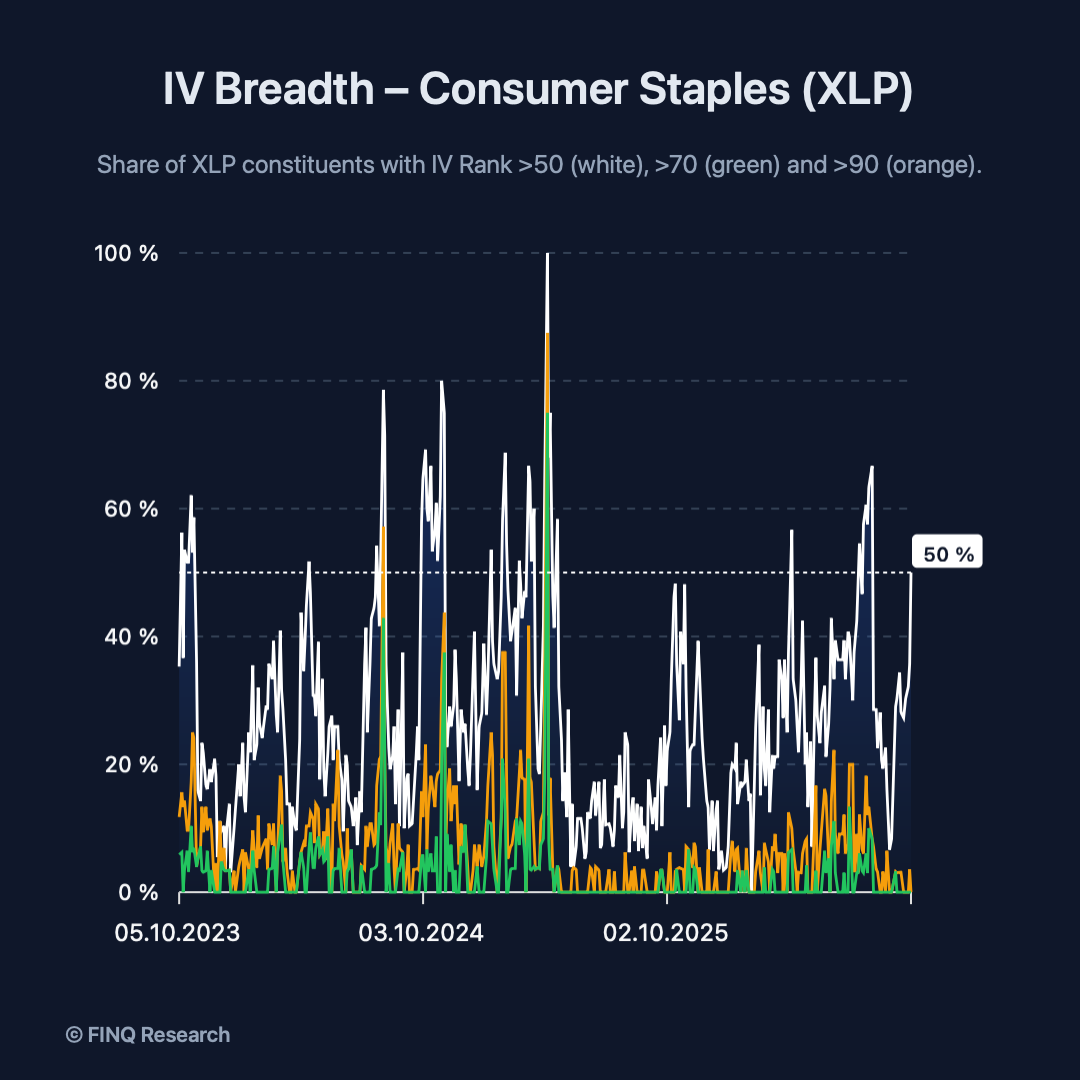
Das ist ein wichtiger Unterschied: Die Unsicherheit hat sich verbreitert, erreicht aber bislang nicht die Extrembereiche, die typischerweise mit echter Panik oder einem ausgeprägten Volatilitätsschock verbunden wären.
Auch beim aggregierten Optionsvolumen sehen wir aktuell keine außergewöhnliche Eskalation. Die größten Aktivitätsspitzen der vergangenen Monate liegen hinter uns, während sich die tägliche Aktivität zuletzt wieder normalisiert hat.
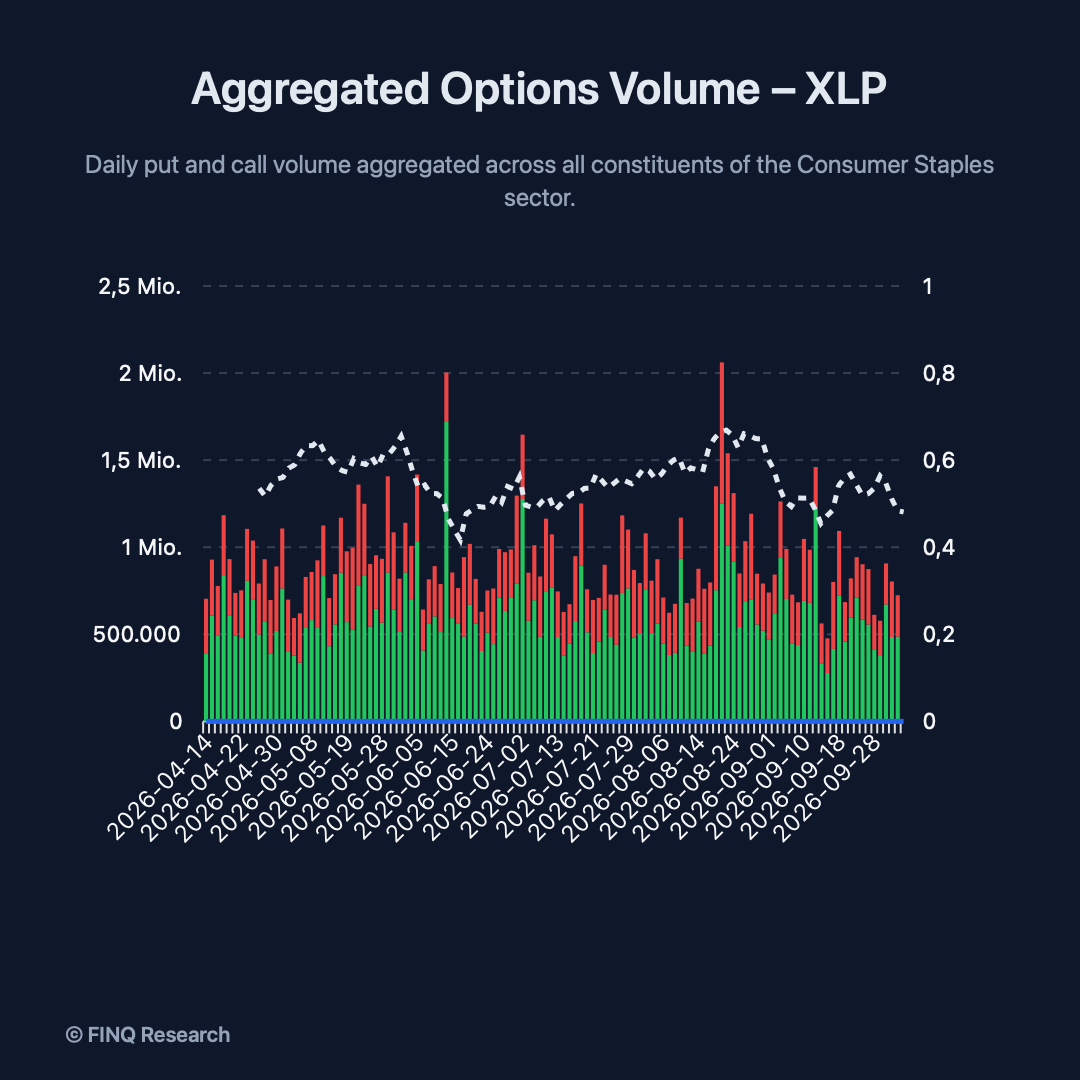
Aus Optionssicht würden wir die aktuelle Lage deshalb eher als erhöhte Unsicherheit ohne echten Stress einordnen.
Seasonality wird ab jetzt interessanter
Ein weiterer Punkt spricht zumindest historisch für einen genaueren Blick auf Consumer Staples.
Die saisonale Entwicklung von XLP verbessert sich in unserem Datensatz typischerweise ab Anfang Oktober. Nach einer schwächeren Phase im Spätsommer zeigt die historische kumulative Entwicklung über die letzten Monate des Jahres einen deutlich positiveren Verlauf.
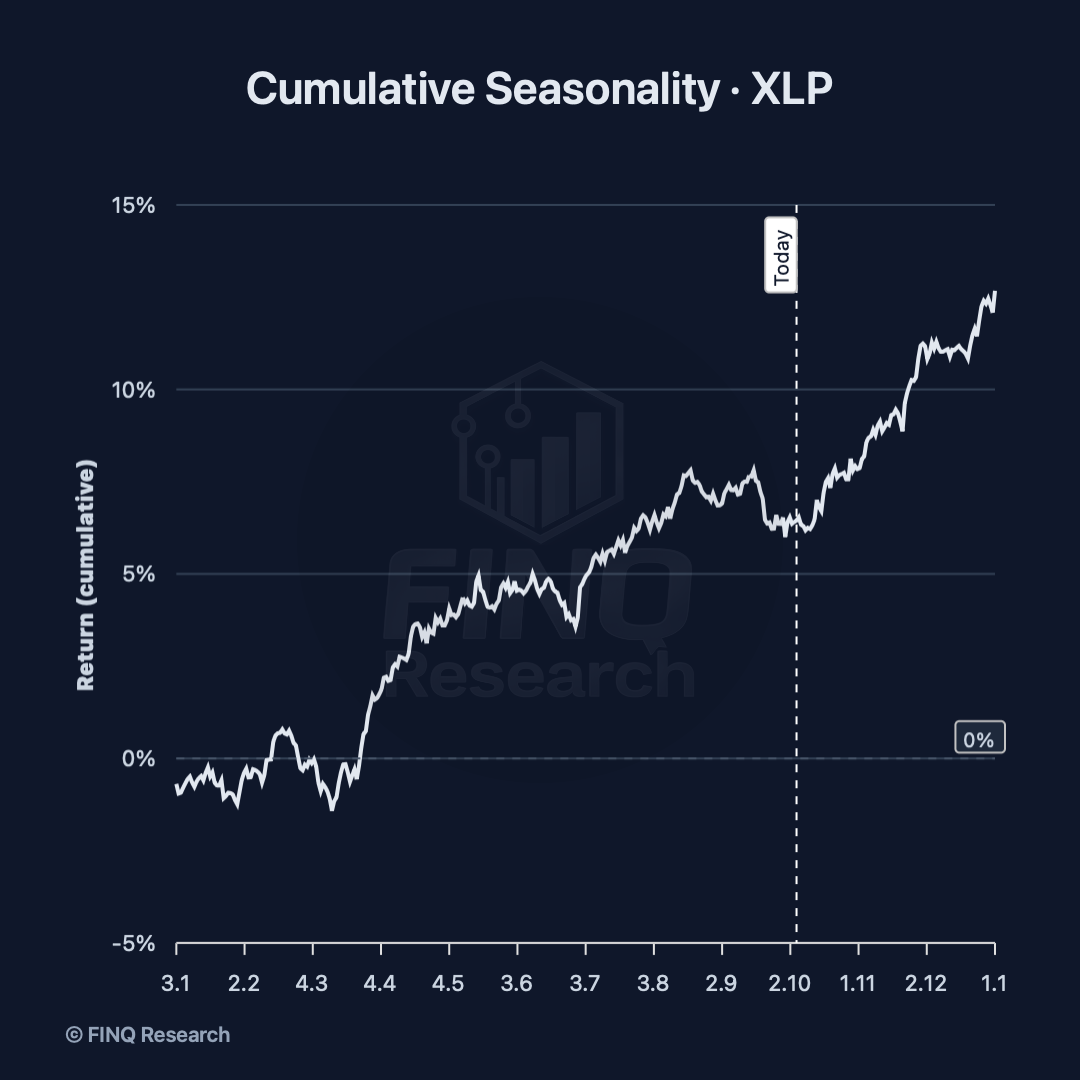
Seasonality allein ist selbstverständlich kein Investment Case. In Verbindung mit einem bereits tieferen Drawdown, einer schwachen Breadth und deutlich zurückgekommenen Bewertungen innerhalb vieler Komponenten erhöht sie für uns jedoch die Relevanz des Sektors für die kommenden Wochen.
Unser aktuelles Fazit
Consumer Staples befinden sich aktuell in einer interessanten Übergangsphase.
Technisch ist die Lage weiterhin schwach. XLP liegt rund 8,8 % unter seinem Hoch, die Marktbreite hat sich klar verschlechtert, acht Unternehmen befinden sich bereits im überverkauften RSI-Bereich und unser Participation Index ist bis in die niedrigen 30er gefallen.
Das spricht noch nicht für einen bestätigten Boden.
Gleichzeitig sieht das fundamentale Bild deutlich stabiler aus. Der Umsatz wächst weiter, die Gewinnschätzungen zeigen für die kommenden Quartale eine mögliche Beschleunigung und die Equal-Weight-Bewertung ist inzwischen auf 17,4x Forward Earnings gefallen.
Für uns entsteht daraus aktuell kein aggressives Buy-Signal, aber ein zunehmend interessantes Setup.
Besonders wichtig wären in den kommenden Wochen drei Entwicklungen:
- Eine Stabilisierung der Breadth – insbesondere beim Advance/Decline Index, RSI Breadth und unserem Participation Index.
- Eine technische Stabilisierung rund um die langfristigeren Weekly EMAs.
- Eine Bestätigung der steigenden Earnings-Erwartungen durch die Unternehmen selbst.
Sollte sich die interne Marktbreite stabilisieren, während die Gewinnschätzungen bestehen bleiben, könnte sich die aktuelle Schwäche im Consumer-Staples-Sektor zunehmend als interessanter Reset herausstellen.
Sollten dagegen die Earnings Estimates nach unten revidiert werden, wäre insbesondere die noch immer höhere Bewertung der größten XLP-Komponenten schwieriger zu rechtfertigen.
Genau deshalb beobachten wir Consumer Staples aktuell deutlich genauer.
Der Sektor ist noch nicht stark.
Aber unter der Oberfläche wird er zunehmend interessant.
Disclaimer
Dieser Beitrag dient ausschließlich Informations- und Researchzwecken und stellt weder eine Anlageberatung noch eine Aufforderung zum Kauf oder Verkauf von Wertpapieren oder Finanzinstrumenten dar. Vergangene Entwicklungen, saisonale Muster, Analystenschätzungen und marktbasierte Erwartungen sind keine Garantie für zukünftige Ergebnisse.