Der S&P 500 hält sich – doch unter der Oberfläche nimmt der Druck zu
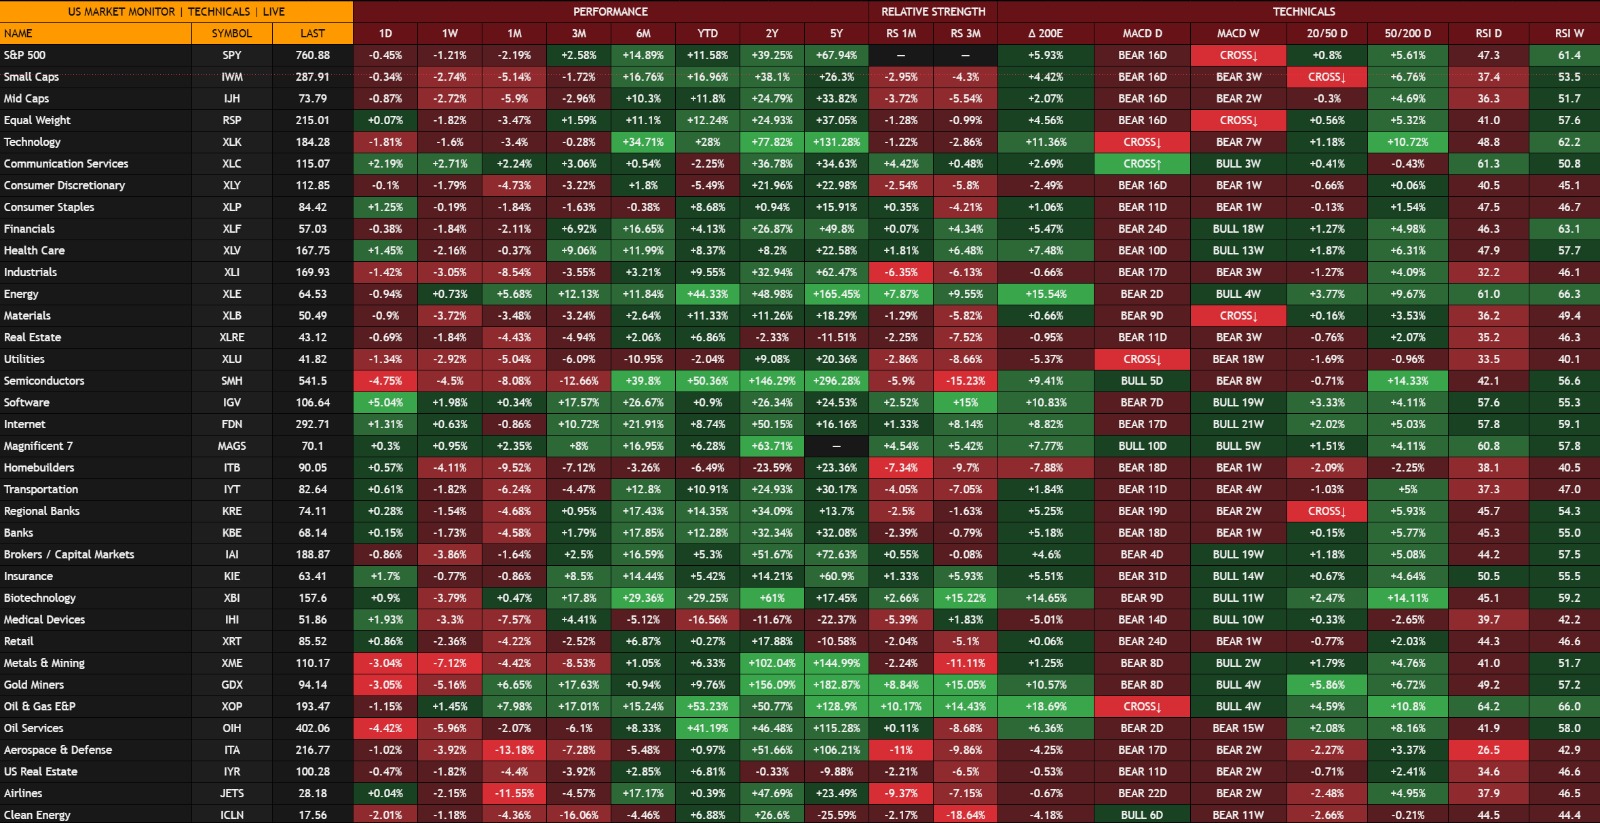
Der S&P 500 wirkt auf den ersten Blick weiterhin stabil. Auf Monatssicht liegt der Index rund 2,2 % im Minus, notiert aber weiterhin knapp 6 % über seiner 200-Tage-Linie. Der übergeordnete Trend ist damit intakt. Unterhalb des Index hat sich das Bild jedoch deutlich verschlechtert.
Besonders sichtbar wird das bei der Marktpartizipation. Während der S&P 500 über einen Monat 2,2 % verliert, liegen Small Caps bei −5,1 %, Mid Caps bei −5,9 % und der Equal Weight S&P 500 bei −3,5 %. Gleichzeitig sind die Daily-RSI-Werte bei Small und Mid Caps bereits auf 37,4 beziehungsweise 36,3 gefallen. Die großen Indizes halten sich damit besser als der durchschnittliche Titel – eine Divergenz, die wir aktuell genau beobachten.
Auch beim S&P 500 selbst hat das kurzfristige Momentum nachgelassen. Der Daily MACD befindet sich seit 16 Tagen im bearishen Bereich, während der Daily RSI auf 47,3 gefallen ist. Der langfristige Trend hält, die Marktstruktur darunter wird jedoch zunehmend fragiler.
Die Marktführerschaft verschiebt sich
Noch deutlicher wird die Veränderung auf Sektoren- und Branchenebene. Über drei Monate stehen Software +17,6 %, Biotech +17,8 %, Gold Miners +17,6 % und Oil & Gas E&P +17,0 % gegenüber Semiconductors −12,7 %, Homebuilders −7,1 % und Utilities −6,1 %.
Das spricht weniger für einen klassischen Risk-off-Move als für eine ausgeprägte Sektorrotation. Kapital verschwindet nicht vollständig aus dem Aktienmarkt, sondern bewegt sich zwischen Branchen mit unterschiedlichen Makro-, Zins- und Wachstumssensitivitäten.
Besonders auffällig ist die Entwicklung bei den Halbleitern. SMH gehört langfristig weiterhin zu den stärksten Bereichen des Marktes, liegt über drei Monate inzwischen aber 12,7 % im Minus und hat gegenüber dem S&P 500 mehr als 15 Prozentpunkte Relative Strength verloren. Gleichzeitig notiert der ETF weiterhin rund 9 % über seiner 200-Tage-Linie. Die langfristige Struktur ist damit noch intakt, die bisherige Leadership aber deutlich angeschlagen.
Auf der anderen Seite übernimmt Energy zunehmend die relative Führung. XLE liegt über drei Monate rund 12 % im Plus, XOP sogar rund 17 %. Auch innerhalb von Technology ist die Rotation bemerkenswert: Während Semiconductors korrigieren, liegt Software über drei Monate rund 17,6 % im Plus. Es findet also nicht einfach eine Rotation aus Technology oder Growth statt – die Verschiebungen laufen teilweise innerhalb derselben Investmentthemen.
Renditen und Zinserwartungen erhöhen den Druck
Eine wichtige Erklärung für diese Rotation findet sich aktuell außerhalb des Aktienmarktes. Die Rendite zehnjähriger US-Treasuries ist über die Marke von 5 % gestiegen und bewegt sich damit auf Niveaus, die zuletzt 2007 erreicht wurden. Höhere risikofreie Renditen erhöhen die Diskontierungsrate zukünftiger Cashflows, verteuern die Finanzierung und erhöhen gleichzeitig die Konkurrenz durch den Bondmarkt.
Das zeigt sich besonders bei zinssensitiven Bereichen. Utilities liegen über drei Monate rund 6 % im Minus und bereits mehr als 5 % unter ihrer 200-Tage-Linie. Auch Real Estate zeigt klare relative Schwäche. Die klassische defensive Rotation funktioniert damit bislang nur eingeschränkt.
Gleichzeitig bleibt die Inflationsseite relevant. Der US-CPI stieg im August um 0,4 % gegenüber dem Vormonat und 3,4 % gegenüber dem Vorjahr. Besonders Energy bleibt ein wichtiger Faktor. Höhere Energiepreise können den Inflationsdruck verstärken und damit die Erwartung länger restriktiver beziehungsweise erneut strafferer Geldpolitik unterstützen.
Auch die Zinserwartungen haben sich entsprechend verschoben. Vor der Fed-Sitzung am 15./16. September preiste der Markt eine sehr hohe Wahrscheinlichkeit für eine weitere Zinserhöhung um 25 Basispunkte ein. Damit trifft ein bereits hohes Renditeniveau auf die Aussicht einer weiterhin restriktiven Geldpolitik – ein Umfeld, in dem die Selektion zwischen einzelnen Sektoren zunehmend wichtiger wird.
Was wir jetzt beobachten
Unser US Market Monitor zeigt damit noch keinen strukturell gebrochenen Aktienmarkt. Er zeigt aber einen Markt, dessen internes Bild deutlich anspruchsvoller geworden ist. Small und Mid Caps verlieren relative Stärke, ehemalige Leader wie Semiconductors korrigieren und die Performance-Unterschiede zwischen einzelnen Branchen nehmen deutlich zu.
Gleichzeitig bewegen sich einige der bisherigen Verlierer bereits in Richtung überverkaufter Niveaus. Industrials kommen auf einen Daily RSI von 32,2, Utilities auf 33,5 und Aerospace & Defense sogar nur noch auf 26,5. Damit entstehen zunehmend Bereiche, bei denen neben weiterer Schwäche auch mögliche Stabilisierung und Mean-Reversion interessant werden.
Für uns ist deshalb aktuell weniger entscheidend, ob der S&P 500 einige Prozent höher oder tiefer steht. Entscheidend ist, wo innerhalb des Marktes Kapital aufgebaut und wo es abgezogen wird. Solange Treasury-Renditen um 5 % liegen, die Geldpolitik restriktiv bleibt und gleichzeitig die Dispersion zwischen den einzelnen Marktsegmenten zunimmt, dürfte die Sektor- und Branchen-Selektion wichtiger werden als die reine Richtung des Index.
Genau diese Veränderungen wollen wir mit unserem US Market Monitor frühzeitig sichtbar machen.
Disclaimer
Dieser Artikel dient ausschließlich Informations- und Bildungszwecken und stellt keine Anlageberatung, Kauf- oder Verkaufsempfehlung oder Aufforderung zum Handel mit Finanzinstrumenten dar. Alle dargestellten Einschätzungen spiegeln die Marktbeobachtung zum Zeitpunkt der Veröffentlichung wider. Vergangene Wertentwicklungen sind kein verlässlicher Indikator für zukünftige Ergebnisse.