S&P 500 Bewertung: Starke Fundamentaldaten, teure Aktien und wenig Spielraum für Fehler
FINQ RESEARCH | US-AKTIENMARKTANALYSE
20. Oktober 2026
Die Unternehmen im S&P 500 weisen weiterhin eine hohe Profitabilität auf. Gleichzeitig zeigt ein genauerer Blick auf die Bewertungen ein zunehmend differenziertes Bild.
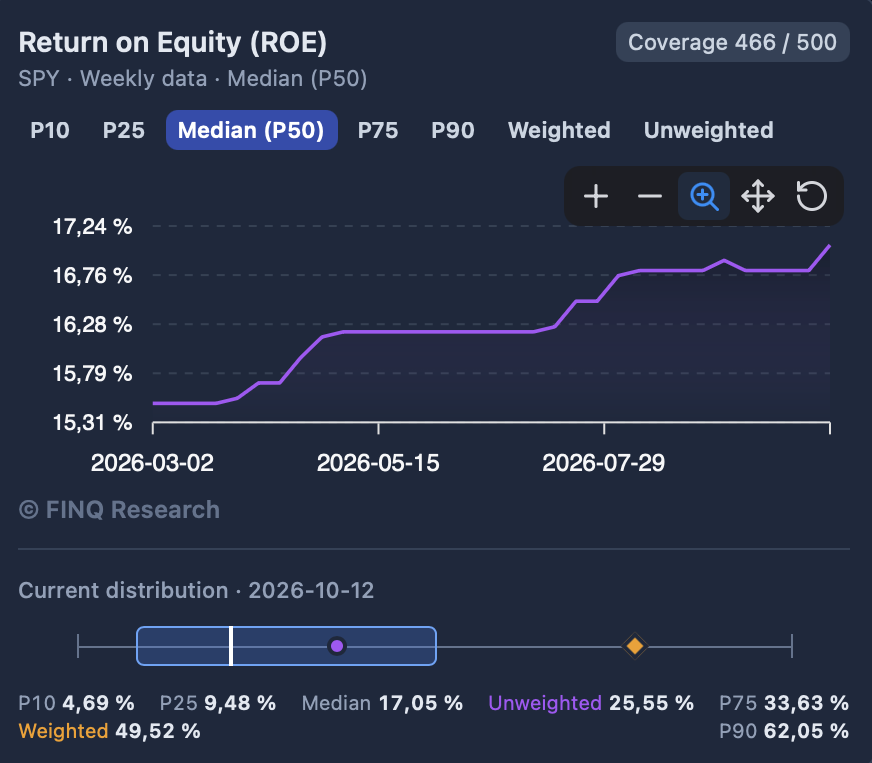
Unsere aktuellen FINQ Research Daten zeigen, dass das durchschnittliche Unternehmen im S&P 500, gemessen am Median, mit dem 16,9-Fachen der erwarteten Gewinne bewertet wird. Das arithmetische Mittel liegt dagegen bei 20,7. Gleichzeitig haben sich die Nettogewinnmargen auf einen Median von 13,35 % erholt, während die Eigenkapitalrendite auf 17,05 % gestiegen ist.
Allerdings liegt die mediane Forward Equity Risk Premium bei lediglich 0,7 Prozentpunkten. Das deutet darauf hin, dass Anleger gegenüber dem in unserem Modell verwendeten Zinsbenchmark nur einen begrenzten zusätzlichen Ertragsrenditevorsprung erhalten.
Die entscheidende Frage lautet: Können sich verbessernde Unternehmensfundamentaldaten die aktuellen Aktienbewertungen weiterhin rechtfertigen?
Dazu untersuchen wir sechs zentrale Kennzahlen des S&P 500.
01 / Unternehmensprofitabilität: Gewinnmargen bleiben robust
Source: FINQ Research | Net Margin Distribution
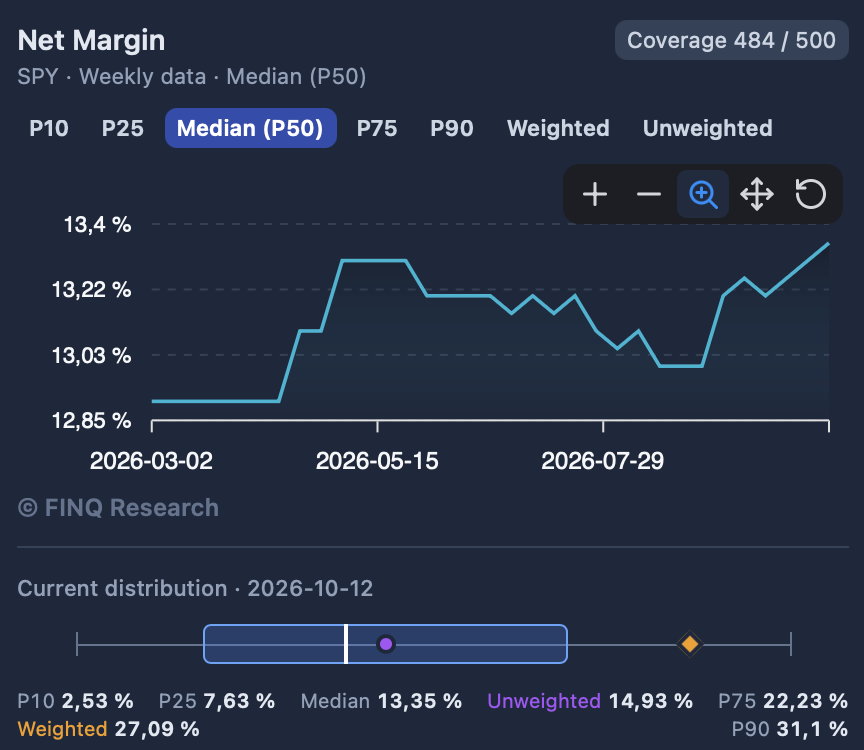
Die Profitabilität der Unternehmen bleibt eine wichtige Stütze für die Bewertungen am US-Aktienmarkt.
Unsere Daten zeigen, dass die mediane Nettogewinnmarge der erfassten S&P-500-Unternehmen auf 13,35 % gestiegen ist. Anfang 2026 lag sie noch bei rund 12,9 %.
Allerdings offenbart die Verteilung erhebliche Unterschiede innerhalb des Index.
Die nach Marktkapitalisierung gewichtete Nettogewinnmarge liegt bei 27,09 % und damit mehr als doppelt so hoch wie der Median. Der gleichgewichtete Durchschnitt erreicht dagegen lediglich 14,93 %.
Diese deutliche Differenz verdeutlicht den Einfluss hochprofitabler Großunternehmen auf die gesamte Ertragskraft des Index.
FINQ Research Fazit: Die Unternehmensprofitabilität bleibt robust. Der erhebliche Unterschied zwischen Median und marktkapitalisierungsgewichteter Gewinnmarge unterstreicht jedoch die Bedeutung der Indexkonzentration.
02 / Eigenkapitalrendite: Kapitaleffizienz verbessert sich
Source: FINQ Research | Return on Equity
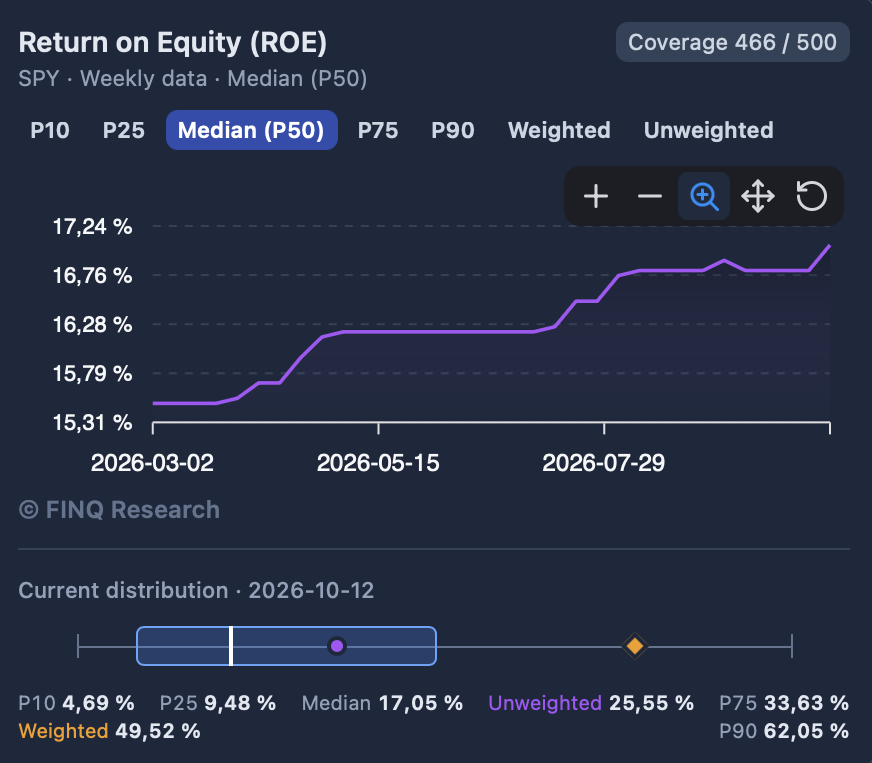
Die Eigenkapitalrendite (Return on Equity, ROE) ermöglicht einen weiteren Blick auf die Profitabilität der Unternehmen.
Unsere FINQ Research Daten zeigen, dass die mediane Eigenkapitalrendite von rund 15,5 % im März auf 17,05 % im Oktober 2026 gestiegen ist.
Diese Entwicklung deutet darauf hin, dass das typische Unternehmen im S&P 500 inzwischen höhere Gewinne im Verhältnis zum eingesetzten Eigenkapital erzielt.
Allerdings erreicht die nach Marktkapitalisierung gewichtete Eigenkapitalrendite 49,52 %, während der gleichgewichtete Durchschnitt bei 25,55 % liegt.
Diese erhebliche Abweichung verdeutlicht erneut, wie stark die größten Unternehmen die aggregierten Profitabilitätskennzahlen beeinflussen.
Eine hohe Eigenkapitalrendite kann allerdings auch durch eine höhere Verschuldung, Aktienrückkäufe oder eine vergleichsweise geringe Eigenkapitalbasis entstehen und muss nicht ausschließlich auf operative Verbesserungen zurückzuführen sein.
FINQ Research Fazit: Die steigende mediane Eigenkapitalrendite unterstützt den fundamentalen Ausblick. Kapitalstruktur und Indexkonzentration bleiben jedoch wichtige Faktoren bei der Bewertung.
03 / Forward KGV: Ist der S&P 500 wirklich so teuer?
Source: FINQ Research | Forward P/E Distribution
Der S&P 500 wird häufig als teuer bewertet. Aggregierte Bewertungskennzahlen können jedoch erhebliche Unterschiede zwischen einzelnen Unternehmen verdecken.
Unsere Verteilung zeigt ein medianes Forward-KGV von 16,9, während das arithmetische Mittel bei 20,9 liegt.
Rund 63 % der erfassten Unternehmen werden mit weniger als dem 20-Fachen ihrer erwarteten Jahresgewinne bewertet.
Das verdeutlicht, dass hohe Bewertungen keineswegs gleichmäßig über den gesamten Index verteilt sind.
Allerdings bedeutet ein niedrigeres Bewertungsmultiple nicht automatisch, dass eine Aktie attraktiv bewertet ist. Gewinnwachstum, Profitabilität und das allgemeine Zinsniveau bleiben entscheidende Einflussfaktoren.
FINQ Research Fazit: Das typische Unternehmen im S&P 500 wird mit einem deutlich niedrigeren Gewinnmultiple bewertet als das arithmetische Mittel vermuten lässt. Die Bewertungsunterschiede innerhalb des Index sind erheblich.
04 / PEG Ratio: Wie viel bezahlen Anleger für Wachstum?
Source: FINQ Research | PEG Ratio Distribution
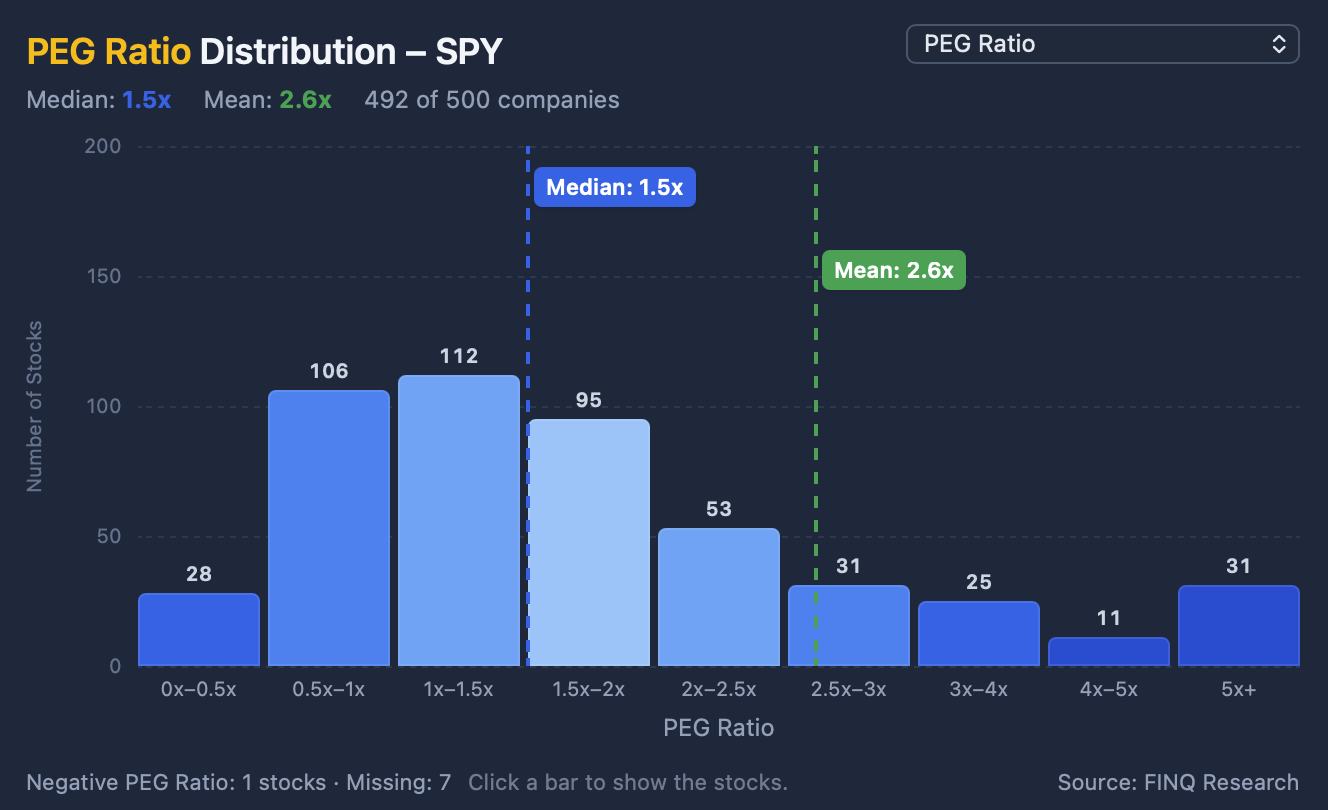
Die PEG Ratio setzt das Kurs-Gewinn-Verhältnis ins Verhältnis zum erwarteten Gewinnwachstum und ermöglicht damit eine wachstumsbereinigte Bewertung von Aktien.
Unsere aktuelle Verteilung zeigt eine mediane PEG Ratio von 1,5, während der Durchschnitt bei 2,6 liegt.
Von den 481 erfassten Unternehmen weisen 130 eine PEG Ratio unter 1,0 auf. Weitere 110 Unternehmen liegen zwischen 1,0 und 1,5.
Am oberen Ende der Verteilung befinden sich dagegen 97 Unternehmen mit einer PEG Ratio von mehr als 2,5.
Der erhebliche Unterschied zwischen Median und Durchschnitt zeigt, dass eine Gruppe von Unternehmen mit besonders hohen wachstumsbereinigten Bewertungen den Durchschnitt deutlich nach oben zieht.
Allerdings hängt die Aussagekraft der PEG Ratio stark von den zugrunde liegenden Gewinnwachstumserwartungen ab. Ein niedriger Wert kann auf eine attraktive Bewertung hindeuten, aber ebenso das Ergebnis übermäßig optimistischer Gewinnprognosen sein.
FINQ Research Fazit: Die wachstumsbereinigten Bewertungen unterscheiden sich erheblich. Anleger sollten zwischen Unternehmen mit angemessen bewertetem Wachstum und solchen unterscheiden, deren Bewertungen außergewöhnlich hohe Gewinnsteigerungen voraussetzen.
05 / Forward Equity Risk Premium: Begrenzte Risikoprämie für Aktien
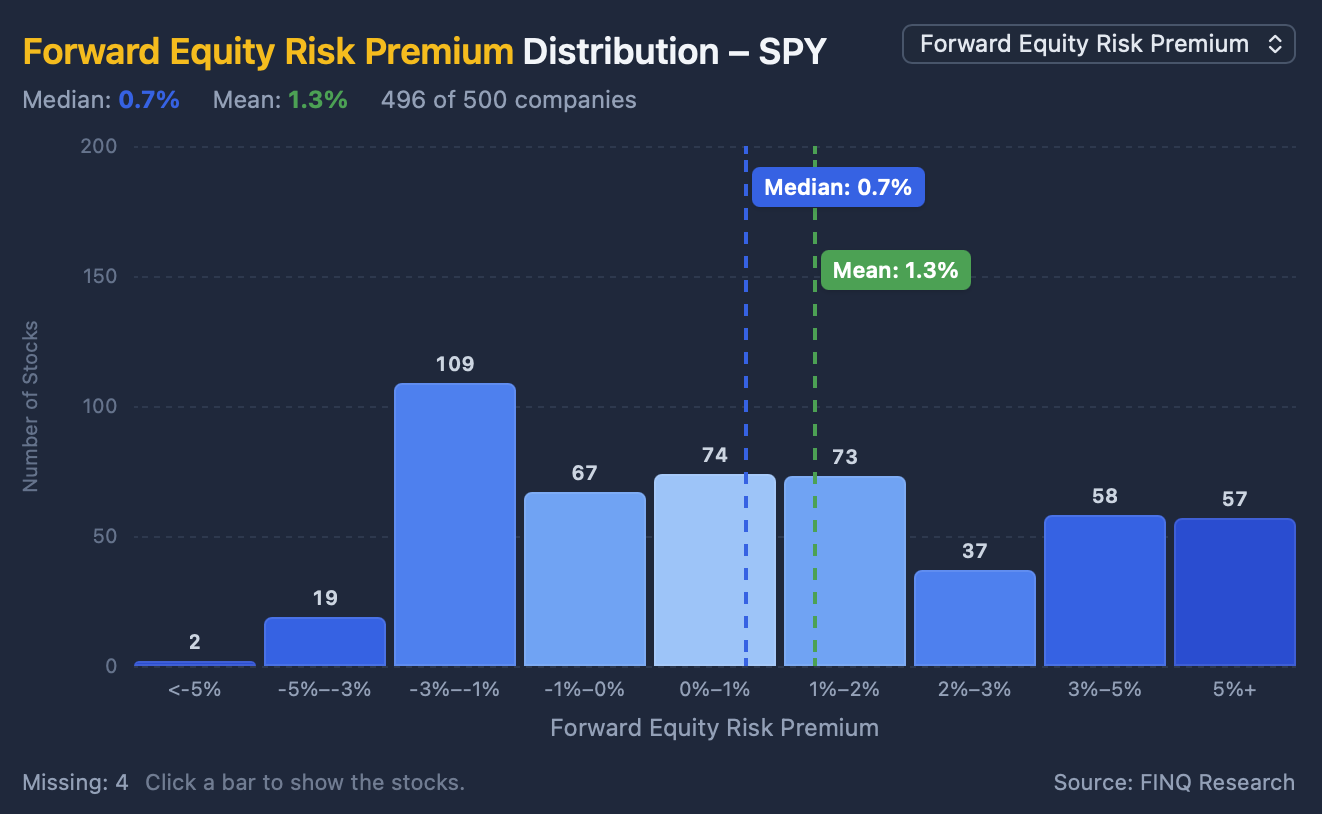
Source: FINQ Research | Forward Equity Risk Premium Distribution
Eine der wichtigsten Fragen für Aktieninvestoren ist, ob die aktuellen Bewertungen eine ausreichende zusätzliche Rendite gegenüber Anleihen bieten.
Unsere FINQ Research Daten zeigen eine mediane Forward Equity Risk Premium von 0,7 Prozentpunkten, während das arithmetische Mittel bei 1,3 Prozentpunkten liegt.
Rund 60 % der erfassten Unternehmen weisen eine positive Forward Equity Risk Premium auf.
Allerdings fällt die mediane Risikoprämie vergleichsweise gering aus.
Das bedeutet, dass die erwarteten Gewinnrenditen gegenüber dem in unserer Berechnung verwendeten Zinsbenchmark nur einen begrenzten zusätzlichen Renditevorsprung bieten.
Damit bleibt die Attraktivität von Aktien stark von der Entwicklung der Gewinnerwartungen und der US-Staatsanleiherenditen abhängig.
Verbessern sich die Gewinnprognosen, könnten die aktuellen Bewertungen leichter zu rechtfertigen sein. Enttäuschende Unternehmensergebnisse oder steigende Anleiherenditen könnten dagegen Druck auf die Bewertungsmultiples ausüben.
FINQ Research Fazit: Die erwarteten Gewinnrenditen bieten einen gewissen Vorteil gegenüber Anleihen. Die geringe mediane Risikoprämie lässt jedoch nur wenig Spielraum für sinkende Gewinnerwartungen oder steigende Zinsen.
06 / Marktrisiko: Die meisten S&P-500-Aktien haben ein Beta unter 1
Source: FINQ Research | Beta Distribution
Das Beta misst, wie empfindlich eine Aktie in der Vergangenheit auf Bewegungen des Gesamtmarktes reagiert hat.
Unsere Verteilung zeigt ein medianes Beta von 0,94, während der Durchschnitt bei 0,97 liegt.
Von den 480 erfassten Unternehmen weisen rund 58 % ein Beta unter 1,0 auf.
Gleichzeitig besitzen 55 Unternehmen ein Beta von mehr als 1,5. Diese Aktien reagieren historisch betrachtet deutlich stärker auf Marktbewegungen.
Die Verteilung verdeutlicht, wie unterschiedlich die Risikoeigenschaften der einzelnen Unternehmen innerhalb des S&P 500 ausfallen.
Allerdings misst das Beta lediglich die historische Sensitivität gegenüber dem Gesamtmarkt und nicht das vollständige Anlagerisiko. Unternehmensspezifische Entwicklungen können auch bei Aktien mit niedrigem Beta zu erheblichen Kursschwankungen führen.
FINQ Research Fazit: Das typische Unternehmen im S&P 500 weist eine etwas geringere historische Marktsensitivität als der Referenzindex auf. Dies unterstreicht die Bedeutung einer gezielten Einzeltitelauswahl.
07 / FINQ Research Gesamtfazit
Starke Fundamentaldaten, aber wenig Spielraum für Fehler
Die aktuellen FINQ Research Daten zeigen einen Aktienmarkt, der weiterhin von einer robusten Unternehmensprofitabilität gestützt wird, gleichzeitig jedoch erhebliche Bewertungsunterschiede aufweist.
Drei Entwicklungen stechen besonders hervor.
1. Die Unternehmensprofitabilität bleibt hoch.
Eine mediane Nettogewinnmarge von 13,35 % und eine Eigenkapitalrendite von 17,05 % zeigen, dass das typische Unternehmen im S&P 500 weiterhin eine solide Ertragskraft besitzt.
Die deutlich höheren marktkapitalisierungsgewichteten Werte verdeutlichen allerdings den erheblichen Einfluss der größten Unternehmen.
2. Nicht alle Aktien sind gleichermaßen teuer.
Das mediane Forward-KGV von 16,9 und die mediane PEG Ratio von 1,5 zeigen, dass das typische Unternehmen zu deutlich niedrigeren Bewertungsmultiples gehandelt wird, als die arithmetischen Durchschnittswerte vermuten lassen.
Dadurch entsteht ein differenziertes Marktumfeld, in dem die gezielte Auswahl einzelner Unternehmen zunehmend an Bedeutung gewinnt.
3. Die Aktienrisikoprämie bleibt die zentrale Herausforderung.
Eine mediane Forward Equity Risk Premium von lediglich 0,7 Prozentpunkten deutet darauf hin, dass Anleger gegenüber Anleihen nur einen begrenzten zusätzlichen Gewinnrenditevorsprung erhalten.
Damit bleiben ein anhaltendes Gewinnwachstum und stabile Zinsen wichtige Voraussetzungen, um die aktuellen Bewertungen zu stützen.
BOTTOM LINE
Der S&P 500 verbindet eine robuste Unternehmensprofitabilität mit anspruchsvollen relativen Bewertungen.
Während das typische Unternehmen günstiger bewertet ist, als manche aggregierten Bewertungskennzahlen vermuten lassen, bieten die niedrigen erwarteten Aktienrisikoprämien nur begrenzten Spielraum für Enttäuschungen.
Die entscheidende Frage lautet deshalb nicht mehr nur, ob Unternehmen ihre Gewinne weiter steigern können.
Sondern ob dieses Gewinnwachstum ausreichen wird, um die Preise zu rechtfertigen, die Anleger bereits heute für diese Unternehmen bezahlen.
Methodik: Die Profitabilitäts- und Bewertungsverteilungen basieren auf den erfassten Unternehmen des S&P 500. Gewichtete Durchschnittswerte berücksichtigen die jeweilige Marktkapitalisierung. Die Forward Equity Risk Premium stellt einen auf erwarteten Gewinnrenditen basierenden Vergleich mit dem im FINQ Research Modell verwendeten Zinsbenchmark dar und ist nicht als Prognose tatsächlich erzielbarer Überrenditen zu verstehen.
Haftungsausschluss: Diese Veröffentlichung dient ausschließlich Informations- und Researchzwecken und stellt weder eine Anlageberatung noch eine Empfehlung zum Kauf oder Verkauf von Wertpapieren dar.