BofA-Umfrage November 2026: Anleger drehen Tech zurück – kippt der KI-Konsens?
Die Fondsmanager bleiben in Aktien engagiert, doch ihre Überzeugungen verschieben sich deutlich. Die November-Umfrage der Bank of America zeigt den stärksten monatlichen Rückgang der Tech-Übergewichtung seit Juni 2006, wachsende Zweifel an KI-Investitionen und eine Rotation zu Anleihen und Konsumsektoren.
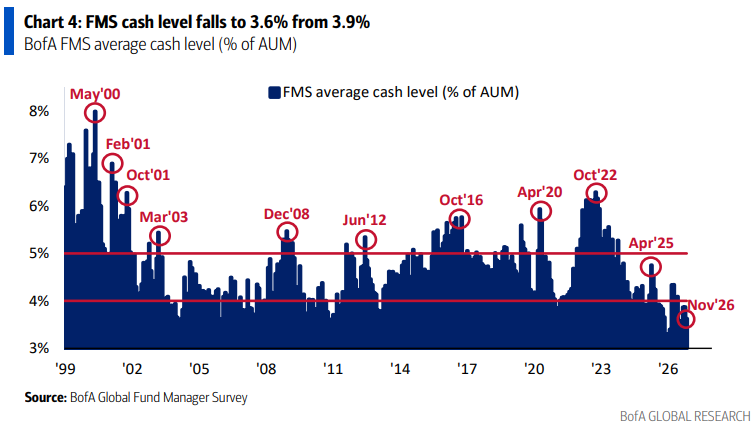
Die durchschnittliche Cashquote fällt auf 3,6 %, während die Technologie-Übergewichtung deutlich sinkt. Dieser Gegensatz prägt die neue Global Fund Manager Survey: Anleger ziehen sich nicht pauschal aus dem Markt zurück, sondern verändern, welche Risiken sie tragen wollen.
Aus unserer Sicht steht damit weniger ein vollständiger Stimmungsumschwung im Mittelpunkt als eine Neubewertung des bisherigen KI- und Wachstumsnarrativs. Wie weit ist diese Anpassung bereits fortgeschritten?
Die wichtigsten Erkenntnisse
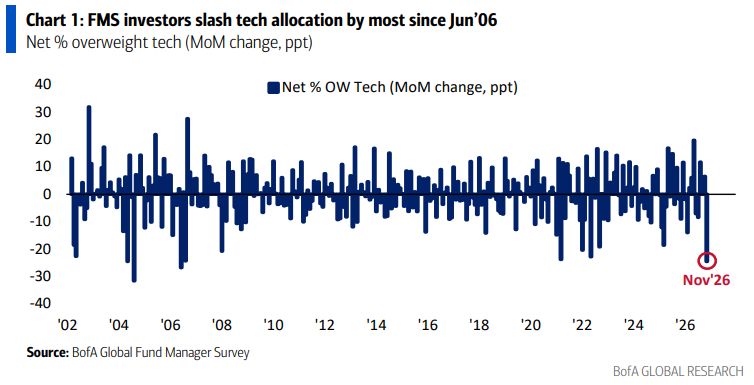
- Die Tech-Positionierung fällt von netto 37 % auf netto 12 % Übergewicht.
- 52 % erwarten binnen sechs Monaten die Ankündigung einer Capex-Kürzung durch einen KI-Hyperscaler.
- Soft Landing ist mit 50 % wieder das meistgenannte Konjunkturszenario.
- Anleihen und Konsumsektoren werden aufgestockt, bleiben aber untergewichtet.
- Niedrige Cashbestände und eine klare Qualitätspräferenz treffen auf wachsende KI-Skepsis.
Weniger Boom, aber kaum Erwartungen einer harten Landung
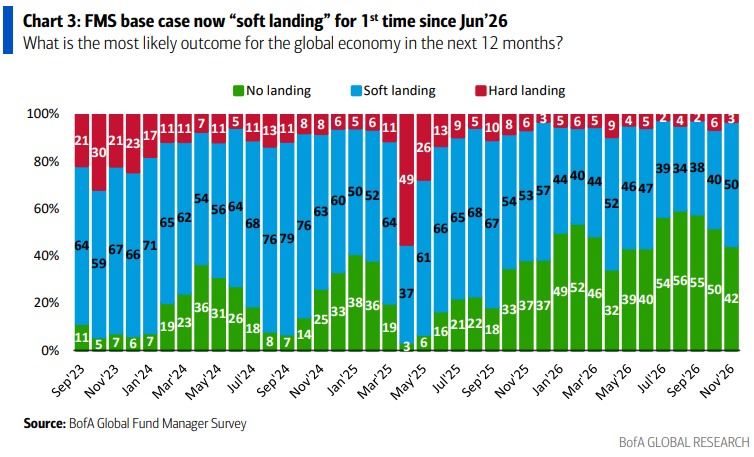
50 % der Befragten erwarten für die nächsten zwölf Monate ein Soft Landing der Weltwirtschaft. Damit liegt dieses Szenario erstmals seit Juni 2026 wieder vor No Landing mit 42 %. Lediglich 3 % nennen ein Hard Landing. Die ausgewiesenen Kategorien summieren sich nicht auf 100 %; die verbleibenden Antworten sind im Auszug nicht erläutert.
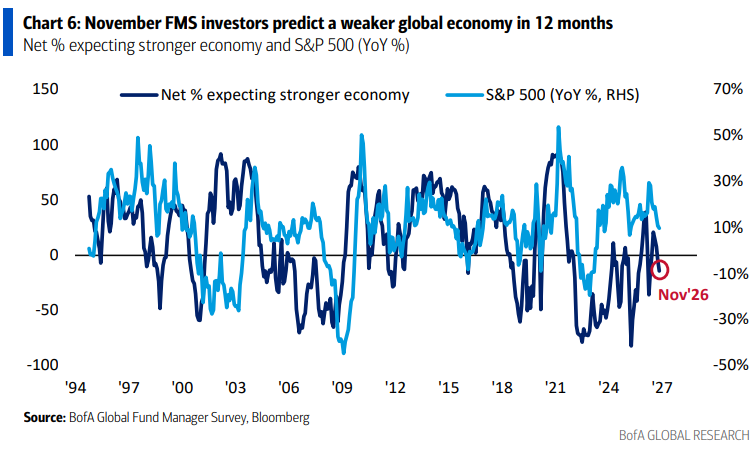
Die Entwicklung der Wachstumserwartungen passt dazu: Netto 14 % rechnen mit einer schwächeren Weltkonjunktur. Das ist eine Erwartung langsamerer wirtschaftlicher Dynamik, kein Beleg für eine bevorstehende Rezession. Auch der Vergleich mit der jährlichen S&P-500-Performance im Chart zeigt einen historischen Zusammenhang, liefert aber kein verlässliches Kursziel oder Timing-Signal.
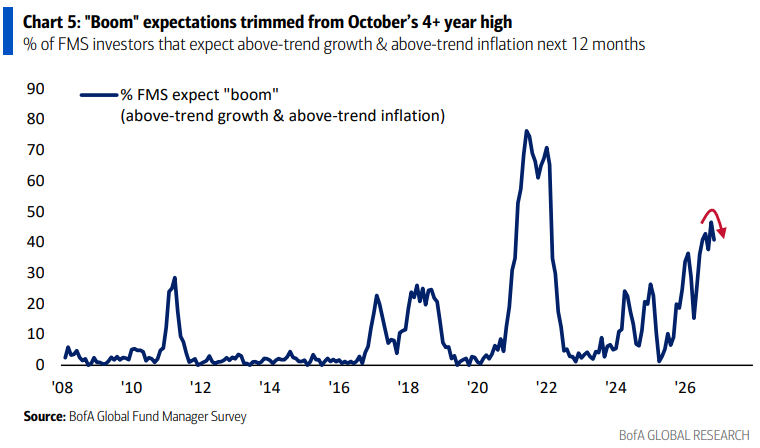
Zugleich sinkt der Anteil derjenigen, die überdurchschnittliches Wachstum und überdurchschnittliche Inflation erwarten, von 47 % auf 41 %. Diese separate „Boom“-Frage darf nicht mit der No-Landing-Frage gleichgesetzt werden.
Bei den Inflationserwartungen überwiegen die Antworten zugunsten niedrigerer globaler Inflation mit einem Nettosaldo von 32 %. Die Erwartungen liegen damit auf dem niedrigsten Stand seit Oktober 2024. Daraus folgt weder eine konkrete Inflationsrate noch bereits ein Rückgang des Preisniveaus.
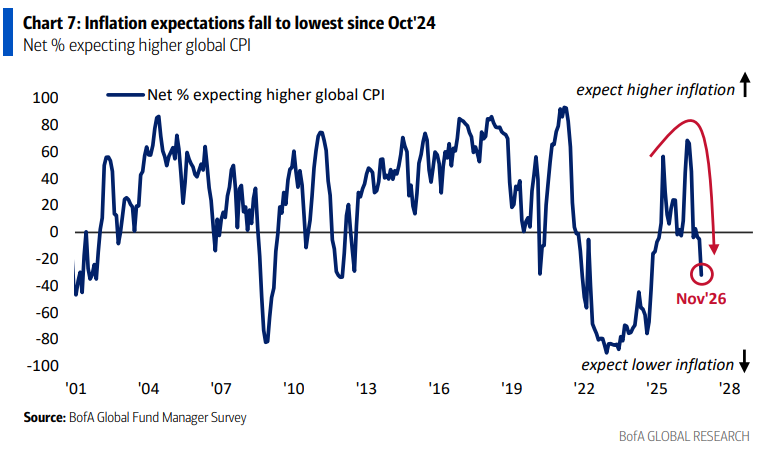
Das Gesamtbild: Anleger erwarten eine sanftere Entwicklung von Wachstum und Inflation. Für die Kapitalmärkte könnte das Anleihen und defensivere Ertragsprofile unterstützen, sofern die Konjunkturabkühlung begrenzt bleibt.
Die Zweifel richten sich auf die Investitionsrechnung der KI
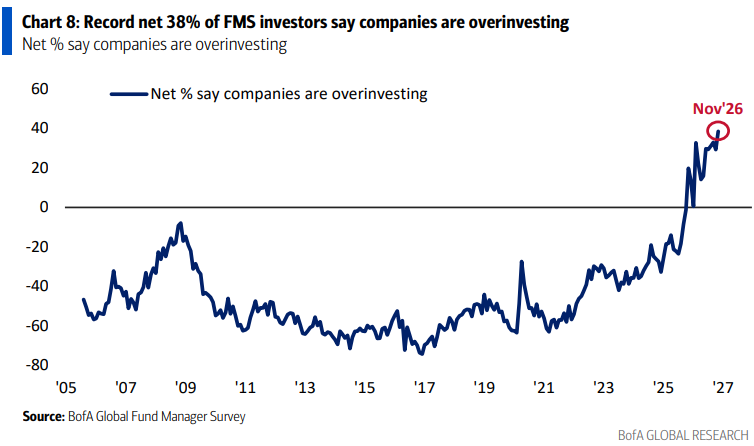
Ein Rekord-Nettosaldo von 38 % beurteilt die Unternehmensinvestitionen als überzogen. Das ist kein einfacher Anteil von 38 % aller Befragten. Die BofA interpretiert den Befund als Aufforderung, das Tempo der KI-Investitionen zu verlangsamen.
Noch konkreter wird die Erwartung bei den großen Cloud- und KI-Infrastrukturanbietern: 52 % rechnen damit, dass ein KI-Hyperscaler in den nächsten sechs Monaten eine Kürzung seiner Investitionsausgaben ankündigt. Im Oktober waren es 30 % – ein Anstieg um 22 Prozentpunkte. 40 % antworten im November mit Nein.
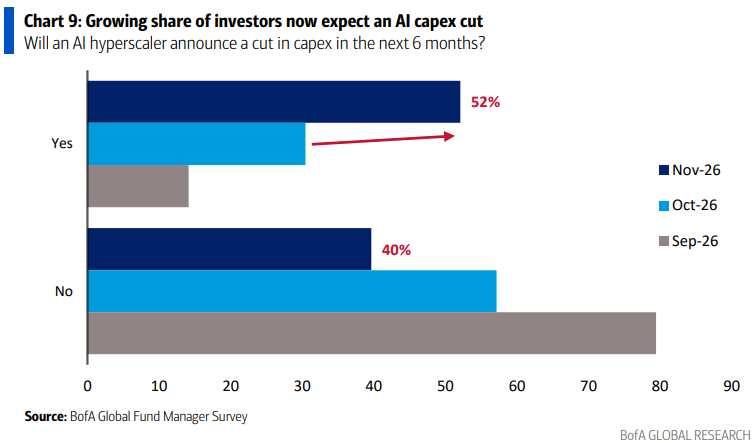
Diese Antworten dokumentieren veränderte Erwartungen. Sie belegen keine bereits beschlossene Kürzung und sagen auch nicht, dass die gesamten KI-Investitionen fallen werden.
Für Anleger ist die Wirkung zudem zweigeteilt: Weniger Capex könnte bei einem investierenden Konzern den freien Cashflow entlasten, während Zulieferer mit schwächeren Bestellungen konfrontiert wären. Entscheidend wären Umfang, Zeitpunkt und Ursache einer möglichen Anpassung.
KI verdrängt Inflation an die Spitze der Risikoliste
34 % nennen eine KI-Blase als größtes Extremrisiko für die Märkte. Mit 31 % folgt ein Kreditereignis bei einem KI-Hyperscaler. Eine zweite Inflationswelle erreicht 14 %, ein ungeordneter Renditeanstieg bei Anleihen 13 %.
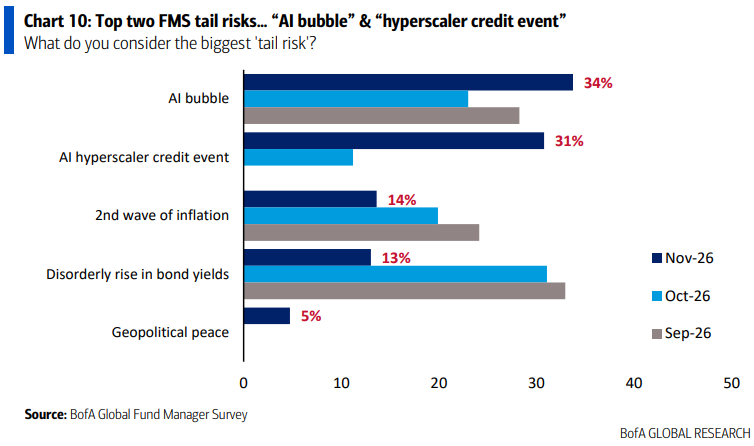
Diese Werte messen, welches Risiko die Befragten priorisieren. Sie sind keine Eintrittswahrscheinlichkeiten. Ein Kreditereignis ist außerdem breiter zu verstehen als ein konkret prognostizierter Zahlungsausfall.
Bemerkenswert ist die Kombination aus operativer und finanzieller Skepsis: Anleger hinterfragen sowohl die Erträge großer KI-Investitionen als auch die Risiken ihrer Finanzierung.
Technologie bleibt übergewichtet
Der Tech-Positionierungssaldo sinkt von netto 37 % auf netto 12 % Übergewicht. Die Veränderung beträgt damit minus 25 Prozentpunkte und ist laut BofA die stärkste monatliche Reduktion seit Juni 2006.
Das bedeutet weder, dass Fonds ein Viertel ihrer Tech-Aktien verkauft haben, noch dass ihre Techquote bei 12 % liegt. Gemessen wird der Anteil der Übergewichtungen abzüglich des Anteils der Untergewichtungen.
Passend dazu bleibt „Long globale Halbleiter“ der meistgenannte überfüllte Trade: 39 % nennen diese Positionierung. Im Juli lag der Wert noch bei 82 %. Es folgen Short China mit 14 % und Long Magnificent Seven mit 12 %.
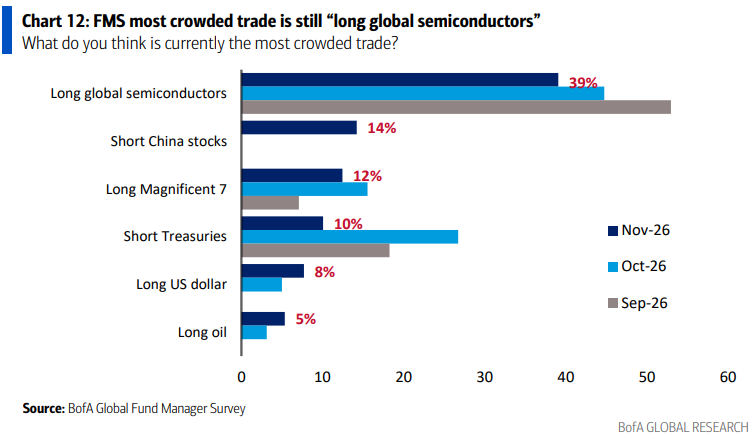
Der wahrgenommene Gleichlauf hat abgenommen, ist aber nicht verschwunden. Die Antworten sind weder eine Messung tatsächlicher Shortbestände noch ein Beleg für unmittelbar bevorstehende Verkäufe.
Die Rotation führt zu Konsum, Gesundheit und Anleihen
Die monatlichen Veränderungen zeigen die stärksten Aufstockungen bei zyklischem und defensivem Konsum sowie Anleihen. Auch Gesundheit gewinnt. Technologie, US-Dollar und Cash weisen dagegen deutlich niedrigere Positionierungssalden auf.
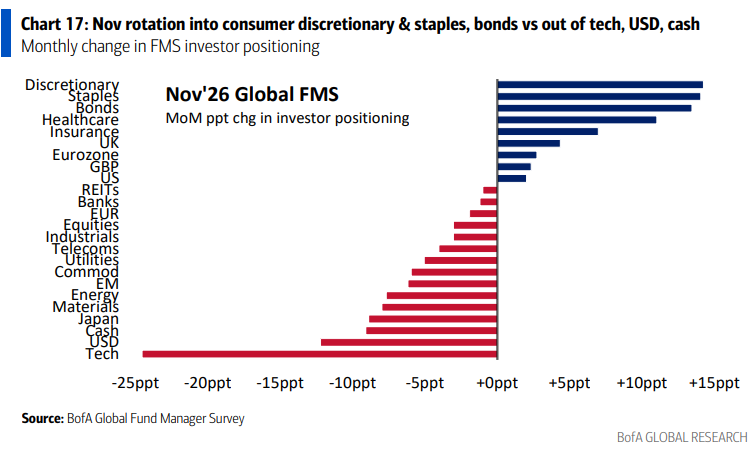
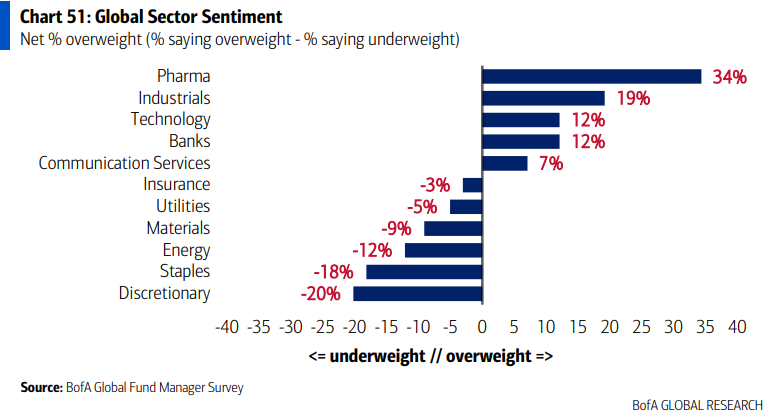
Trotz der Anpassung bleiben die Unterschiede zwischen den Segmenten groß. Im Sektorvergleich führt Pharma mit netto 34 % Übergewicht vor Industrie mit 19 %. Technologie und Banken liegen jeweils bei 12 %, Kommunikationsdienste bei 7 %.
Am anderen Ende stehen zyklischer Konsum mit netto 20 % Untergewicht und Basiskonsum mit 18 %. Energie liegt bei 12 % Untergewicht.
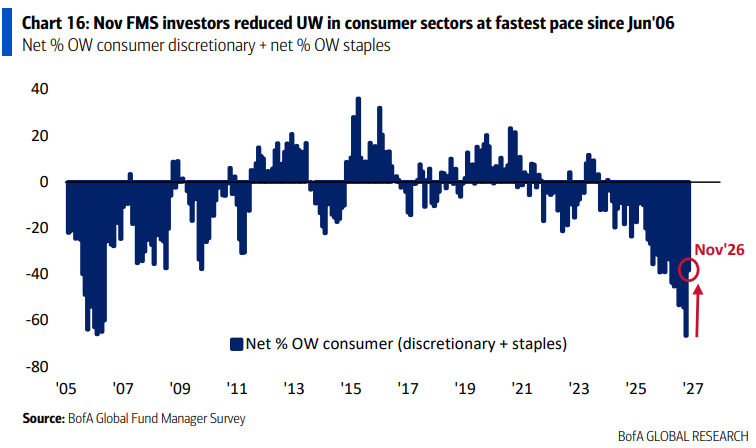
Die kombinierten Konsum-Positionierungssalden verzeichnen laut BofA den größten monatlichen Anstieg seit Juni 2006. Das beschreibt einen deutlichen Abbau von Untergewichten. Die Grafik allein erlaubt keine Quantifizierung tatsächlicher Short-Eindeckungen.
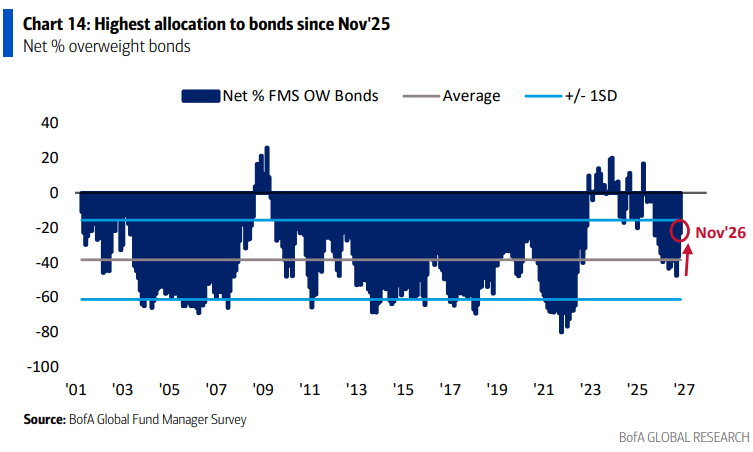
Bei Anleihen verbessert sich der Saldo laut Chart-Erläuterung um 13 Prozentpunkte auf netto 23 % Untergewicht. Es ist die geringste Untergewichtung seit November 2025; von einer Übergewichtung ist die Gruppe weiterhin entfernt.
Die Gesamtübersicht bestätigt, dass globale Aktien, Gesundheit und Schwellenländer zu den bevorzugten Engagements zählen. Anleihen, REITs und britische Aktien bleiben vergleichsweise unbeliebt.
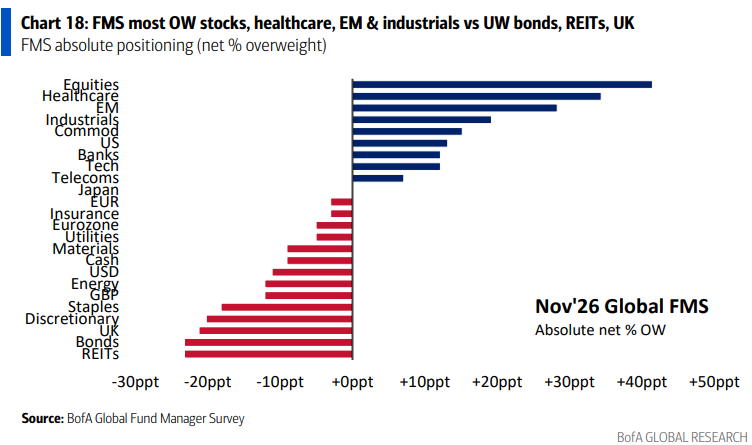
Die verwendeten Sektorgruppen sind global und entsprechen nicht durchgehend den elf GICS-Sektoren. Pharma und Banken sind beispielsweise enger gefasst. Ein direkter Schluss auf die Positionierung in einzelnen S&P-500-Sektor-ETFs wäre deshalb zu weitgehend.
Wenig Cash, aber eine stärkere Präferenz für Qualität
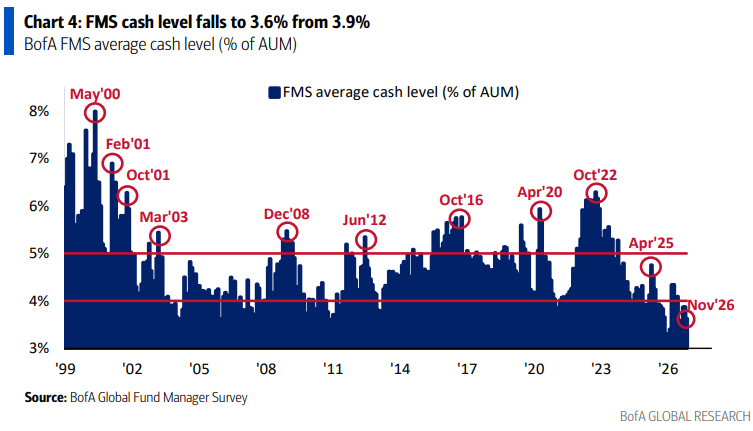
Die durchschnittliche Cashquote sinkt von 3,9 % auf 3,6 % des verwalteten Vermögens – um 0,3 Prozentpunkte auf den niedrigsten Stand seit August 2026. Anders als die Positionierungssalden misst diese Kennzahl tatsächlich eine Portfolioquote.
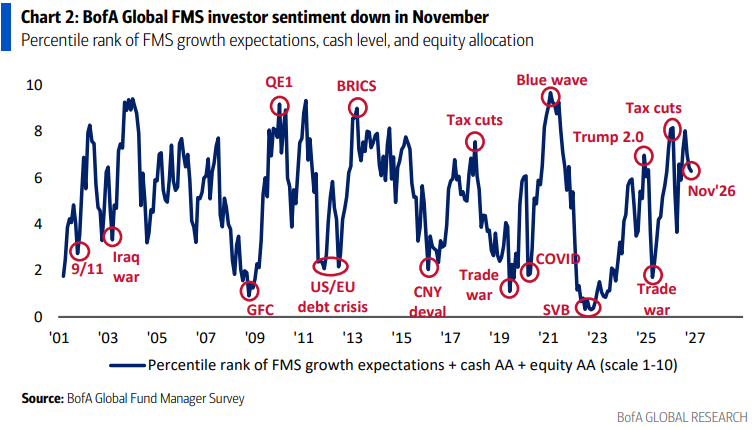
Der FMS-Stimmungsindikator gibt gleichzeitig von 6,4 auf 6,3 nach und liegt laut BofA auf dem niedrigsten Stand seit Juni 2026. Der separat genannte Bull & Bear Indicator liegt bei 7,4. Beide Werte gehören zu unterschiedlichen Indikatoren und dürfen nicht vermischt werden.
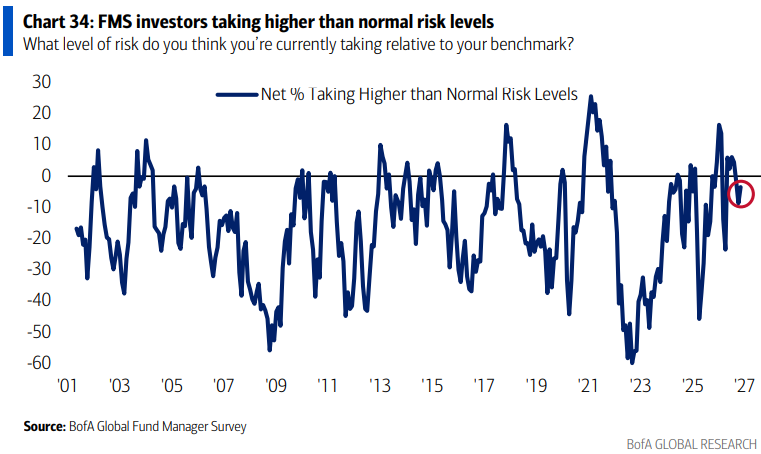
Auch die Risikoselbsteinschätzung passt nicht zu einem uneingeschränkten Risk-on-Bild: Die Erläuterung zu Chart 34 beschreibt einen Nettosaldo von 4 % zugunsten eines niedrigeren als üblichen Risikoniveaus. Die Überschrift widerspricht dieser Aussage; für die Einordnung folgen wir der Erläuterung.
Besonders deutlich wird der Wandel bei den erwarteten relativen Gewinnern der kommenden zwölf Monate:
| Erwartete Outperformance | Nettosaldo |
|---|---|
| Hohe gegenüber niedriger Gewinnqualität | +71 % |
| Large Caps gegenüber Small Caps | +38 % |
| Hohe gegenüber niedriger Dividendenrendite | +36 % |
| Niedrige gegenüber hoher Volatilität | +35 % |
| Value gegenüber Growth | +35 % |
| High-Grade- gegenüber High-Yield-Anleihen | +34 % |
| Hohes gegenüber niedrigem Momentum | −16 % |
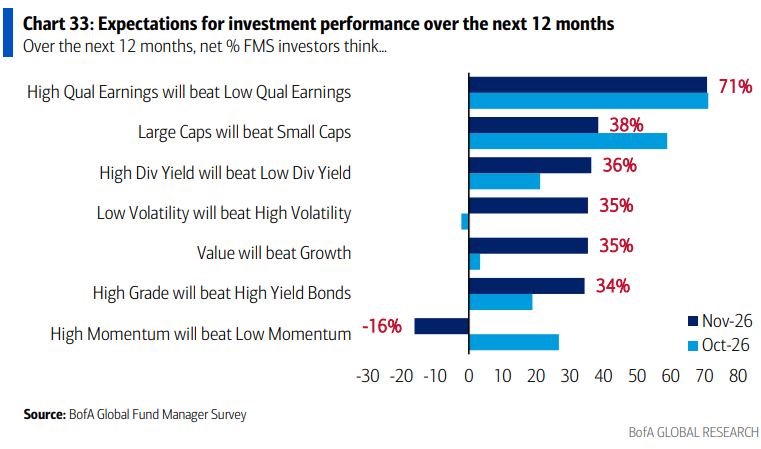
Die Anleger bleiben investiert, verlangen aber stärker nach Gewinnqualität, Stabilität und robusteren Ertragsprofilen. Diese Umfragepräferenzen sind keine Garantie für die spätere relative Performance.
Unsere Einschätzung
Die November-Umfrage zeigt eine deutliche Korrektur des KI-Konsenses innerhalb einer weiterhin aktienfreundlichen Positionierung. Niedrige Cashbestände und seltene Hard-Landing-Erwartungen treffen auf Skepsis gegenüber Tech-Übergewichten und dem Umfang der KI-Investitionen.
Für den S&P 500 ist deshalb die Zusammensetzung der nächsten Marktbewegung besonders relevant. Eine breitere Beteiligung von Konsum, Gesundheit und anderen bislang schwächeren Bereichen könnte den Index stabilisieren. Würden dagegen KI-Investitionen wegen schwächerer Nachfrage gekürzt und zugleich die Gewinnerwartungen außerhalb der Technologie nachgeben, wäre die Rotation weniger belastbar.
Wir achten auf tatsächliche Capex-Guidance, freie Cashflows und Finanzierungskosten der KI-Investoren sowie auf Gewinnrevisionen und Marktbreite in anderen Sektoren. Die entscheidende Frage lautet, ob sich die Ertragsbasis verbreitert, während der bisherige Favorit an Unterstützung verliert.
Ein automatisches Kaufsignal ergibt sich aus der Tech-Reduktion nicht: Die Branche bleibt übergewichtet. Ebenso wenig lässt sich aus einer Cashquote von 3,6 % ein unmittelbar bevorstehender Marktrückgang ableiten.
Quellen und Methodik
Primärgrundlage: die bereitgestellten Auszüge der BofA Global Fund Manager Survey, November 2026, einschließlich der Übersicht und Charts 1, 2, 3, 4, 5, 6, 7, 8, 9, 10, 12, 14, 16, 17, 18, 33, 34 und 51. BofA ist Quelle der Umfragedaten; Chart 6 nennt zusätzlich Bloomberg für die Marktdaten. Die Nummern in den Bildplatzhaltern bezeichnen die Upload-Reihenfolge über beide Tranchen.
Nettopositionierung bezeichnet den Anteil der Übergewichtungen abzüglich des Anteils der Untergewichtungen, keine investierte Vermögensquote. Nettosalden bei Erwartungen sind von einfachen Antwortanteilen zu unterscheiden. Veränderungen der Positionierung belegen keine betragsmäßigen Kapitalflüsse. Historische Extremangaben beziehen sich auf die dargestellten BofA-Reihen.
Ergänzender Abgleich: Reuters, 17. November 2026, „Investors slashed tech exposure last month, anticipate less capital spending“: https://d2233.cms.socastsrm.com/2026/11/17/investors-slashed-tech-exposure-last-month-anticipate-less-capital-spending/
Dieser Beitrag dient Informations- und Research-Zwecken und stellt keine Anlageberatung oder Empfehlung zum Kauf oder Verkauf dar.