Wall Street setzt alles auf Tech – wird das jetzt gefährlich? | BofA Survey Oktober 2026
FINQ Research | Market Intelligence | Oktober 2026
Tech-Aktien bleiben gefragt. Die Cashquote liegt bei nur 3,9 Prozent. Gleichzeitig werden Fondsmanager bei Konjunktur und Unternehmensgewinnen vorsichtiger. Wie passt das zusammen – und was bedeutet es für den Börsenausblick im Oktober 2026?
Der BofA Global Fund Manager Survey liefert ein spannendes Bild institutioneller Anleger: Technologie ist stark übergewichtet, Halbleiter gelten als besonders überlaufener Trade und Anleihen gewinnen bei den monatlichen Veränderungen an Boden.
Für die Debatte über KI-Aktien, S&P 500, Rezessionsrisiken und steigende Zinsen zählt deshalb vor allem eine Frage: Wie belastbar ist die Positionierung, wenn die Zuversicht nachlässt?
FINQ Research ordnet die 19 Charts ein und erklärt, was sie über Marktstimmung, Asset Allocation und mögliche Sektorrotation aussagen.
Die wichtigsten Ergebnisse auf einen Blick
- Tech-Aktien dominieren: Technologie erreicht eine Nettoübergewichtung von 37 Prozent.
- Wenig Cash im Portfolio: Die durchschnittliche Liquiditätsquote bleibt bei 3,9 Prozent.
- Konjunkturerwartungen kühlen ab: Der Saldo für eine stärkere Weltwirtschaft wird negativ.
- Qualität und Large Caps führen: Hohe Gewinnqualität und große Unternehmen bleiben klare Favoriten.
- Anleihen rücken in den Fokus: Die Positionierung verbessert sich, bleibt aber insgesamt untergewichtet.
- Zinsen sind das größte genannte Extremrisiko: 31 Prozent nennen einen ungeordneten Renditeanstieg.
Der FINQ-Kerngedanke: Die Anleger bleiben investiert. Ihre Überzeugung wird jedoch selektiver – und der Abstand zwischen beliebten Tech-Aktien und gemiedenen Sektoren bleibt groß.
Marktstimmung und Cashquote: Wie optimistisch sind Fondsmanager?
Anlegerstimmung: Weniger Euphorie, noch keine Kapitulation
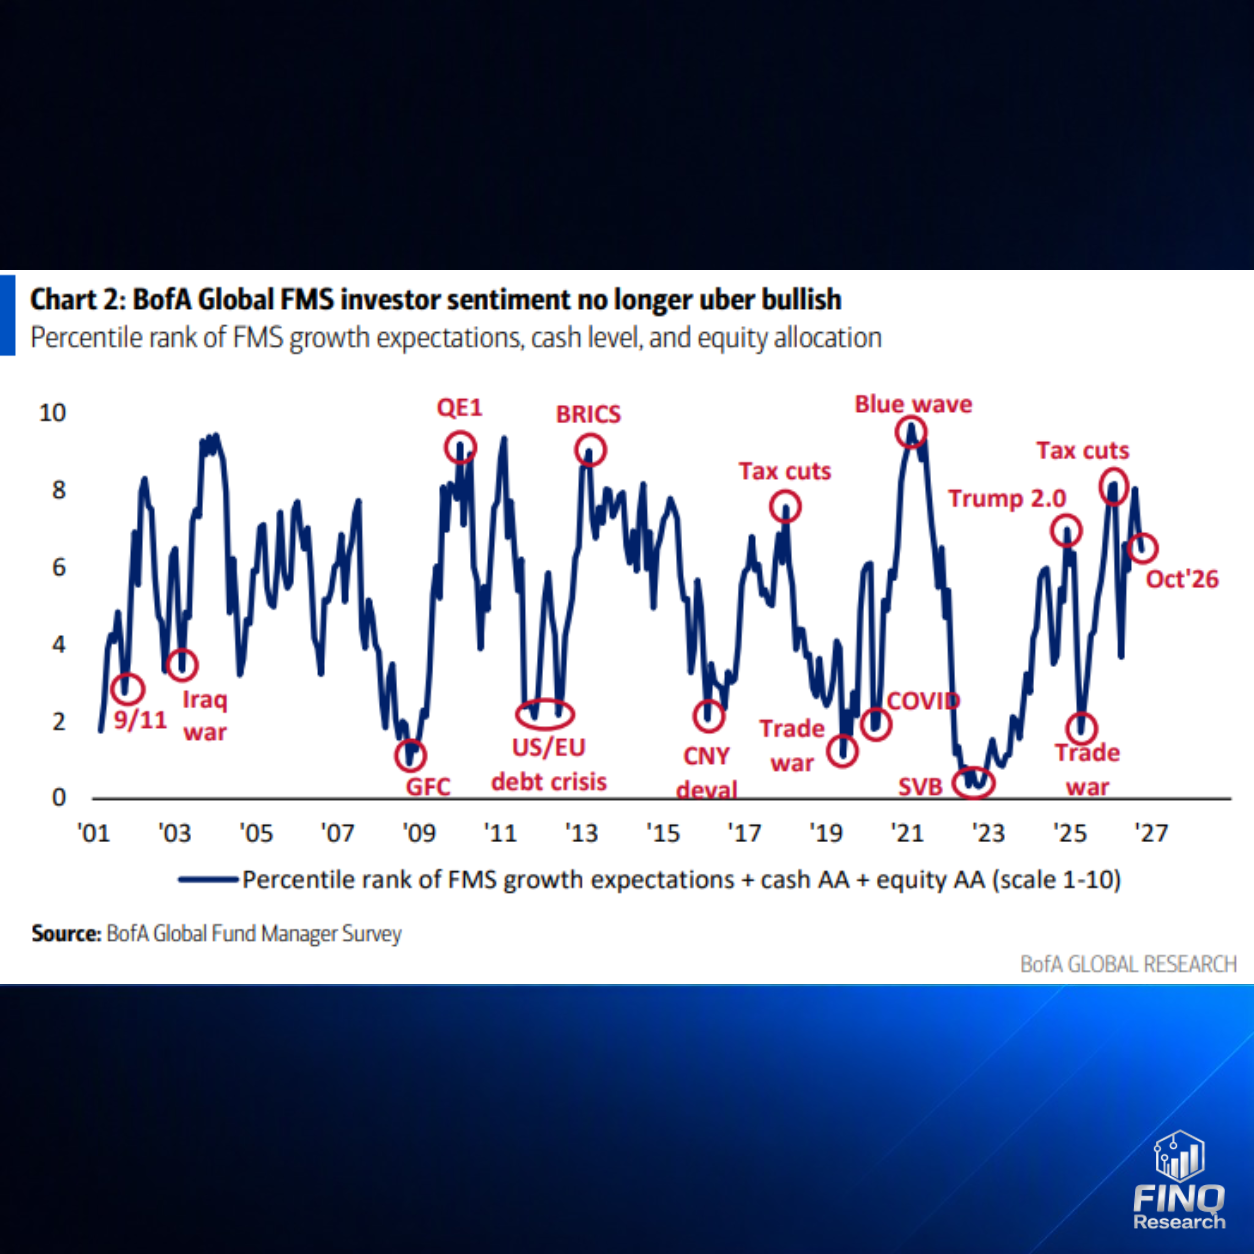
Der kombinierte Stimmungsindikator liegt im Oktober ungefähr bei 6,5 auf der dargestellten Skala von 1 bis 10. Er ist damit von seinen jüngsten Hochs zurückgekommen, bleibt aber deutlich über den Tiefständen früherer Stressphasen. Der Indikator verbindet die historische Einordnung von Wachstumserwartungen, Cashhaltung und Aktienallokation.
Die Zuversicht kühlt ab. Eine breite Kapitulation lässt sich aus dem Chart nicht ablesen. Für die weitere Analyse ist entscheidend, ob diese vorsichtigere Stimmung bereits zu einer defensiveren Positionierung geführt hat.
3,9 Prozent Cash: Die Liquiditätsreserve bleibt niedrig
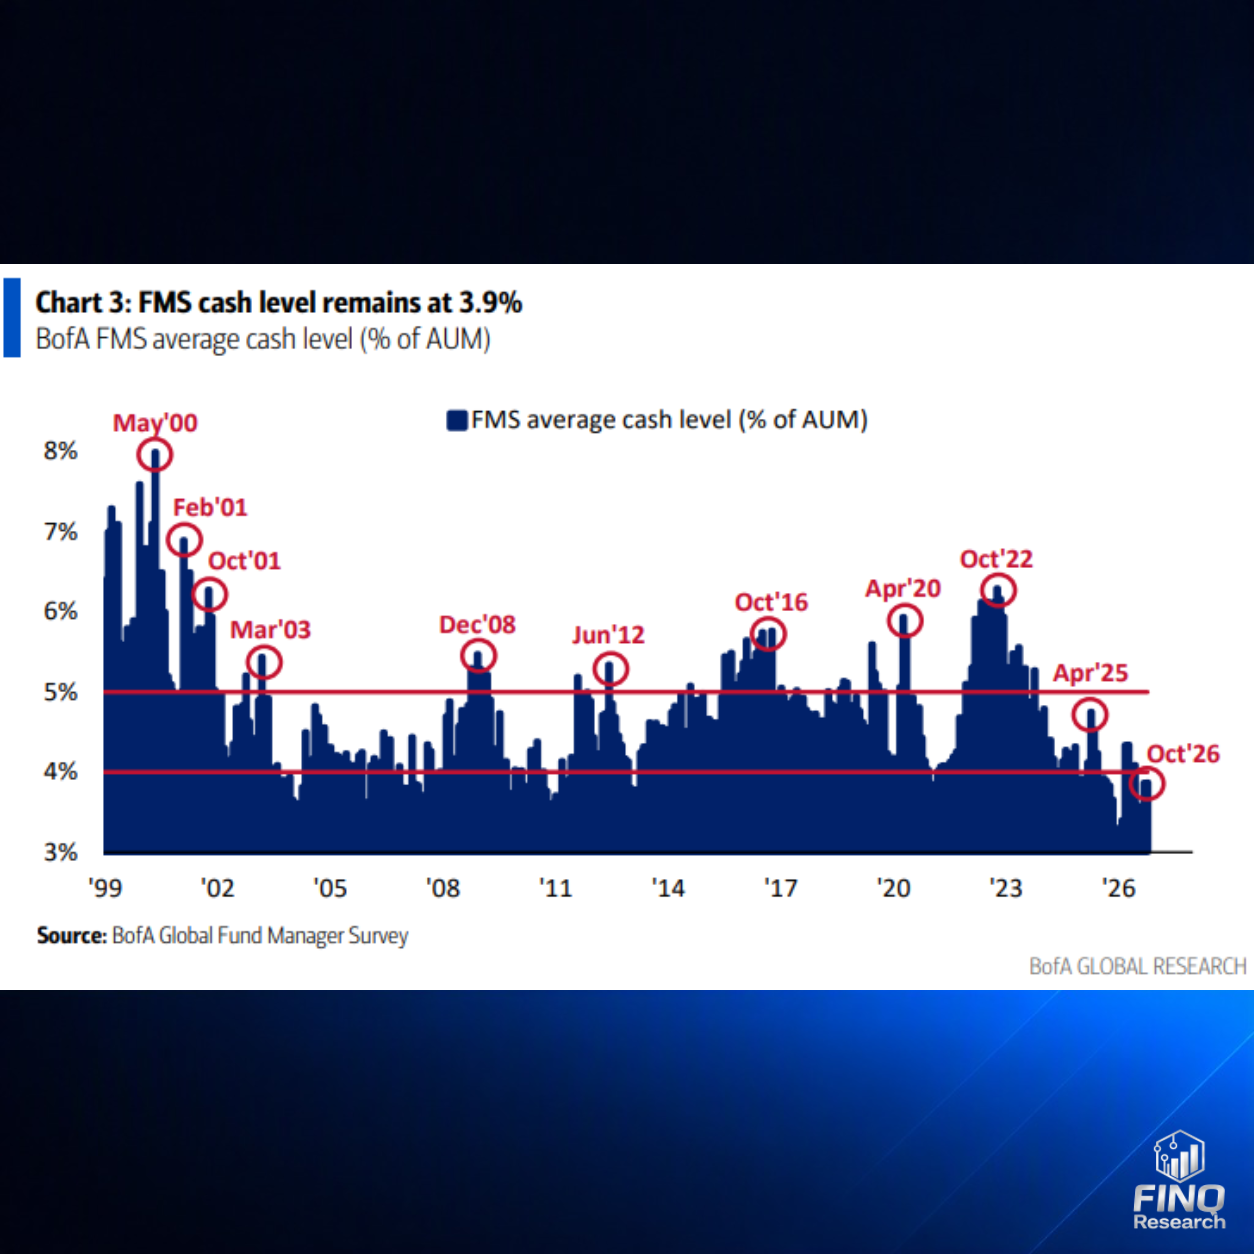
Die durchschnittliche Cashquote liegt unverändert bei 3,9 Prozent des verwalteten Vermögens. Im historischen Vergleich ist das ein niedriger Wert. Die befragten Fonds halten weiterhin einen großen Teil ihres Kapitals außerhalb von Cash.
Eine geringe Cashquote bedeutet, dass innerhalb dieser Portfolios nur eine begrenzte unmittelbar verfügbare Liquiditätsreserve besteht. Sie erlaubt jedoch keine Aussage über sämtliche potenziellen Käufer am Markt.
Neue Mittelzuflüsse oder Umschichtungen aus anderen Anlageklassen bleiben möglich. Als isolierter Indikator liefert die Cashquote daher keinen verlässlichen Zeitpunkt für eine Korrektur.
Risikomanagement: Vorsicht trotz hoher Investitionsquote
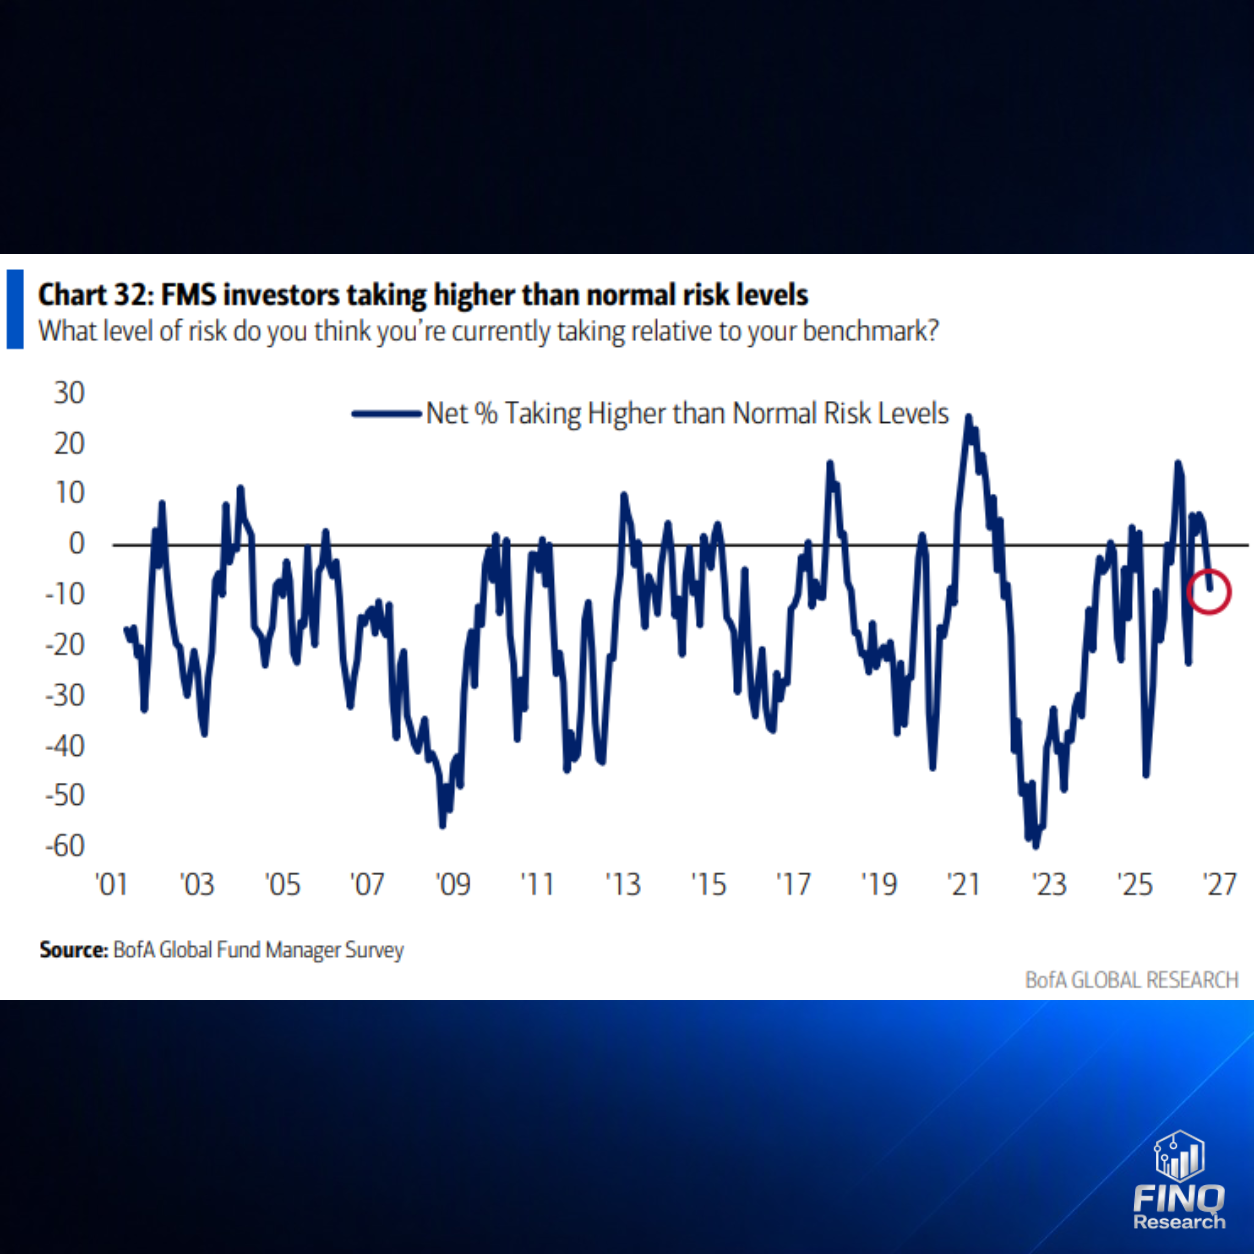
Parallel fällt der Saldo der Anleger, die ein höheres als normales Risiko eingehen, auf ungefähr minus 10 Prozent. Die Selbsteinschätzung fällt damit vorsichtiger aus, als es die niedrige Cashquote zunächst vermuten lässt.
Das ist vereinbar: Portfoliorisiko lässt sich auch über die Auswahl von Unternehmen, Sektoren oder Absicherungen verändern. Der Chart erfasst zudem Risiko relativ zur jeweiligen Benchmark. Er misst weder eine einheitliche Aktienquote noch das absolute Verlustrisiko aller befragten Portfolios.
FINQ Research Insight: Die Anleger bleiben investiert, wählen ihre Positionen aber vorsichtiger aus. Diese Kombination prägt den gesamten Chart-Satz.
S&P 500 und Konjunktur: Soft Landing oder steigendes Rezessionsrisiko?
S&P 500: Positive Jahresrendite trifft auf schwächere Erwartungen
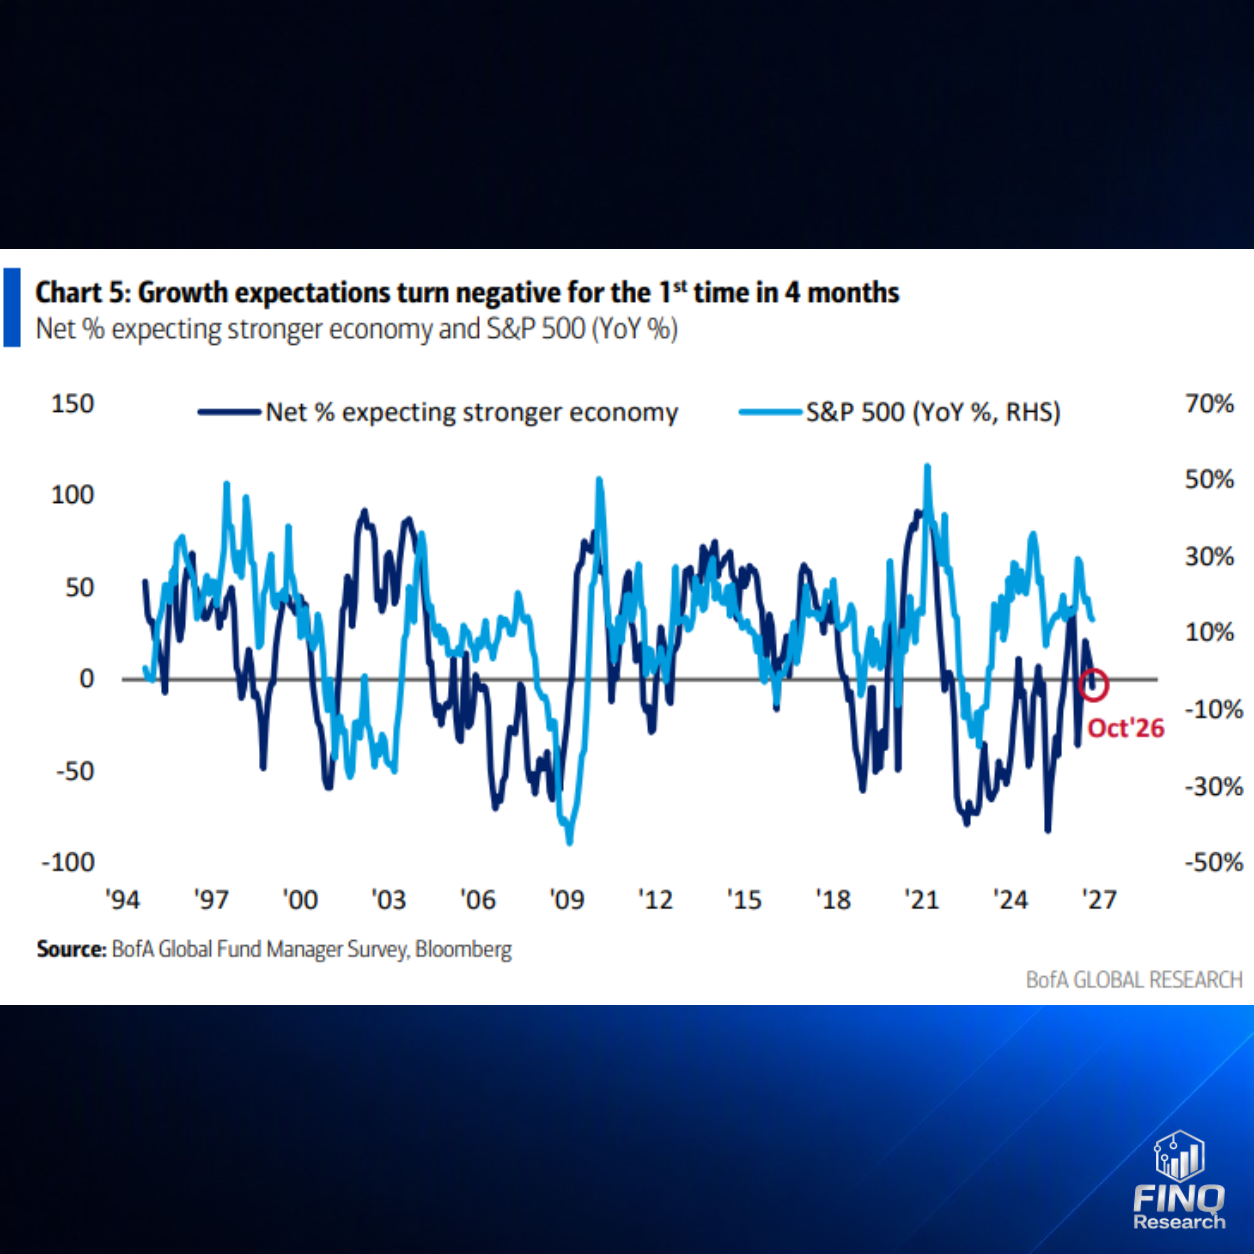
Der Saldo der Fondsmanager, die eine stärkere Weltwirtschaft erwarten, fällt erstmals seit vier Monaten unter null. Gleichzeitig bleibt die im Chart dargestellte Jahresveränderung des S&P 500 positiv.
Damit entsteht eine erkennbare Divergenz: Die Einschätzung der wirtschaftlichen Richtung verschlechtert sich, während die Aktienentwicklung über zwölf Monate noch Stärke zeigt. Daraus folgt kein zwangsläufiger Kursrückgang. Der Chart vergleicht eine Erwartungsumfrage mit einer rückblickenden Rendite; beide Reihen können zeitweise auseinanderlaufen.
No Landing bleibt das meistgenannte Szenario
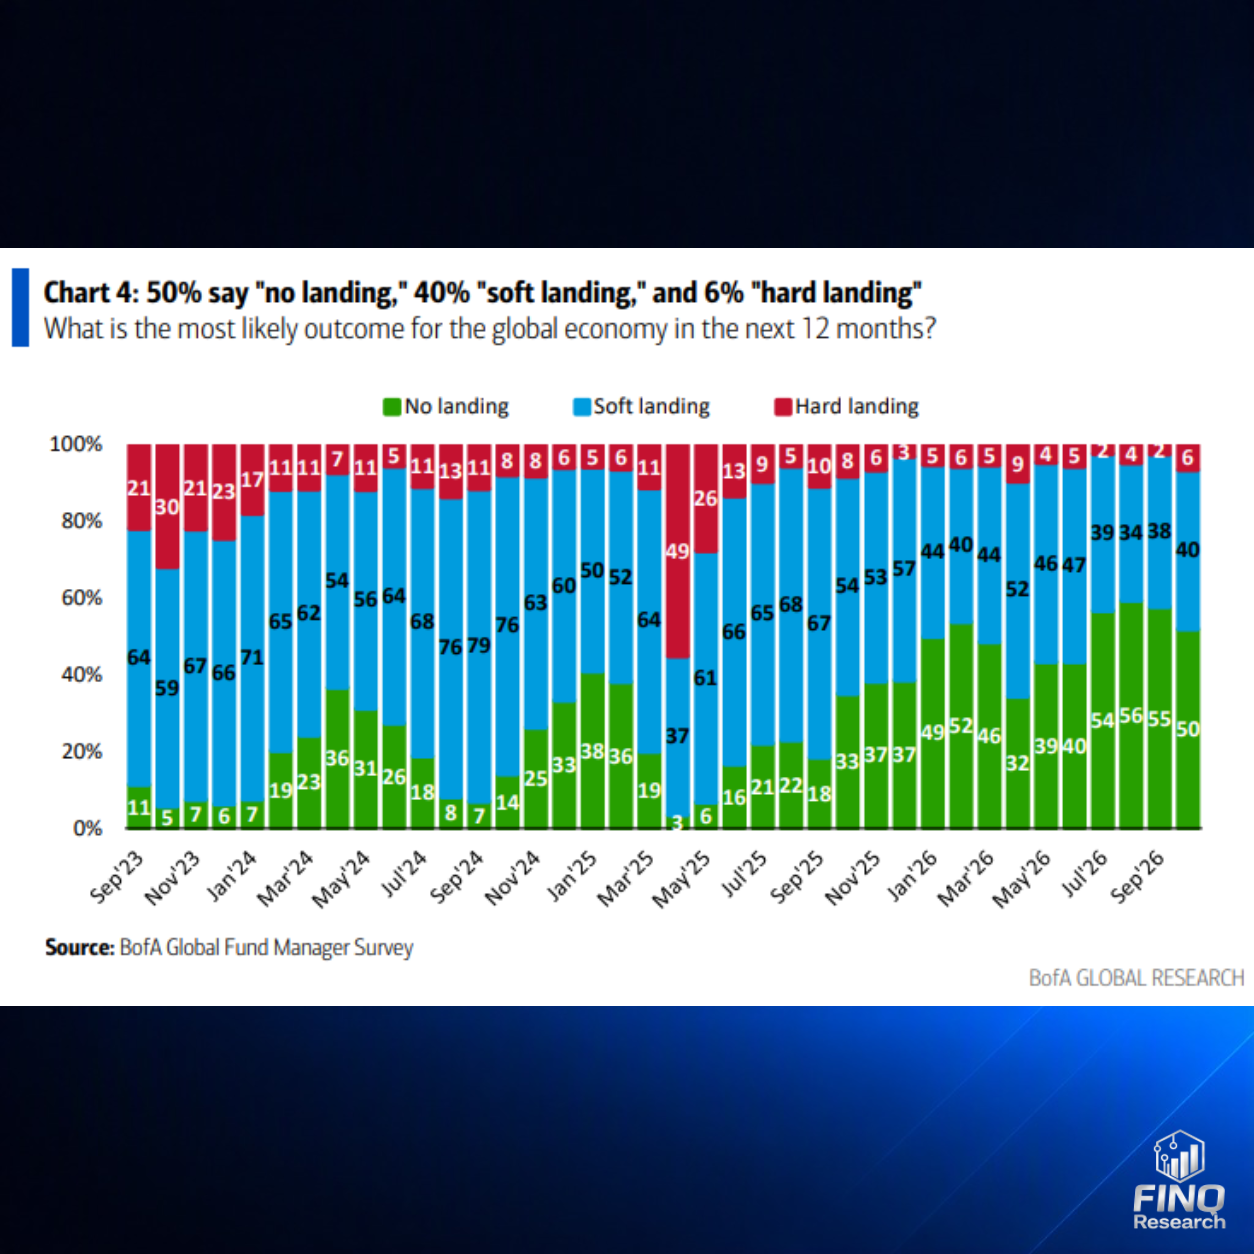
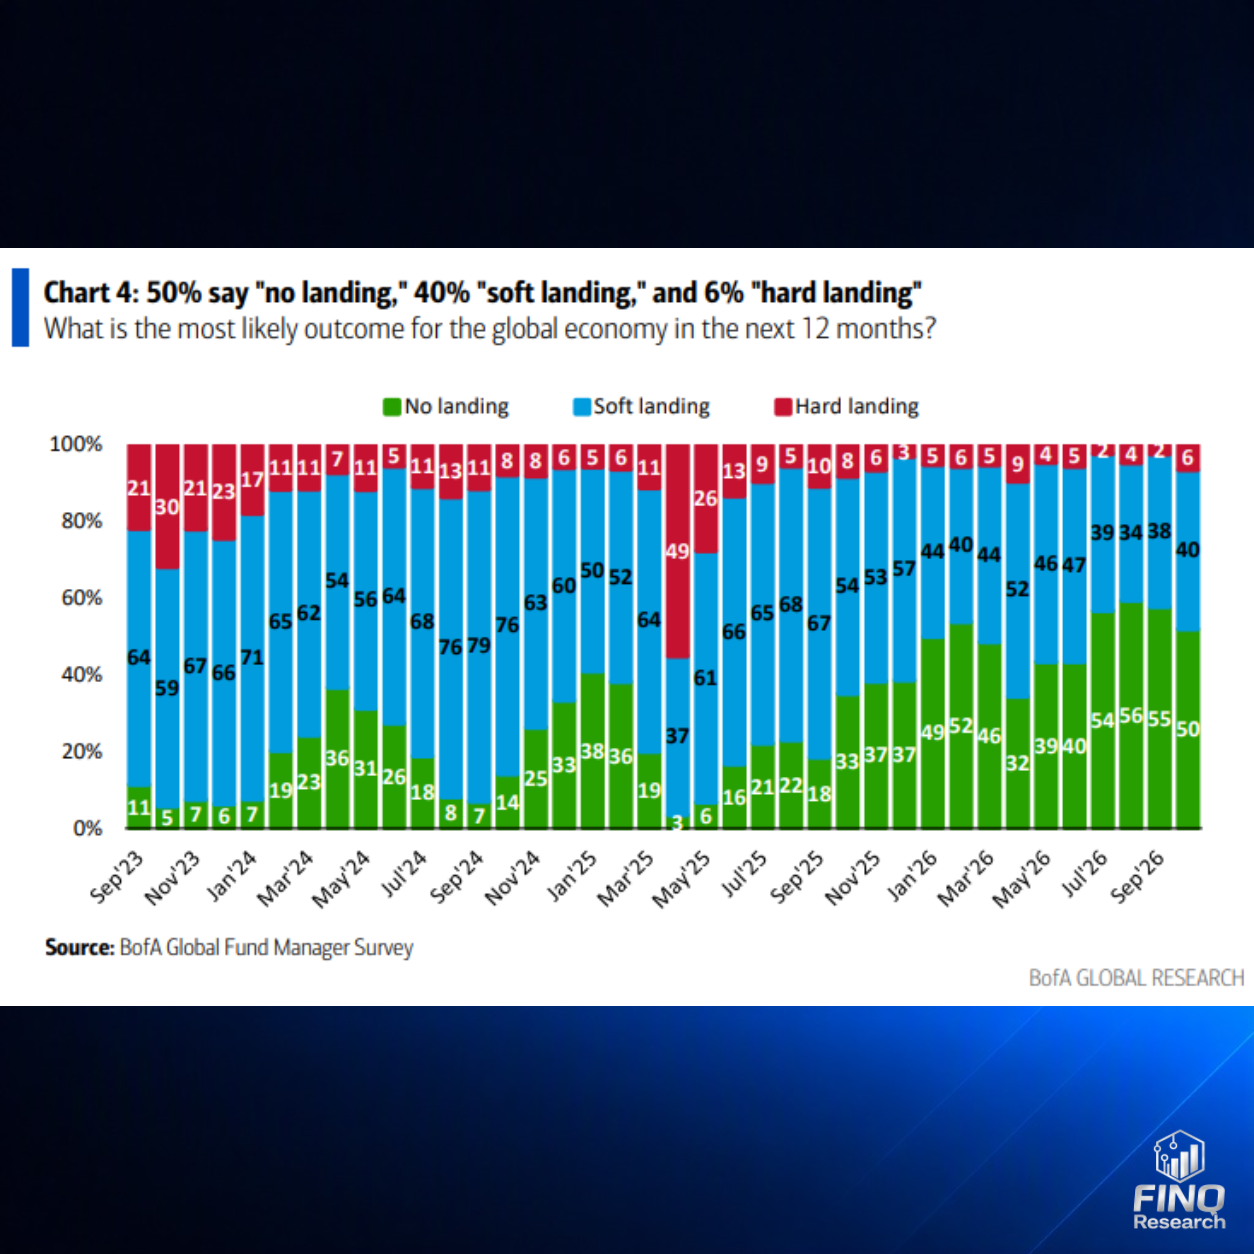
Bei der Frage nach dem wahrscheinlichsten Konjunkturszenario erwarten 50 Prozent ein No Landing, 40 Prozent ein Soft Landing und 6 Prozent ein Hard Landing. Die ausgewiesenen Anteile summieren sich auf 96 Prozent; der verbleibende Anteil wird in der Grafik nicht erläutert.
Der Schwerpunkt liegt damit klar auf Szenarien ohne harte wirtschaftliche Landung. Gegenüber dem vorherigen Balken sinkt der No-Landing-Anteil allerdings von 55 auf 50 Prozent, während Hard Landing von 2 auf 6 Prozent steigt. Die Grundhaltung bleibt robust, doch die Verteilung wird etwas vorsichtiger.
Das passt zu negativen Wachstumserwartungen: Eine Wirtschaft kann an Dynamik verlieren, ohne in eine schwere Rezession zu geraten.
Boom-Erwartungen: Wachstum und Inflation über dem Trend
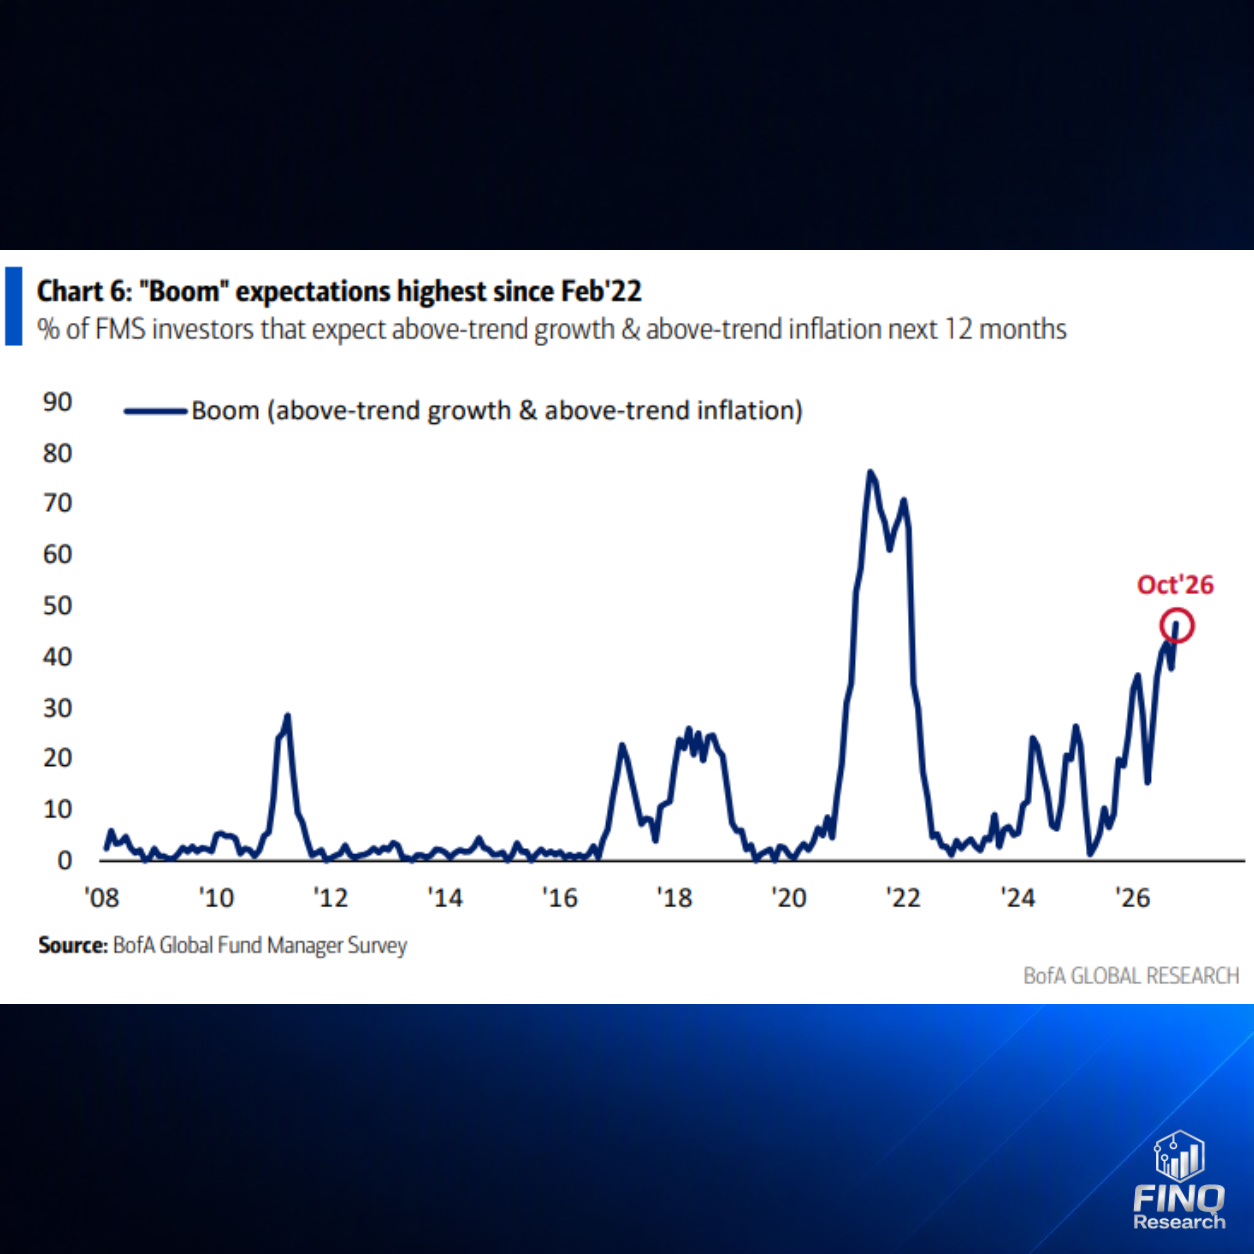
Zugleich erwarten ungefähr 46 Prozent für die kommenden zwölf Monate eine Kombination aus Wachstum und Inflation oberhalb ihres jeweiligen Trends. Laut Chart ist das der höchste Anteil seit Februar 2022.
Der scheinbare Widerspruch lässt sich durch die unterschiedlichen Fragen teilweise auflösen. „Stärker als bisher“ beschreibt eine Veränderung, „oberhalb des Trends“ ein Niveau. Selbst nach einer Abschwächung kann Wachstum noch über seinem langfristigen Trend liegen. Außerdem zeigen die aggregierten Antworten nicht, welche Personen jeweils dieselben Szenarien vertreten.
FINQ Research Insight: Das Konjunkturbild bleibt widerstandsfähig, verliert aber an Eindeutigkeit. Aus den Grafiken lässt sich weder ein geschlossener Rezessionskonsens noch ein uneingeschränkt optimistisches Gesamtbild ableiten.
Inflation, Unternehmensgewinne und Dividenden: Was den Aktienmarkt bewegt
Inflationsausblick: Weniger Anleger erwarten steigende Teuerung
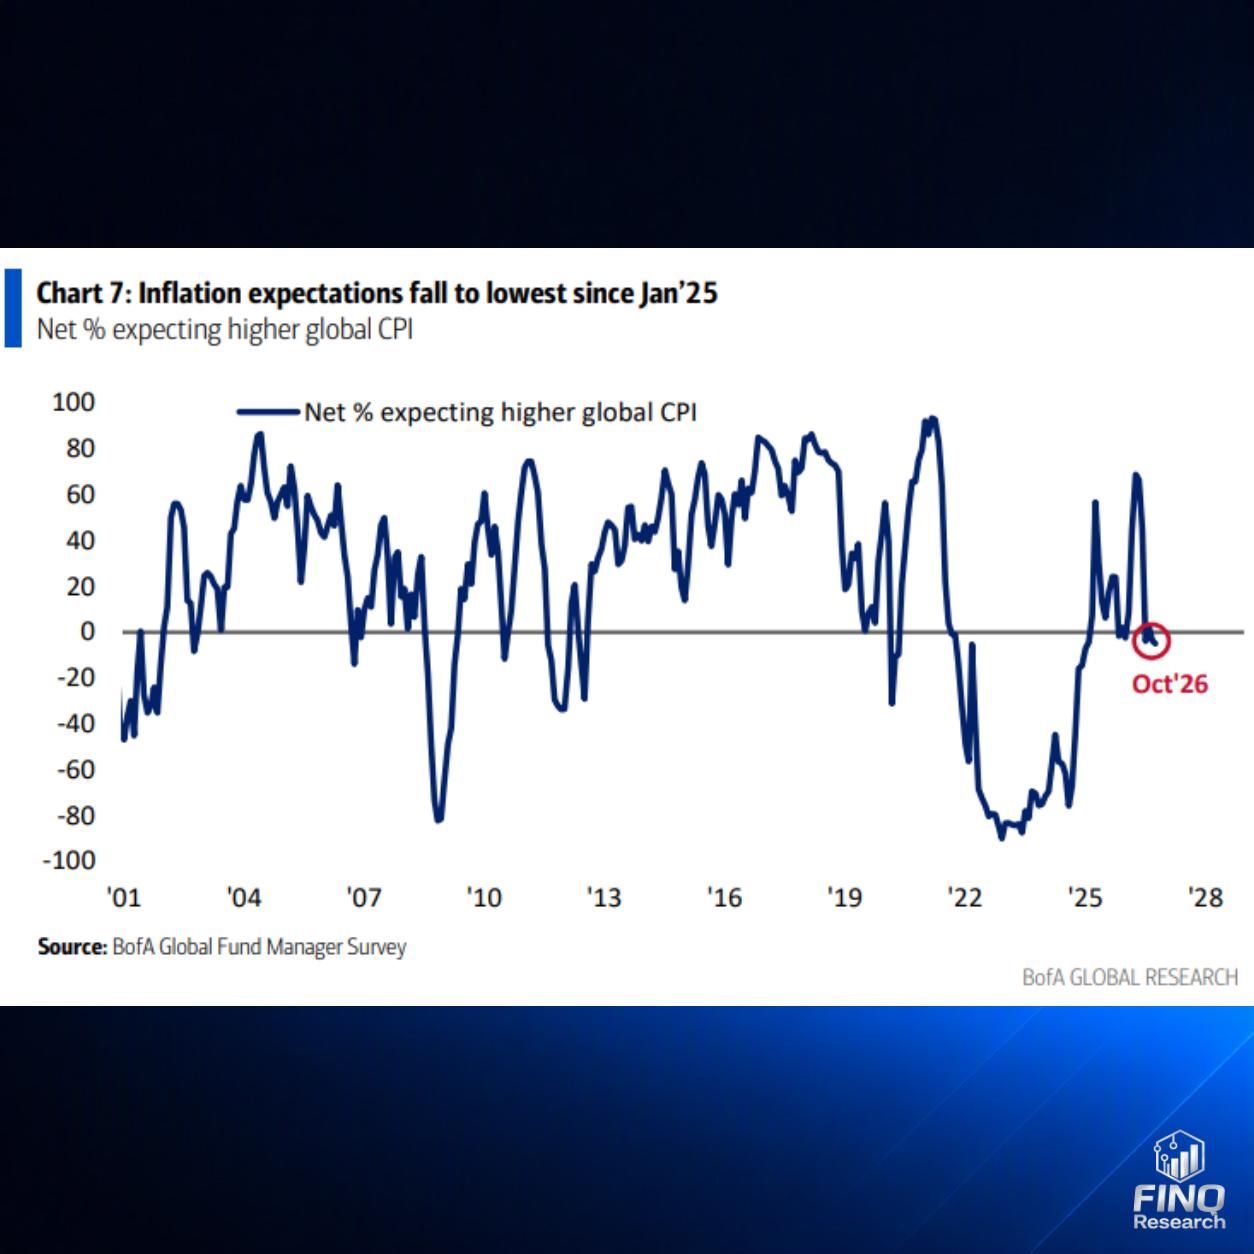
Der Saldo der Befragten, die eine höhere globale Verbraucherpreisinflation erwarten, liegt leicht unter null und erreicht laut Grafik den niedrigsten Stand seit Januar 2025.
Das bedeutet, dass Erwartungen einer steigenden Inflationsrate an Unterstützung verlieren. Es bedeutet weder fallende Verbraucherpreise noch eine bereits erreichte Preisstabilität.
Auch hier unterscheiden sich Richtung und Niveau: Eine sinkende Inflationsrate kann weiterhin über ihrem langfristigen Trend liegen. Deshalb ist das Ergebnis grundsätzlich mit den erhöhten Boom-Erwartungen vereinbar.
Gewinnwachstum: Die Zuversicht verliert an Dynamik
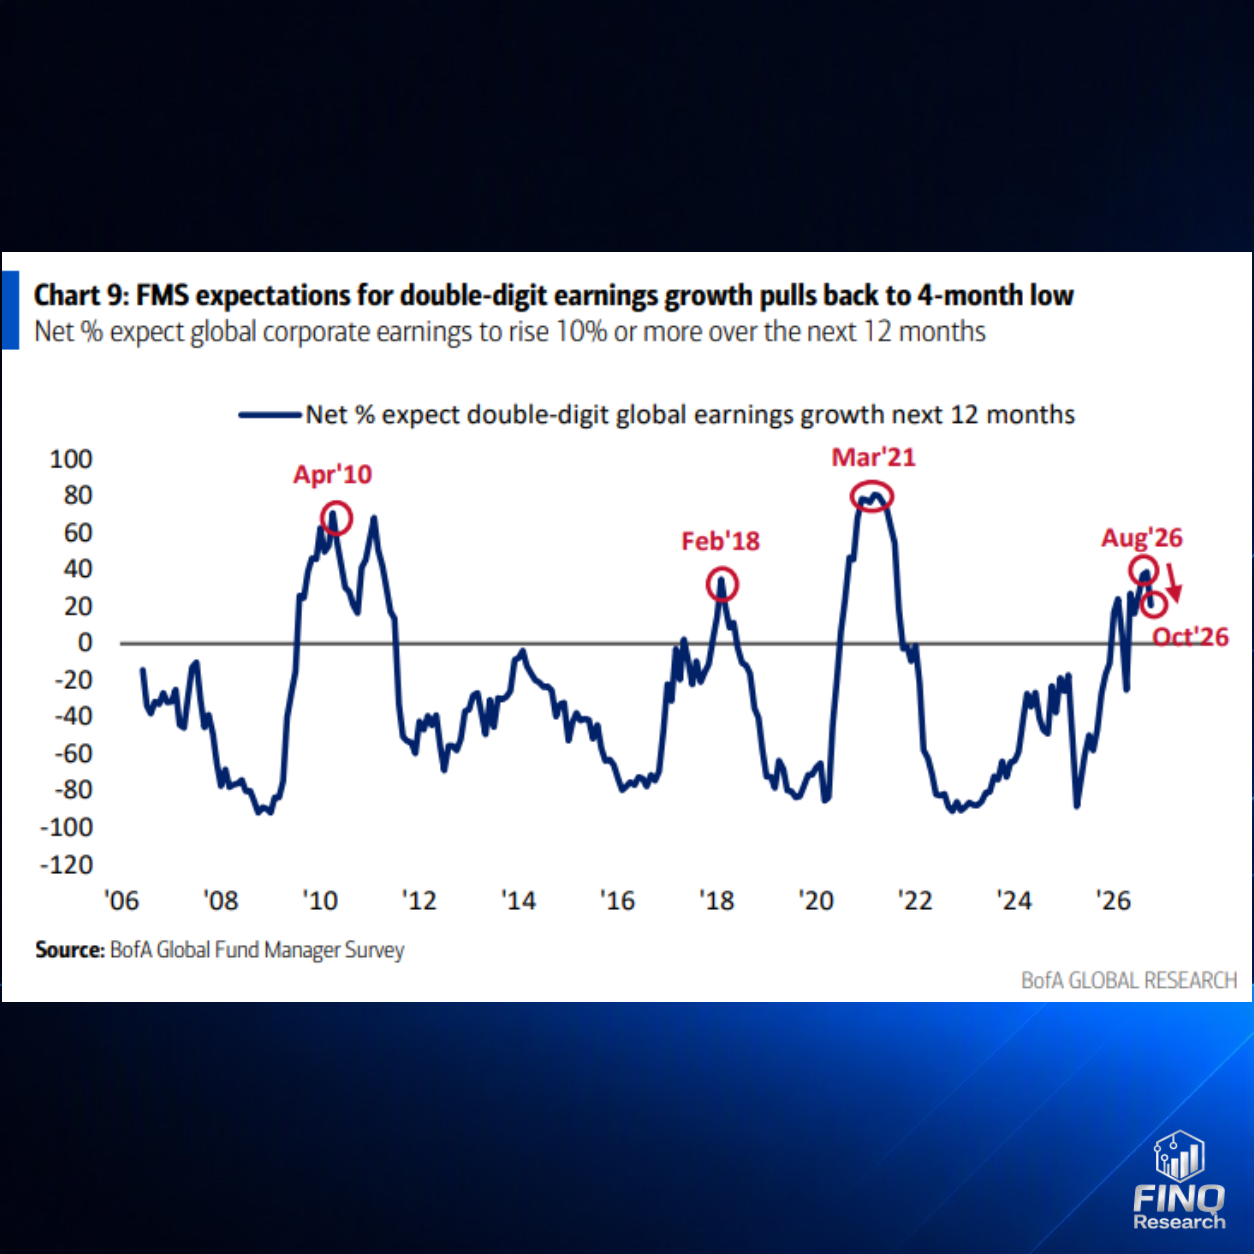
Auch die Zuversicht bei den Unternehmensgewinnen nimmt ab. Der Saldo der Fondsmanager, die für die kommenden zwölf Monate mindestens zehn Prozent globales Gewinnwachstum erwarten, fällt auf ein Viermonatstief. Er bleibt positiv, liegt aber sichtbar unter dem im August markierten Hoch.
Die Grafik zeigt somit eine nachlassende Überzeugung von starkem Gewinnwachstum. Sie liefert keine direkte Prognose der tatsächlichen Gewinnsteigerung. Für die Bewertung der Marktstimmung ist dennoch relevant, dass sowohl Konjunktur- als auch Gewinnerwartungen vorsichtiger werden, während Aktien weiterhin bevorzugt sind.
Dividendenaktien: Der Wunsch nach Ausschüttungen wächst
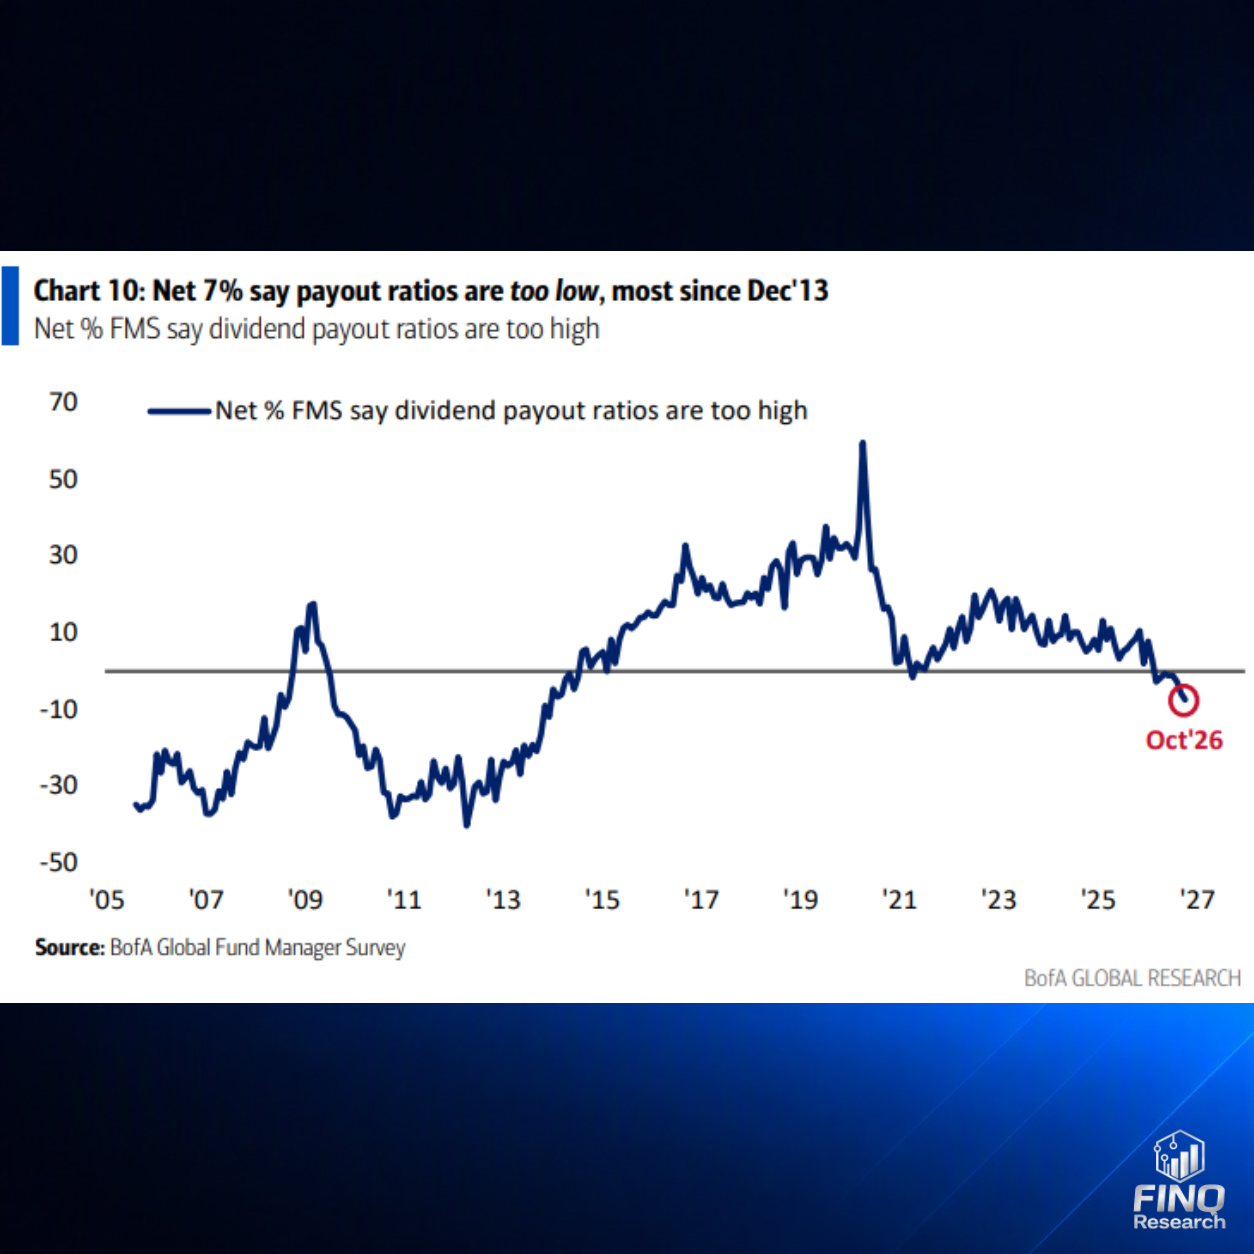
Netto 7 Prozent halten die Ausschüttungsquoten für zu niedrig – der stärkste entsprechende Wert seit Dezember 2013. Weil die dargestellte Zeitreihe nach „zu hohen“ Ausschüttungen fragt, erscheint diese Präferenz als negativer Wert.
Hier wird eine stärkere Nachfrage nach laufenden Ausschüttungen sichtbar. Der Befund ist jedoch keine Forderung nach beliebig hohen Dividenden: Ob Ausschüttungen wirtschaftlich sinnvoll sind, hängt unter anderem vom Finanzierungsbedarf und den Investitionsmöglichkeiten eines Unternehmens ab.
FINQ Research Insight: Laufende Erträge gewinnen gegenüber reinen Wachstumsversprechen an Aufmerksamkeit. Wie weit diese Verschiebung reicht, zeigt die Präferenz für Qualität und große Unternehmen.
Quality Investing und Large Caps: Welche Aktien bevorzugen die Profis?
Quality, Momentum und Dividenden im Vergleich
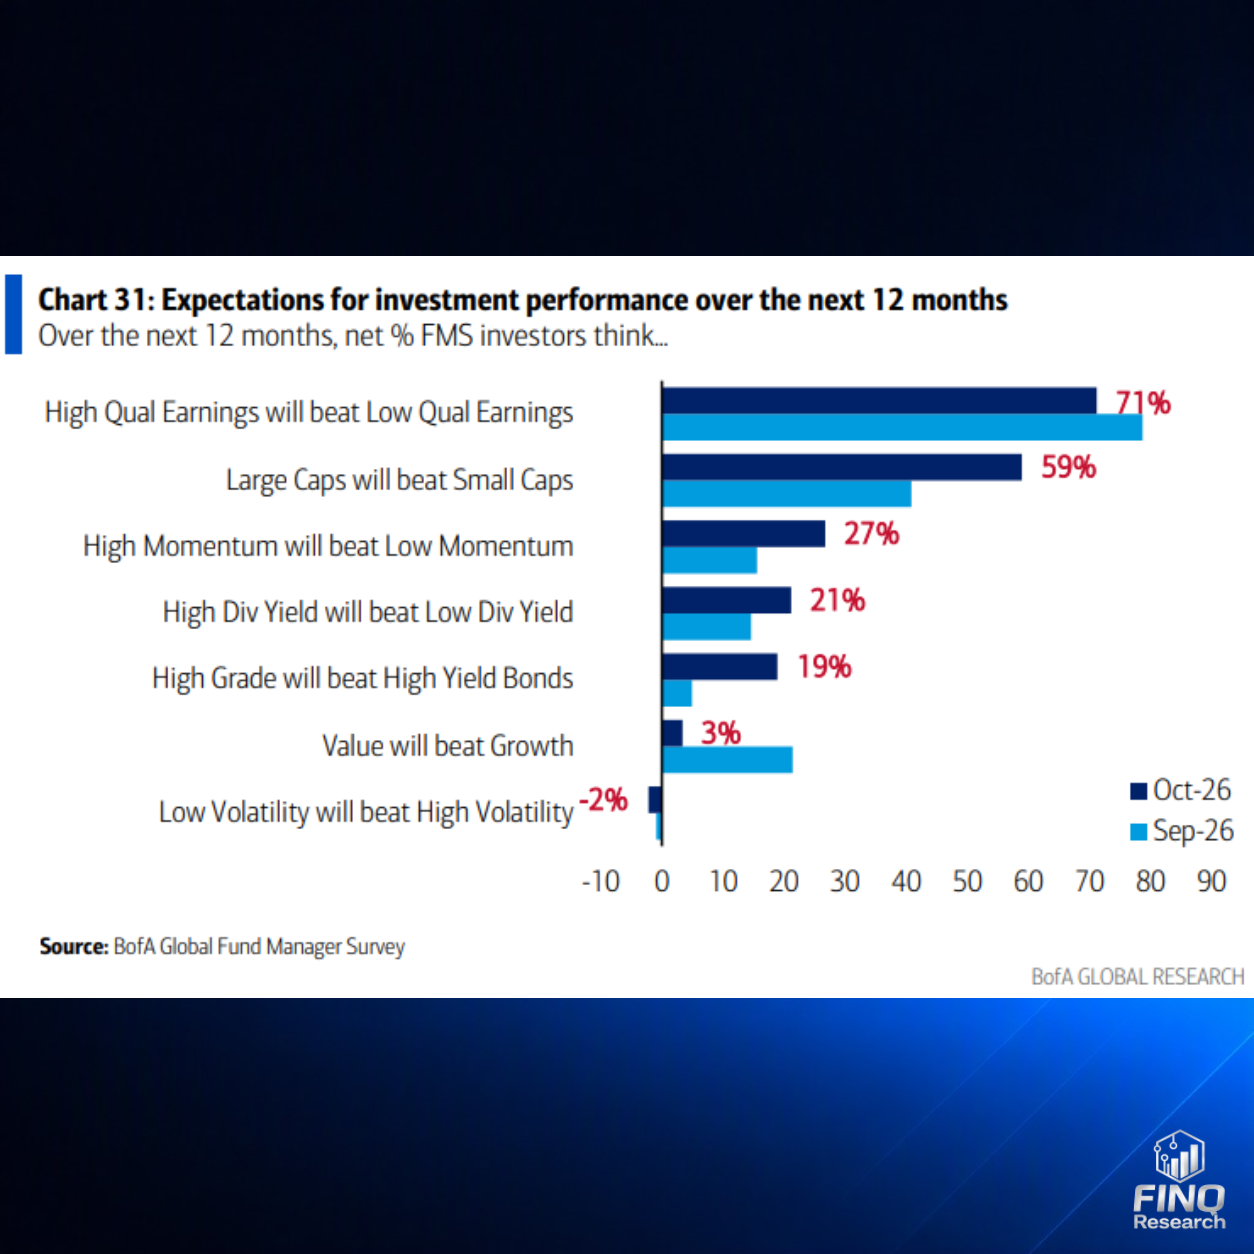
Netto 71 Prozent erwarten, dass Unternehmen mit hoher Gewinnqualität jene mit niedriger Gewinnqualität übertreffen. 59 Prozent netto rechnen mit einer besseren Entwicklung großer gegenüber kleinen Unternehmen. Hinzu kommen Präferenzen für hohes Momentum mit 27 Prozent, hohe Dividendenrenditen mit 21 Prozent und Anleihen hoher Bonität gegenüber Hochzinsanleihen mit 19 Prozent.
Die Präferenz für Value gegenüber Growth ist mit 3 Prozent dagegen schwach ausgeprägt. Bei niedriger gegenüber hoher Volatilität liegt der Saldo sogar leicht negativ bei minus 2 Prozent. Das spricht für eine gezielte Auswahl bestimmter Eigenschaften, ohne dass sämtliche defensiven Strategien gleichermaßen bevorzugt würden.
Der Monatsvergleich verdient ebenfalls Beachtung: Qualität bleibt klar vorn, ihre Zustimmung liegt aber unter dem Septemberwert. Die Präferenz für große Unternehmen steigt hingegen deutlich. Die Botschaft lautet deshalb nicht pauschal „immer mehr Qualität“, sondern vor allem: Qualität bleibt Konsens, Large Caps gewinnen zusätzlich an Unterstützung.
Tech-Aktien, Halbleiter und KI: Wie groß ist das Crowding-Risiko?
Technologiegewichtung auf dem höchsten Stand seit 2020
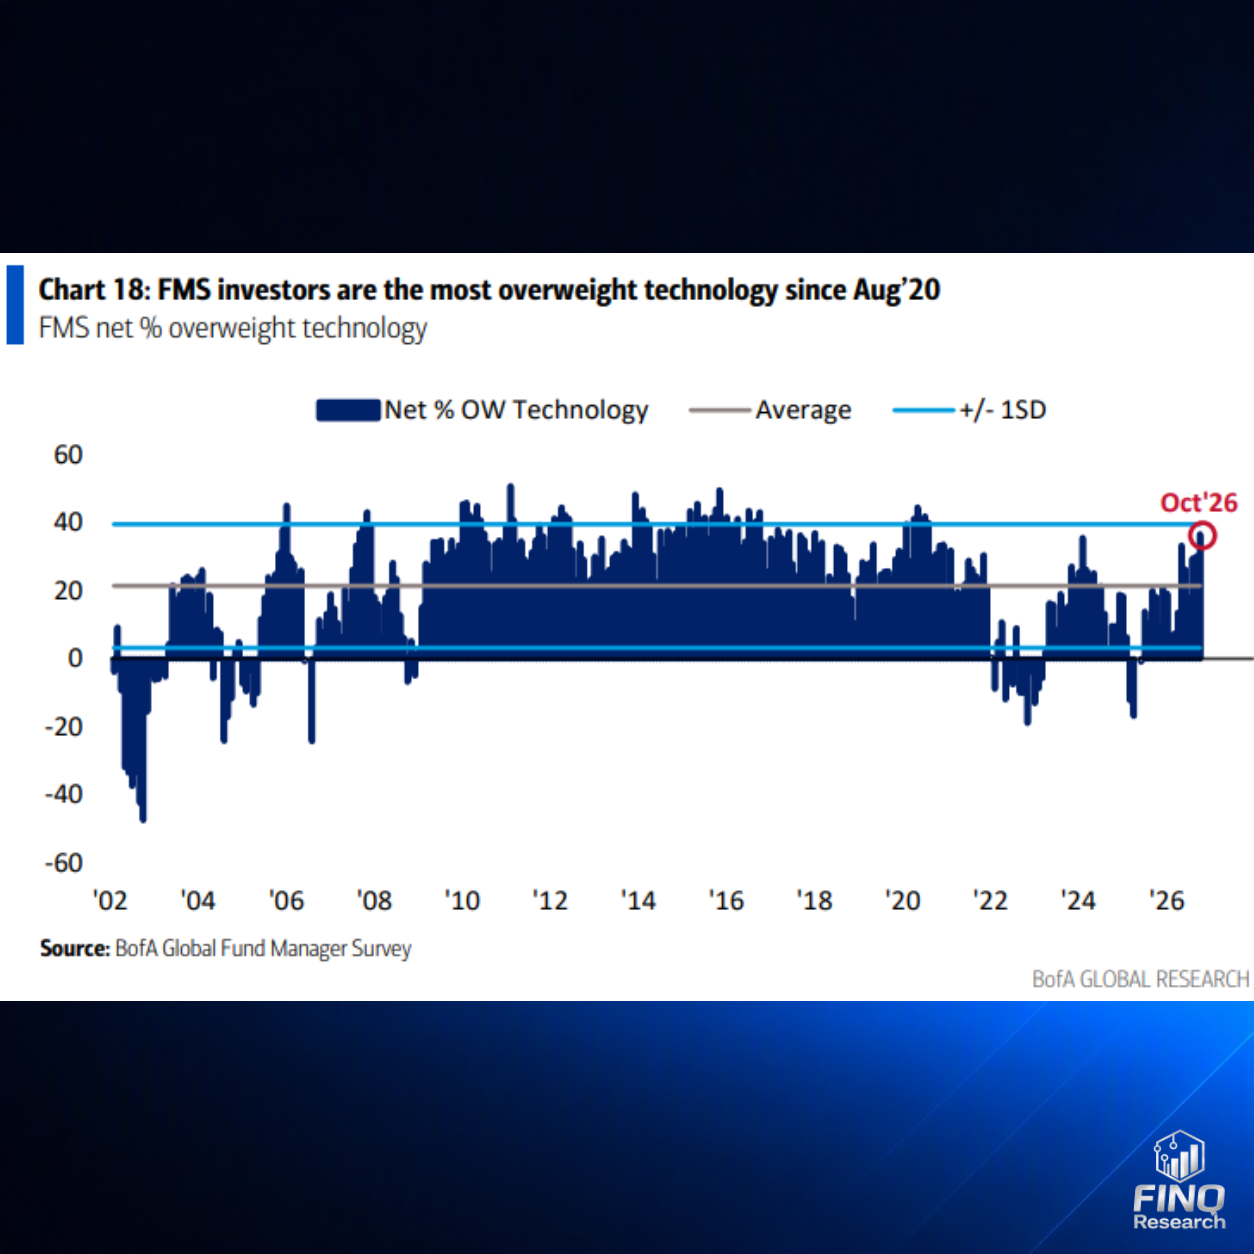
Die Nettoübergewichtung von Technologie liegt bei 37 Prozent und damit laut Chart auf dem höchsten Stand seit August 2020. Sie nähert sich der eingezeichneten Linie von einer Standardabweichung oberhalb des historischen Durchschnitts.
Das zeigt eine ausgeprägte Präferenz für den Sektor. Es bedeutet nicht, dass 37 Prozent des gesamten Fondsvermögens in Technologie investiert sind. Ebenso wenig kann eine Positionierungsumfrage allein feststellen, ob die betreffenden Aktien fundamental überbewertet sind.
Sektorvergleich: Technologie vorn, Konsum weit hinten
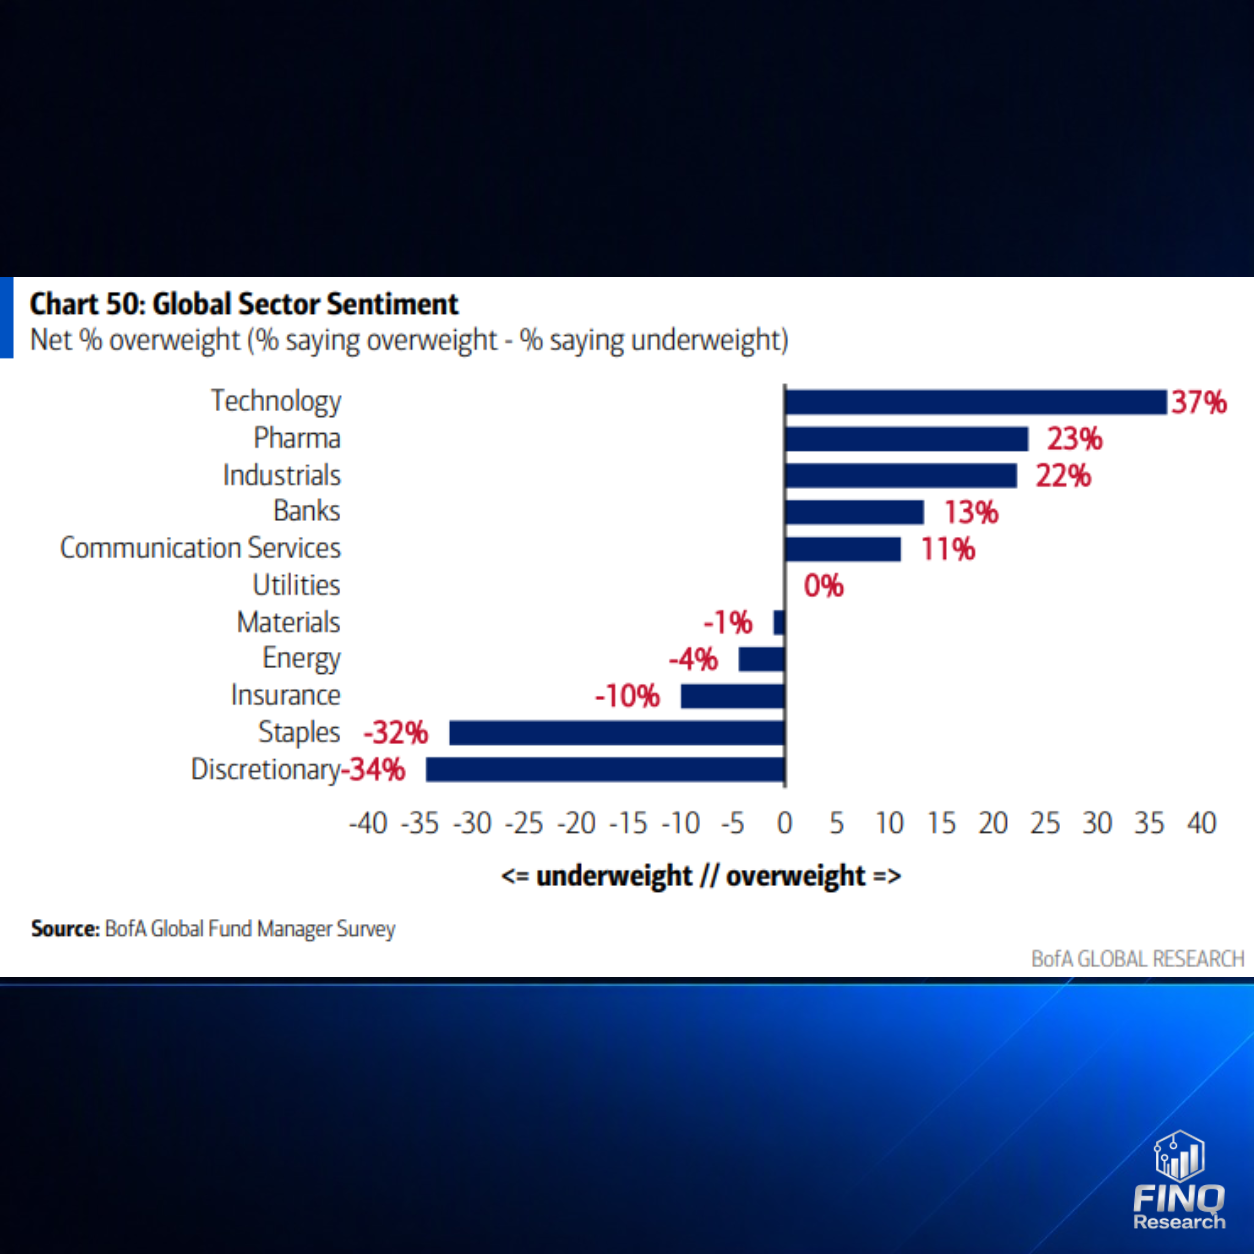
Der sektorübergreifende Vergleich bestätigt die Spitzenposition: Technologie führt mit 37 Prozent netto, gefolgt von Pharma mit 23 Prozent und Industrie mit 22 Prozent. Banken erreichen 13 Prozent, Kommunikationsdienste 11 Prozent. Versorger sind im Saldo neutral.
Am anderen Ende stehen Basiskonsumgüter mit minus 32 Prozent und zyklische Konsumgüter mit minus 34 Prozent. Die Kluft zwischen Technologie und zyklischem Konsum beträgt damit 71 Prozentpunkte im Umfragesaldo. Das verdeutlicht die starke Spreizung der Präferenzen, ohne daraus unmittelbar die Größenverhältnisse der tatsächlich investierten Geldbeträge ableiten zu können.
Crowded Trades: Halbleiter, Treasuries und Magnificent Seven
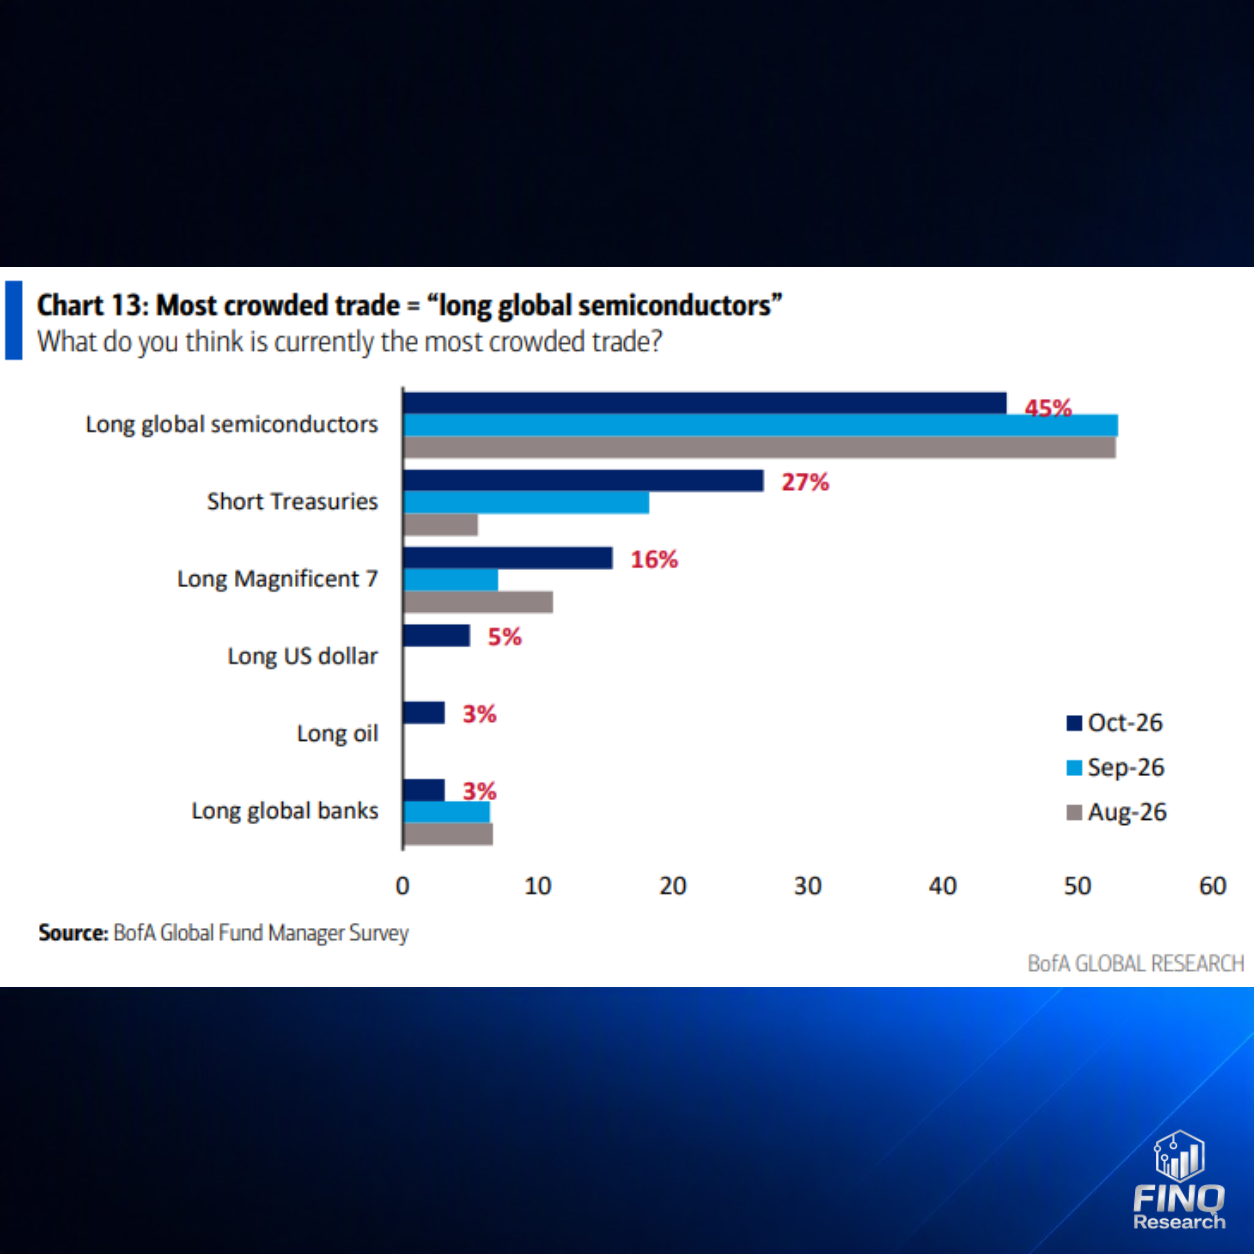
Für 45 Prozent ist eine Long-Position in globalen Halbleiteraktien der am stärksten überlaufene Trade. Es folgen Short-Positionen in US-Staatsanleihen mit 27 Prozent und Long-Positionen in den Magnificent Seven mit 16 Prozent.
Der Chart misst die Wahrnehmung der Marktteilnehmer, nicht ihre eigenen vollständigen Bestände. Auffällig ist die Veränderung gegenüber den vorherigen Monaten: Halbleiter bleiben an erster Stelle, erhalten aber weniger Nennungen. Short Treasuries gewinnt dagegen sichtbar an Bedeutung.
FINQ Research Insight: Technologie bleibt ein zentraler Konsens. Bei ähnlichen Überzeugungen vieler Anleger können enttäuschende Nachrichten gleichgerichtete Anpassungen begünstigen. Ein Crowded Trade ist für sich genommen noch kein Verkaufssignal.
Konsumaktien und Immobilien: Unbeliebte Sektoren mit Aufholpotenzial?
Consumer Discretionary: Stärkste Untergewichtung seit 2008
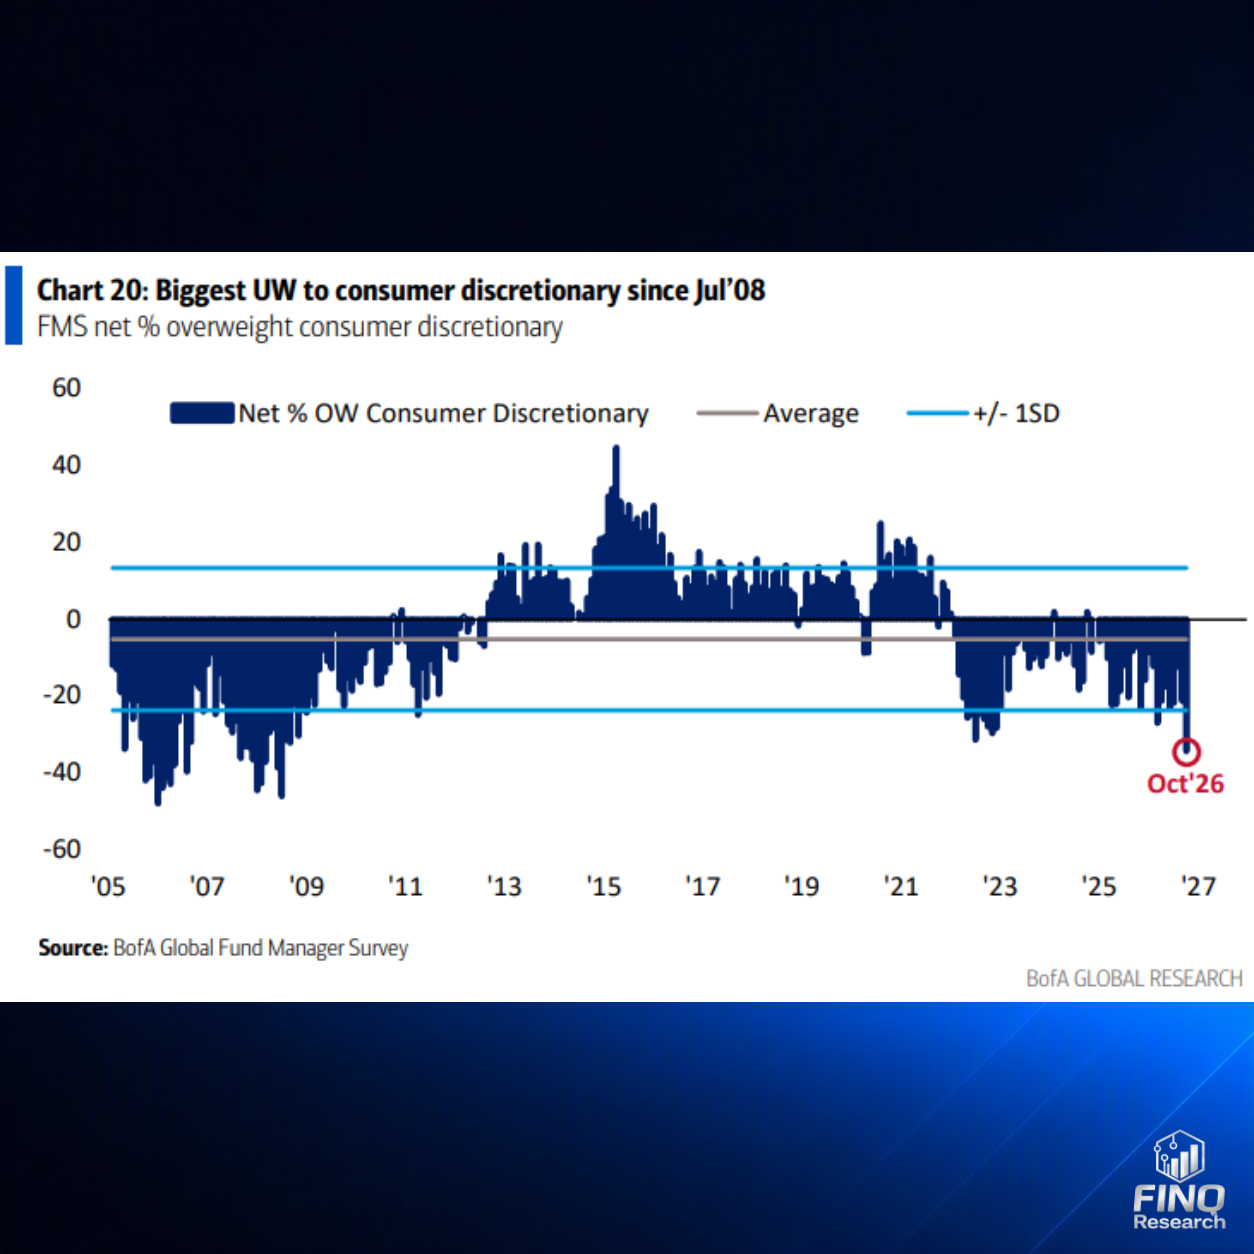
Zyklische Konsumgüter erreichen mit minus 34 Prozent netto die stärkste Untergewichtung seit Juli 2008. Der historische Vergleich macht das Ausmaß der Skepsis deutlich. Eine Wiederholung der damaligen wirtschaftlichen Entwicklung lässt sich daraus nicht ableiten.
Bemerkenswert ist die Verbindung zum Sektorenvergleich: Auch Basiskonsumgüter sind stark untergewichtet, obwohl ihre Nachfrage gewöhnlich weniger konjunktursensibel ist.
Die Abneigung gegen Konsumwerte dürfte deshalb nicht allein eine einfache Rezessionspositionierung widerspiegeln. Welche Rolle relative Gewinnaussichten oder andere sektorspezifische Faktoren spielen, beantworten die Charts nicht.
Immobilienaktien: Die Skepsis bleibt ausgeprägt
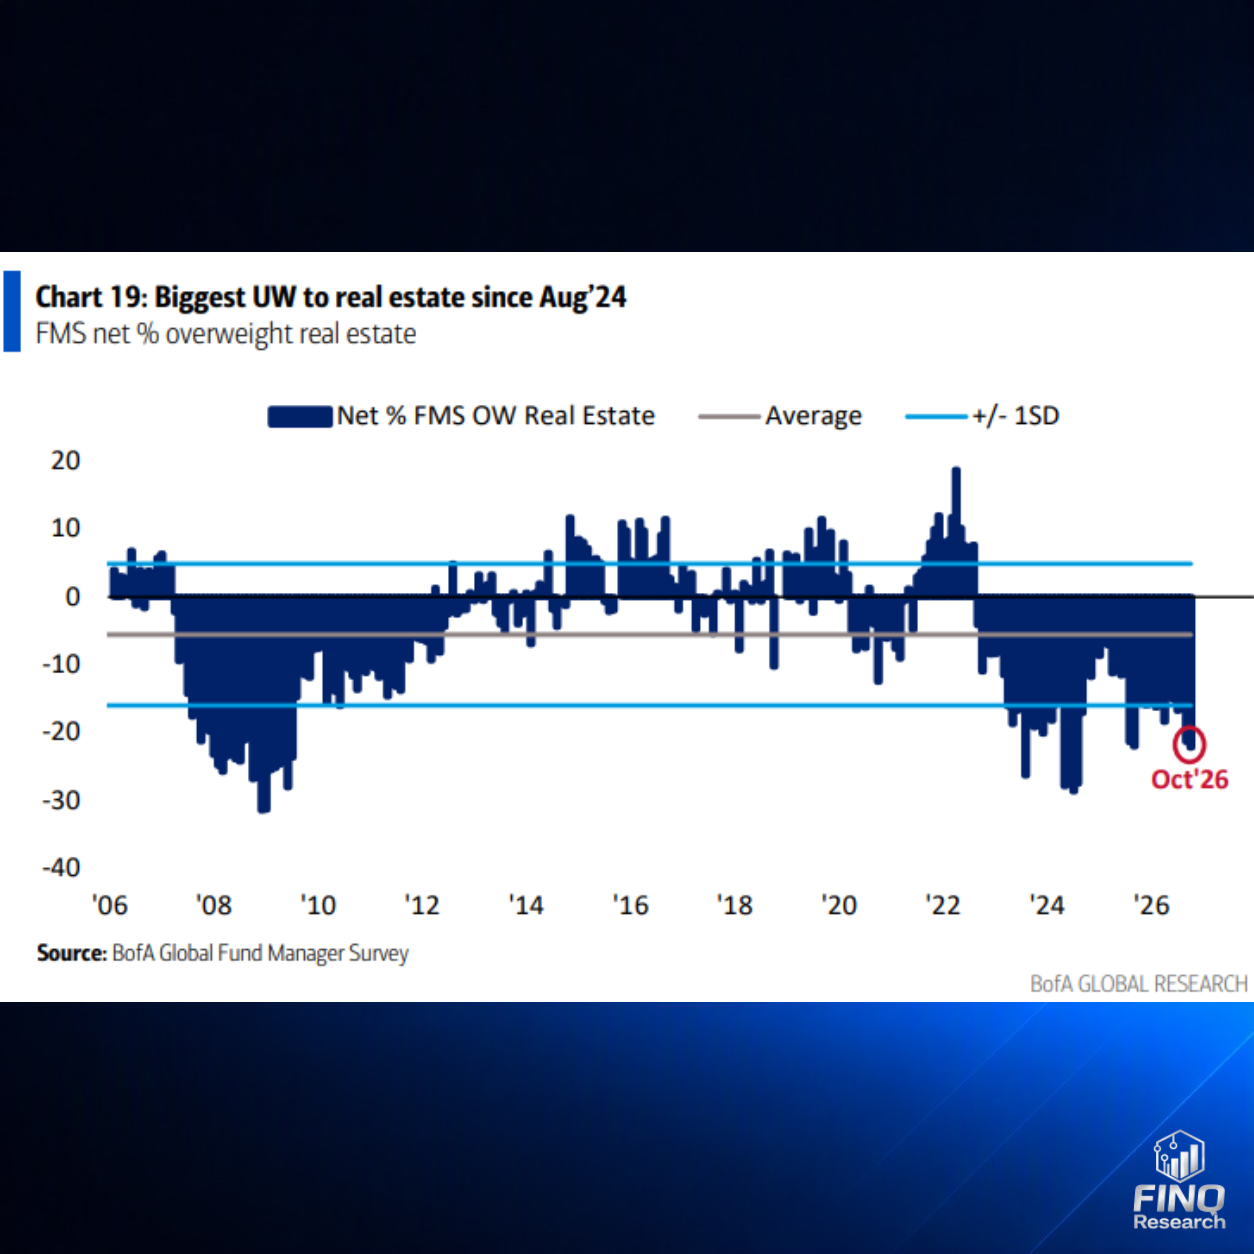
Bei Immobilien liegt die Nettoübergewichtung ungefähr bei minus 22 Prozent. Laut Grafik ist dies die stärkste Untergewichtung seit August 2024. Der Wert liegt unterhalb der eingezeichneten unteren Standardabweichungslinie und zeigt eine historisch ausgeprägte Zurückhaltung.
Die Umfrage erklärt die Ursachen nicht unmittelbar. Für eine vertiefte Untersuchung des Sektors wären unter anderem Finanzierungskosten, Refinanzierungsbedarf, Mieten und Immobilienbewertungen relevant. Die Untergewichtung zeigt zunächst, wie skeptisch die Anleger positioniert sind.
FINQ Research Insight: Unbeliebte Sektoren verdienen Aufmerksamkeit, weil ein bereits skeptischer Konsens Raum für positive Überraschungen lassen kann. Eine tragfähige Erholung müsste sich jedoch zusätzlich in Unternehmensdaten und Marktverhalten zeigen.
Sektorrotation und Asset Allocation: Gewinnen Anleihen an Bedeutung?
Monatliche Rotation: Anleihen, Japan und Großbritannien gewinnen
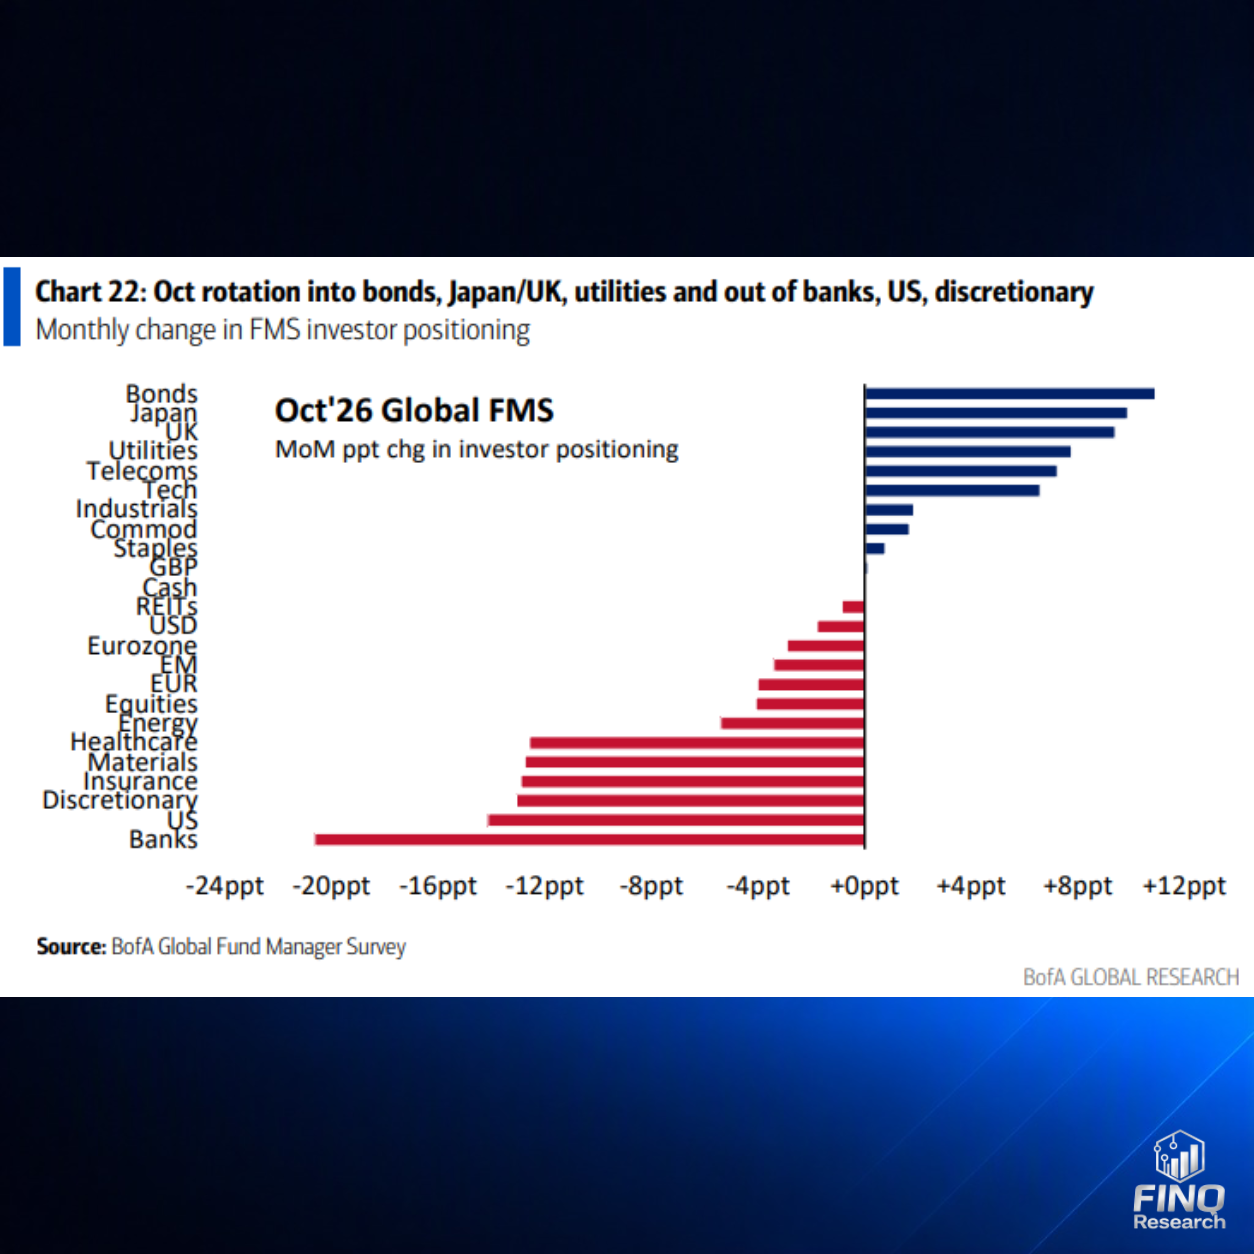
Im Monatsvergleich verbessern sich die Positionierungssalden vor allem bei Anleihen, Japan und Großbritannien. Auch Versorger, Telekommunikation und Technologie gewinnen. Die deutlichste Abnahme entfällt auf Banken, gefolgt von US-Aktien und zyklischen Konsumgütern.
Diese Veränderungen werden in Prozentpunkten der Umfragepositionierung gemessen. Sie sind keine gemessenen Kapitalflüsse in Euro oder Dollar. Der Chart zeigt dennoch klar, in welchen Bereichen die befragten Manager ihre relativen Präferenzen verändern.
Aktuelle Positionierung: Aktien bleiben klar bevorzugt
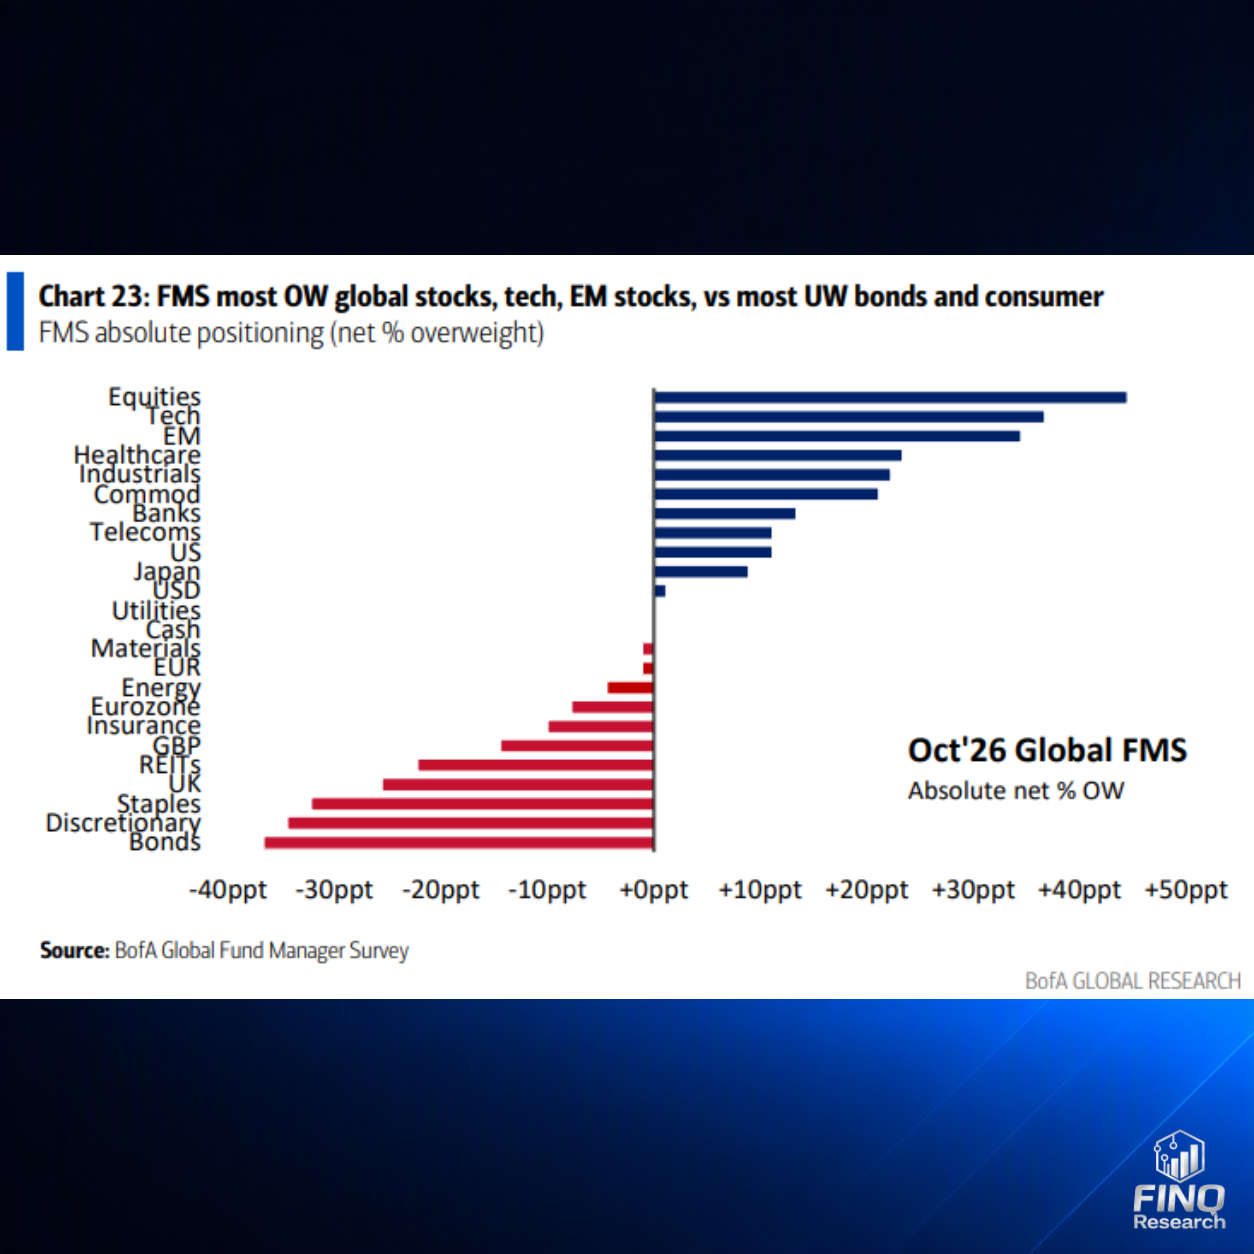
Beim aktuellen Stand bleiben globale Aktien am stärksten übergewichtet, gefolgt von Technologie und Schwellenländeraktien. Anleihen stehen trotz der positiven Monatsveränderung am unteren Ende der Rangliste. Auch Konsumsektoren und britische Aktien bleiben untergewichtet.
Beide Charts müssen zusammen gelesen werden: Weniger untergewichtet bedeutet noch nicht übergewichtet. Umgekehrt kann ein Sektor Positionierung verlieren und weiterhin bevorzugt bleiben – wie es der Vergleich bei Banken erkennen lässt.
FINQ Research Insight: Die Daten zeigen eine teilweise Neujustierung der Portfolios. Für einen umfassenden Wechsel von Aktien zu Anleihen liefert das aktuelle Positionierungsniveau noch keinen Beleg.
US-Staatsanleihen und Zinsen: Wann wird die Rendite zum Aktienrisiko?
Tail Risks: Renditeschock vor KI-Blase und Inflationswelle
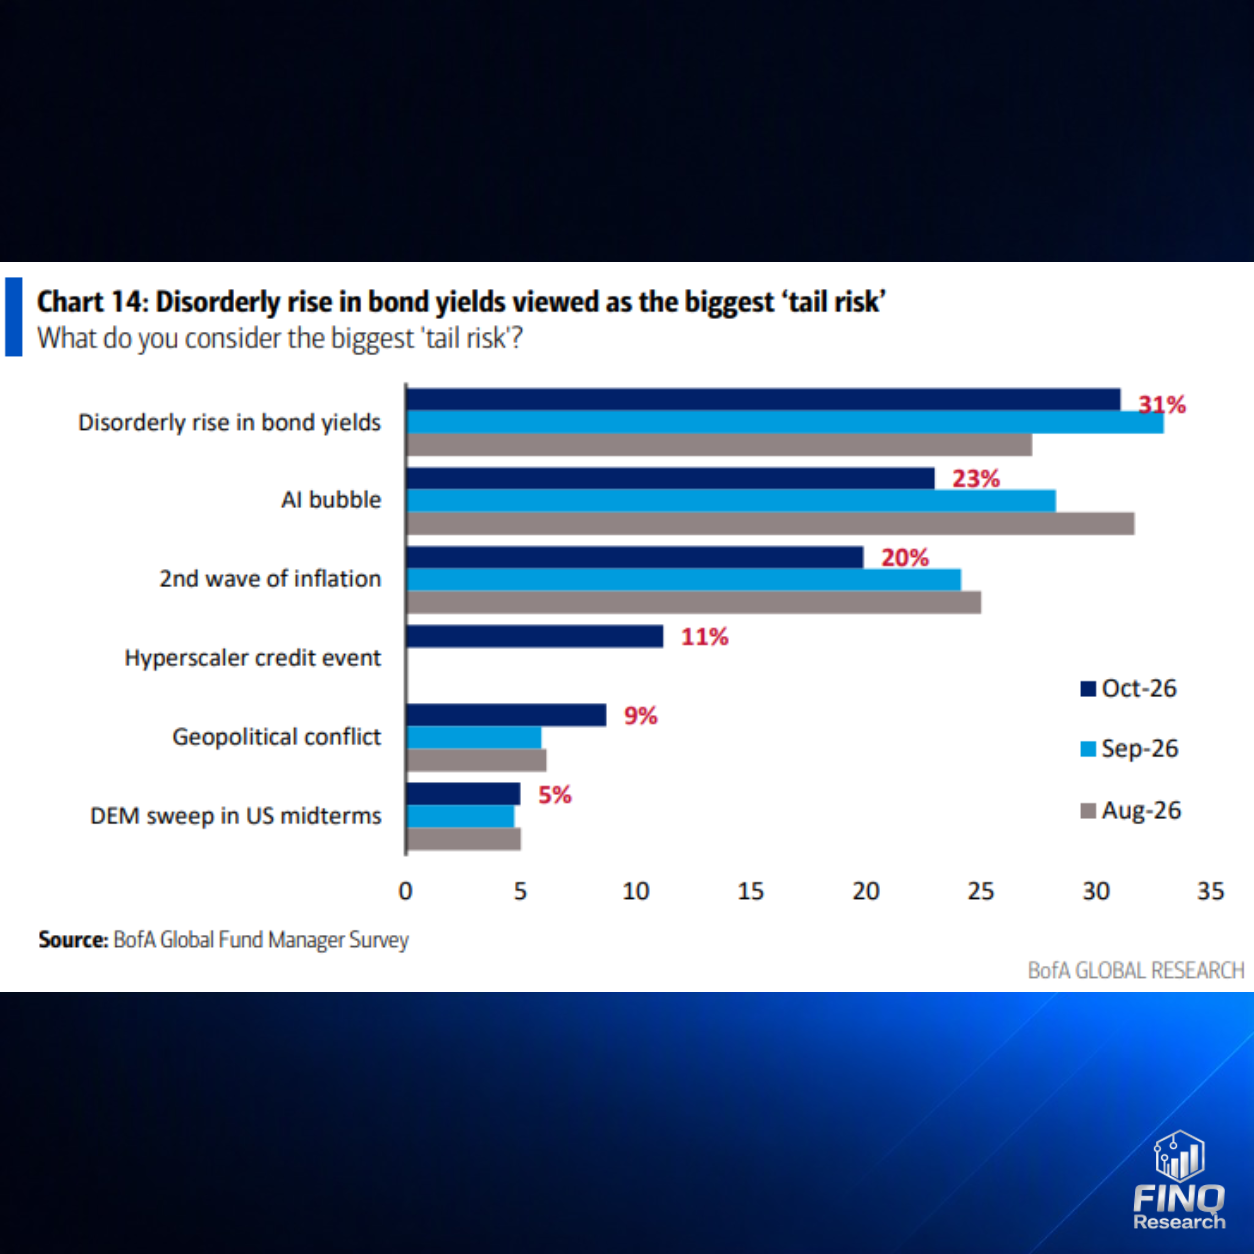
Ein ungeordneter Anstieg der Anleiherenditen ist für 31 Prozent das größte Extremrisiko. Es folgen eine KI-Blase mit 23 Prozent, eine zweite Inflationswelle mit 20 Prozent und ein Kreditereignis bei einem großen Cloud- beziehungsweise KI-Infrastrukturanbieter mit 11 Prozent. Geopolitische Konflikte erhalten 9 Prozent der Nennungen.
Diese Werte sind Anteile der Antworten auf die Frage nach dem größten Risiko. Sie sind keine Eintrittswahrscheinlichkeiten. Insbesondere bedeuten 31 Prozent nicht, dass ein Renditeschock mit einer Wahrscheinlichkeit von 31 Prozent bevorsteht.
Im Zusammenhang mit den übrigen Charts ergibt sich eine relevante Spannung: Anleger bevorzugen Aktien und Technologie, sehen aber gerade im Zinsumfeld eine mögliche Quelle von Störungen. Gleichzeitig gilt die Wette gegen US-Staatsanleihen zunehmend als dicht besetzt.
5,9 Prozent Treasury-Rendite: Was hinter der Umfrageschwelle steckt
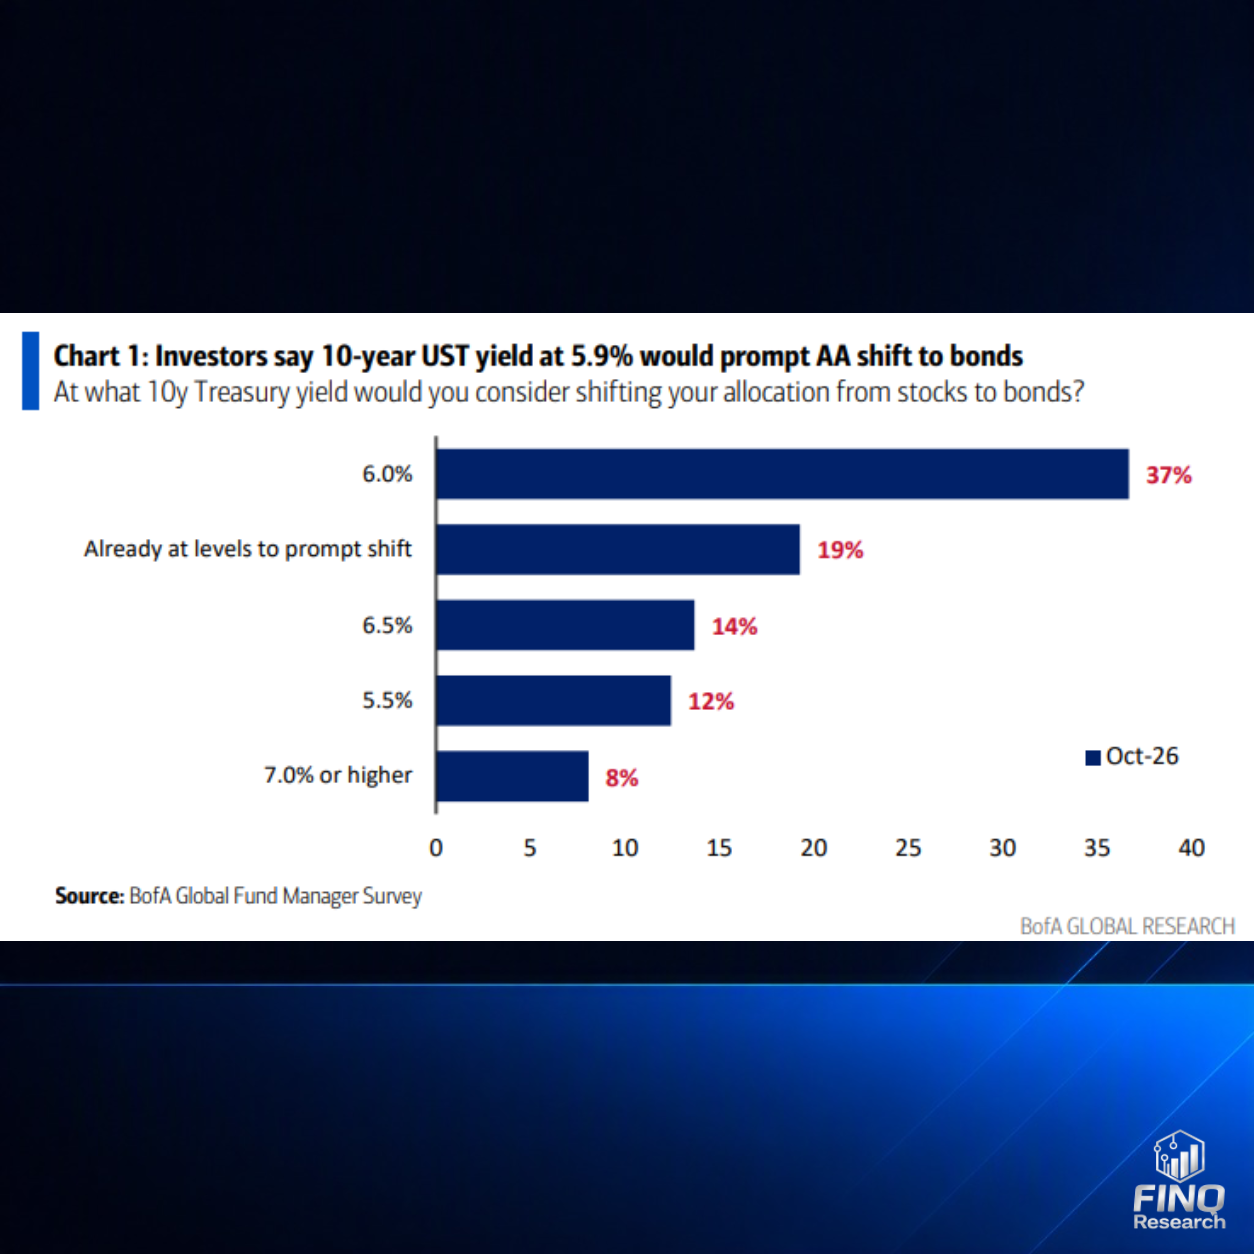
Die abschließende Grafik fragt, bei welcher Rendite zehnjähriger US-Staatsanleihen Anleger eine Umschichtung von Aktien in Anleihen erwägen würden. 37 Prozent nennen 6,0 Prozent, 14 Prozent nennen 6,5 Prozent, 12 Prozent nennen 5,5 Prozent und 8 Prozent nennen mindestens 7,0 Prozent. Für 19 Prozent reicht das bestehende Niveau bereits aus.
Die Überschrift fasst die genannte Renditeschwelle mit 5,9 Prozent zusammen. Die sichtbaren Antwortkategorien bilden allerdings nur 90 Prozent ab; die vollständige Berechnung dieses Werts lässt sich aus dem Ausschnitt nicht rekonstruieren.
Die 5,9 Prozent sind deshalb als von BofA ausgewiesenes Umfrageergebnis zu lesen. Sie sind keine mechanische Marktgrenze, bei deren Überschreiten automatisch Verkäufe ausgelöst werden. Die Antworten beschreiben hypothetische Umschichtungsbereitschaft, deren tatsächliche Umsetzung vom gesamten Marktumfeld abhängt.
FINQ Research Fazit: Was zählt für den weiteren Börsenausblick 2026?
Die 19 Charts ergeben ein konsistentes Spannungsbild. Fondsmanager sind weiterhin deutlich in Richtung Aktien positioniert, halten wenig Cash und bevorzugen Technologie. Gleichzeitig verlieren Wachstum und starkes Gewinnwachstum an Zustimmung. Die Portfolios spiegeln damit mehr Risikobereitschaft wider, als manche Erwartungsindikatoren auf den ersten Blick vermuten lassen.
Das ist kein eindeutiges Krisensignal. Die Mehrheit setzt weiterhin auf eine Weltwirtschaft ohne harte Landung. Auch die positive Veränderung bei Anleihen beginnt von einer ausgeprägten Untergewichtung aus. Sichtbar wird vor allem eine selektivere Haltung innerhalb eines weiterhin aktienfreundlichen Grundmusters.
Für die weitere Beobachtung ergeben sich drei zentrale Fragen:
- Bestätigen die Unternehmensgewinne die weiterhin hohe Aktienpräferenz? Nachlassende Erwartungen erhöhen die Bedeutung der tatsächlich gelieferten Ergebnisse.
- Verbreitert sich die Nachfrage über die bisherigen Favoriten hinaus? Konsum und Immobilien stehen einer stark bevorzugten Technologiebranche gegenüber.
- Verstetigt sich die Verbesserung der Anleihepositionierung? Erst mehrere aufeinanderfolgende Veränderungen würden einen belastbareren Hinweis auf eine breitere Neuverteilung liefern.
Unsere zentrale Schlussfolgerung: Der Markt ist weiterhin investiert, aber weniger geschlossen überzeugt. Die entscheidende Bewährungsprobe liegt im Zusammenspiel von Gewinnentwicklung, Zinsen und der Konzentration auf wenige Favoriten.
Quelle: bereitgestellte Grafiken des BofA Global Fund Manager Survey, beschriftet mit Oktober 2026; Chart 5 nennt zusätzlich Bloomberg. Analyse und Einordnung: FINQ Research. Die Aussagen beziehen sich auf diesen Chart-Satz und stellen keine individuelle Anlageempfehlung dar.