Anthropic vor dem IPO: 14-facher Umsatz – und trotzdem 80,75 Milliarden Dollar Verlust?
Anthropic wächst rasant und rückt auf operativer Ebene näher an die Gewinnschwelle. Der enorme Nettoverlust erzählt allerdings eine andere Geschichte als das operative Geschäft. Für Anleger stehen deshalb drei Fragen im Mittelpunkt: Wie belastbar ist die Margenverbesserung, welchen Einfluss erhalten Aktionäre und zu welcher Bewertung kommt das Unternehmen an die Börse?
Die wichtigsten Punkte
- Der Umsatz erreichte im ersten Halbjahr 2026 rund 16,29 Milliarden Dollar – etwa das 14-Fache des Vorjahreszeitraums.
- Der operative Verlust sank auf 693 Millionen Dollar. Die operative Marge verbesserte sich auf rund −4,3 %.
- Der Nettoverlust von 80,75 Milliarden Dollar wurde überwiegend durch Bewertungsänderungen bei Finanzierungsinstrumenten geprägt.
- Gründer und Long-Term Benefit Trust sollen entscheidenden Einfluss behalten.
- Ohne Emissionspreis und vollständige Kapitalstruktur lässt sich die Attraktivität der Aktie noch nicht beurteilen.
Das Wachstum verändert die operative Rechnung
Die auffälligste Zahl ist zunächst der Umsatz: Nach 386 Millionen Dollar im Jahr 2024 und 4,59 Milliarden Dollar im Gesamtjahr 2025 weist die bereitgestellte Zusammenfassung für das erste Halbjahr 2026 bereits 16,29 Milliarden Dollar aus.
Gegenüber 1,16 Milliarden Dollar im ersten Halbjahr 2025 entspricht das ungefähr einer Ver14fachung beziehungsweise einem Wachstum von rund 1.300 %.
| Kennzahl | H1 2025 | H1 2026 |
|---|---|---|
| Umsatz | 1,16 Mrd. USD | 16,29 Mrd. USD |
| Operative Aufwendungen | 3,30 Mrd. USD | 16,98 Mrd. USD |
| Operativer Verlust | 2,14 Mrd. USD | 693 Mio. USD |
| Operative Marge | rund −184 % | rund −4,3 % |
| Nettoverlust | 12,97 Mrd. USD | 80,75 Mrd. USD |
Die operativen Aufwendungen stiegen erheblich, aber deutlich langsamer als der Umsatz. Dadurch sank der operative Verlust um rund 68 %.
Aus unserer Sicht ist diese Entwicklung der wichtigste wirtschaftliche Befund: Das Verhältnis zwischen Umsatz und operativem Aufwand verbessert sich deutlich. Ein einzelnes Halbjahr belegt jedoch noch keine dauerhaft tragfähige Profitabilität.
Compute bleibt teuer – beansprucht aber weniger Umsatz
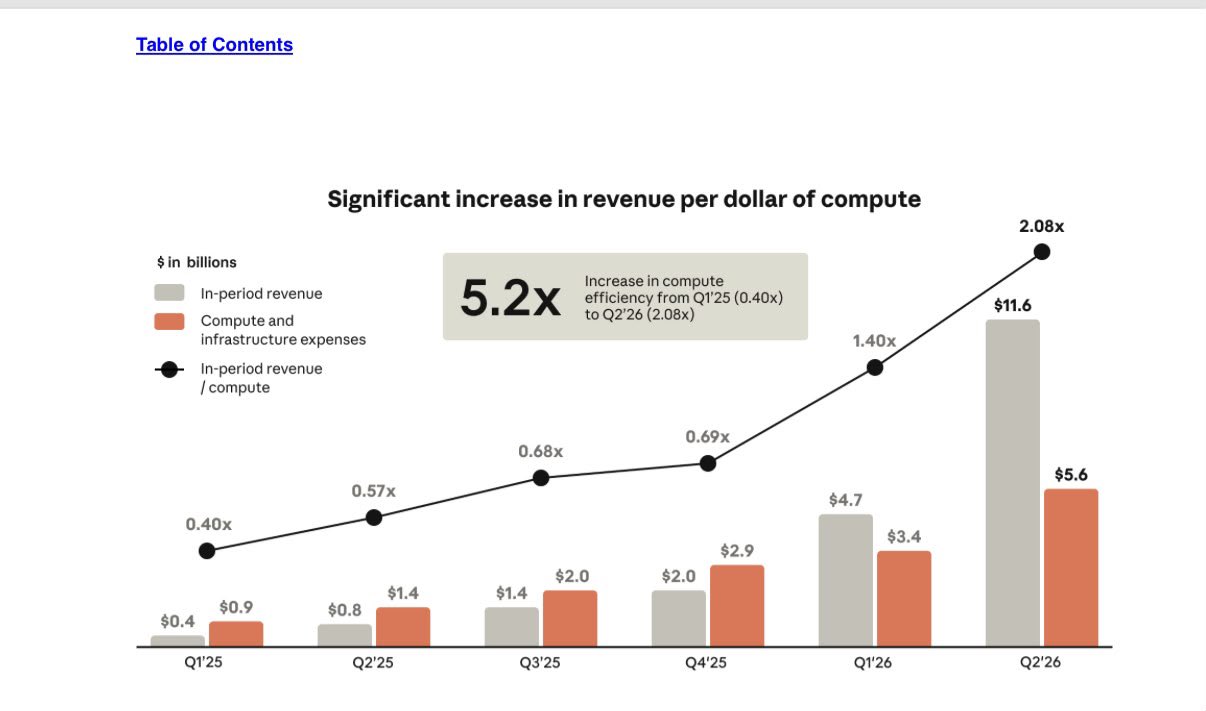
Compute und Infrastruktur kosteten im ersten Halbjahr 2026 rund 8,95 Milliarden Dollar. Das entspricht etwa 55 % des Umsatzes, gegenüber rund 201 % im Vorjahreszeitraum.
Diese Relation zeigt eine deutliche Verbesserung. Sie ist allerdings keine Bruttomarge: Ohne vollständige Kostenklassifizierung lässt sich daraus keine belastbare Aussage zur Profitabilität einzelner Produkte oder Kunden ableiten.
Gleichzeitig wachsen andere Ausgabenblöcke stark. Vertrieb, Marketing und Partnerschaften stiegen von 120 Millionen auf 3,17 Milliarden Dollar. Der Personalaufwand erreichte 3,15 Milliarden Dollar, davon entfielen rund 2,2 Milliarden Dollar auf aktienbasierte Vergütung.
Für Anleger bleibt diese Vergütung wirtschaftlich relevant. Sie belastet das Ergebnis, ohne im selben Zeitraum einen entsprechenden Zahlungsmittelabfluss auszulösen, und kann bestehende Beteiligungen verwässern.
Warum 80,75 Milliarden Dollar Nettoverlust nicht den Cash-Verbrauch zeigen
Der Abstand zwischen operativem Verlust und Nettoverlust ist außergewöhnlich groß.
Laut den bereitgestellten Angaben entfielen 72,39 Milliarden Dollar auf Fair-Value-Veränderungen von Wandelinstrumenten, Derivatverbindlichkeiten und SAFEs. Als wesentlichen Auslöser nennt die Zusammenfassung eine gestiegene Unternehmensbewertung, die den bilanziellen Wert dieser Finanzierungsverpflichtungen erhöhte.
Damit kann eine höhere Unternehmensbewertung gleichzeitig einen erheblichen bilanziellen Verlust erzeugen. Dieser Effekt ist getrennt von der Entwicklung des operativen Geschäfts zu beurteilen.
Die Angaben enthalten außerdem 8,76 Milliarden Dollar sonstige Nettoaufwendungen. Die genannten Positionen lassen sich ohne weitere Ergebniszeilen nicht vollständig zum ausgewiesenen Nettoverlust überleiten. Hierfür werden die vollständige Gewinn-und-Verlust-Rechnung und die zugehörigen Erläuterungen benötigt.
Entscheidend ist deshalb die Trennung zwischen operativem Ergebnis, Nettoergebnis und Cashflow. Eine Kapitalflussrechnung liegt in den bereitgestellten Angaben nicht vor. Der tatsächliche Cash-Verbrauch und eine belastbare Liquiditätsreichweite lassen sich daraus nicht bestimmen.
Hohe Liquidität trifft auf eine komplexe Kapitalstruktur
Zum 30. Juni 2026 nennt die Zusammenfassung 131,65 Milliarden Dollar an Cash, Zahlungsmitteläquivalenten und kurzfristigen Anlagen.
Dieser erhebliche Finanzierungspuffer steht einer komplexen Bilanz gegenüber: Neben 117,47 Milliarden Dollar Verbindlichkeiten werden 157,51 Milliarden Dollar rückzahlbare wandelbare Vorzugsaktien separat ausgewiesen. Das bilanzielle Eigenkapitaldefizit beträgt 127,62 Milliarden Dollar.
Diese Positionen dürfen nicht pauschal wie klassische Finanzschulden behandelt werden. Entscheidend sind die jeweiligen Rückzahlungs-, Umwandlungs- und Beteiligungsrechte sowie die vorgesehenen Veränderungen beim Börsengang.
Für die Bewertung benötigen Anleger deshalb insbesondere die Pro-forma-Bilanz nach dem IPO und die vollständig verwässerte Aktienzahl.
Wirtschaftliche Beteiligung mit begrenztem Einfluss
Laut den bereitgestellten Angaben ist eine Notierung am Nasdaq Global Select Market unter dem Kürzel „ANT“ vorgesehen. Geplant sind sowohl neue Aktien als auch Verkäufe bestehender Anteilseigner. Nur die Ausgabe neuer Aktien führt dem Unternehmen frisches Kapital zu.
Die Kontrolle soll auch nach dem Börsengang konzentriert bleiben. Der Long-Term Benefit Trust soll die Mehrheit des Boards bestellen können. Die Gründer sollen über eine spezielle Class-F-Aktie 50,1 % der allgemeinen Stimmrechte kontrollieren.
Für öffentliche Aktionäre bedeutet das: Sie beteiligen sich an der wirtschaftlichen Entwicklung, erhalten aber nur begrenzten Einfluss auf die strategische Ausrichtung.
Hinzu kommt Anthropics Struktur als Public Benefit Corporation. Das Unternehmen erklärt ausdrücklich, neben Aktionärsinteressen auch seinen öffentlichen Zweck und die Interessen Betroffener zu berücksichtigen. Sicherheitsentscheidungen und andere gemeinwohlorientierte Maßnahmen können deshalb Vorrang vor zusätzlichen Einnahmen erhalten.
Die Zukunftswette reicht über Automatisierung hinaus
Anthropics langfristige These lautet, dass KI nicht nur bestehende Arbeit produktiver macht, sondern auch Forschung und Innovation selbst beschleunigt.
Die beschriebenen Anwendungsfelder reichen von Softwareentwicklung und Unternehmensprozessen bis zu Medizin und Verwaltung. Daraus könnte ein breiter wirtschaftlicher Nutzen entstehen. Aus Anwendungsbeispielen lässt sich jedoch noch keine verlässliche Prognose für zukünftige Umsätze, Margen oder Kapitalrenditen ableiten.
Für Aktionäre müssen mehrere Schritte zusammenkommen: Technische Fähigkeiten müssen zuverlässig nutzbar werden, Kunden müssen dafür bezahlen, und nach Rechenkosten, Vertrieb sowie weiteren Investitionen muss ausreichend wirtschaftlicher Ertrag verbleiben.
Unsere Einschätzung
Die vorgelegten Zahlen zeigen eine starke operative Verbesserung. Anthropic hat den Umsatz erheblich schneller gesteigert als die operativen Aufwendungen und den Abstand zur Gewinnschwelle deutlich verkleinert.
Daraus folgt noch keine attraktive Aktie zu jedem Preis. Entscheidend werden die IPO-Bewertung, die Kapitalstruktur nach Umwandlung bestehender Instrumente, der tatsächliche Cashflow und die Dauerhaftigkeit der Margenentwicklung.
Wir würden besonders darauf achten, ob sich die operative Verbesserung über weitere Quartale bestätigt und wie stark der laufende Kapitalbedarf bleibt. Ebenso relevant ist, ob Anleger die Kombination aus begrenzten Mitspracherechten und einem ausdrücklich über die Gewinnmaximierung hinausgehenden Unternehmenszweck angemessen berücksichtigen.
Quellen und Methodik
https://www.sec.gov/edgar/search/#/q=ANT&sort=desc
Finanzdaten: Geschäftsjahr 2025 sowie erste Halbjahre 2025 und 2026; Bilanzangaben zum 30. Juni 2026. Prozentwerte wurden aus gerundeten Angaben berechnet. Kleinere Rundungsabweichungen sind möglich.
Aussagen zu zukünftigen KI-Fähigkeiten und Anwendungen geben die Unternehmensposition wieder. Sie sind keine gesicherten Prognosen von FINQ Research.
Dieser Beitrag dient Informations- und Research-Zwecken und stellt keine Anlageberatung oder Empfehlung zum Kauf oder Verkauf dar.